





IPOを目指す企業にとって、その道のりは多くの罠が待ち受けています。上場経験者や専門家によると、IPO準備中には様々な課題があり、それを克服することが求められます。
この記事では、IPO準備で多くの企業がつまずく3つの課題と、計画どおりに上場を実現するためのポイントを解説します。あわせて、一般的なスケジュールや上場審査で求められる準備、2030年から変わるグロース市場の上場維持基準、IPOにかかる費用など、これからIPOを目指す経営者が押さえておきたい最新の情報も紹介します。
Contents
1. 情報格差
多くのベンチャー企業やスタートアップは初めてIPOを目指すため、経験不足が課題となります。監査法人や証券会社との情報格差が大きく、正しいプロセスを理解していないために、間違った対応をしてしまうことがあります。
たとえば、監査法人から求められる資料の意味や、証券会社の審査で重視されるポイントを理解しないまま準備を進めると、何度も手戻りが発生します。社内にIPOの経験者がいない場合は、経験のある人材を管理部門に迎えたり、外部の専門家の力を借りたりして、情報の差を埋めることが大切です。
2.経営スタイルの転換
上場を目指す企業は、プライベートカンパニーからパブリックカンパニーへと経営スタイルを大きく転換する必要があります。しかし、この転換に適応できない企業が多く、結果として上場が困難になるケースが多々あります。
非上場のオーナー企業では、経営者の判断ですばやく物事を決められる一方で、意思決定の過程が記録に残っていなかったり、会社と経営者個人のお金の区別があいまいだったりすることがあります。上場会社になると、取締役会での審議や株主への説明責任が求められるため、経営者自身が意識を切り替え、ルールに基づいて会社を運営する姿勢が欠かせません。
3. 伴走者
IPO準備中には、過去の上場経験を持つコンサルタントやアドバイザーが近寄ってくることがあります。しかし、彼らの中には経験が浅かったり、現在の市場状況に適応していないアドバイスを提供する者もおり、企業が誤った方向に進んでしまうことがあります。
IPO支援をうたうコンサルタントの中には、過去の成功体験をもとに画一的な進め方を勧める人もいます。しかし、上場審査の運用や市場の環境は年々変わっています。アドバイザーを選ぶときは、直近の支援実績や、自社と同じ業種・規模の企業を支援した経験があるか、費用と支援範囲が明確かを確認しましょう。
なぜ計画通りIPOできる企業はわずか5%なのか?
日本国内では毎年数十社から100社程度がIPOを実現していますが、これはIPOを目指している企業のごく一部に過ぎず、計画どおりのスケジュールで上場できる企業は5%程度ともいわれています。多くの企業は何らかの課題によって、IPOのスケジュールを延期したり、計画通りに進められなかったりしています。
東京証券取引所の集計では、2025年に国内の市場(TOKYO PRO Marketを除く)へ新規上場した企業は66社と、前年から大きく減りました。後で紹介するグロース市場の上場維持基準の見直しを受けて、上場の時期を見直す企業が増えたことも背景にあるとみられています。
スムーズにIPOを実現するために必要なこと
IPOを目指す企業が成功するためには、以下のポイントが重要です。
1.情報リテラシーの向上
IPOのプロセスや必要な準備についての知識を深め、監査法人や証券会社とのコミュニケーションを円滑にする。経営者だけでなく、管理部門の担当者も上場審査の考え方を理解しておくと、指摘事項への対応が早くなり、準備全体のスピードが上がります。
2.適切なアドバイザーの選定
経験豊富で信頼できるアドバイザーを選び、正確な情報とアドバイスを受ける。最新の審査動向を踏まえた助言ができるか、会計・税務・労務などの専門家と連携して支援できるかも、選ぶときの大切な判断材料です。
3.組織体制の整備
プライベートカンパニーからパブリックカンパニーへの転換に対応できる組織体制を整える。特に、経理・総務・人事などの管理部門は上場準備の中心になるため、早い段階で人員を確保し、業務の分担と責任者を明確にしておくことが、スケジュールの遅れを防ぐことにつながります。
IPOまでの一般的なスケジュール
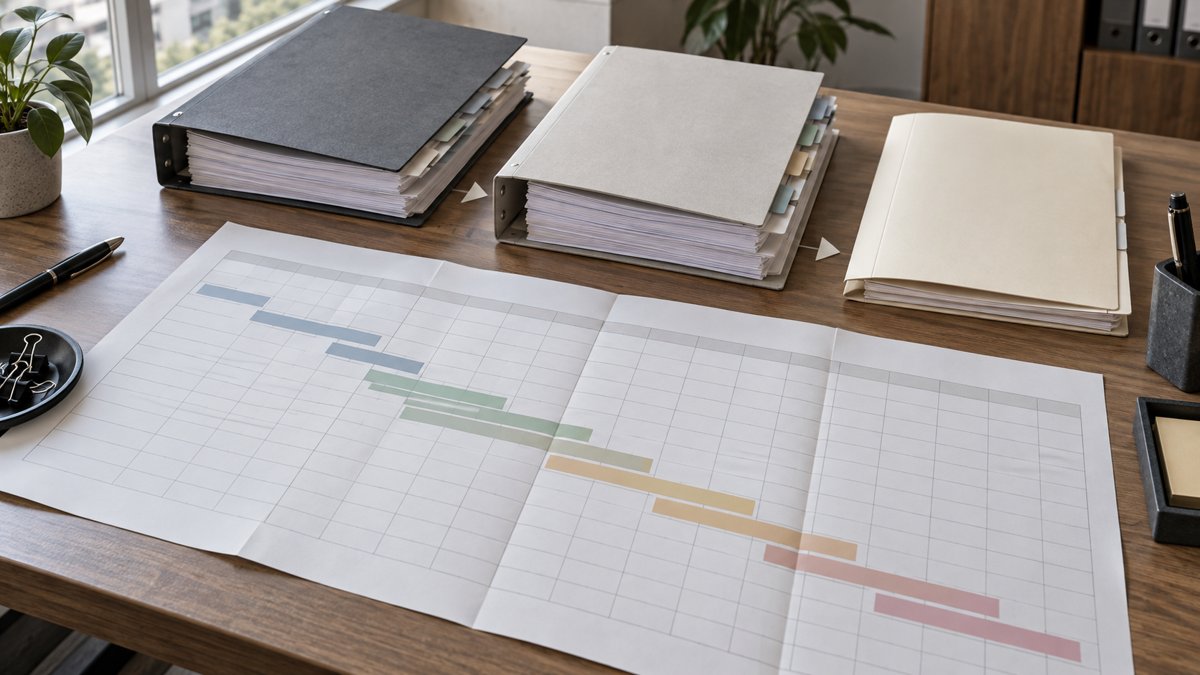
IPOの準備は、一般的に上場申請を行う事業年度(申請期、N期)から逆算して、3年ほど前から始まります。上場審査では、申請期の直前2期分について監査法人による監査を受けている必要があるため、準備の開始が遅れると、それだけ上場の時期も後ろにずれてしまいます。
- N-3期:上場の目的を整理し、ショートレビュー(予備調査)で課題を洗い出す
- N-2期:監査法人・主幹事証券会社を選び、内部管理体制や規程の整備を始める
- N-1期(直前期):整備した体制を実際に運用し、監査を受ける
- N期(申請期):証券会社の審査と取引所の上場審査を経て上場する
この期間中に、業績の計画と実績が大きくずれたり、労務や取引の問題が見つかったりすると、スケジュールの延期を余儀なくされます。計画どおりにIPOを実現するには、早い段階で課題を洗い出し、余裕を持った計画を立てることが重要です。
上場審査で求められる主な準備
上場審査では、企業が上場会社として継続的に事業を運営し、正確な情報を開示できるかどうかが確認されます。準備の過程で、特に課題になりやすいのは次のような点です。
内部管理体制と内部統制の整備
職務分掌や権限規程、稟議の仕組みなどを整え、特定の個人に頼らずに組織として業務が回る体制を作る必要があります。上場後は内部統制報告制度(J-SOX)への対応も求められるため、上場準備の段階から業務の流れを文書にし、運用の記録を残しておくことが大切です。
予算管理と月次決算の早期化
上場会社には、業績予想の開示や四半期ごとの決算発表が求められます。そのため、予算と実績を毎月比較して差異の原因を分析できる体制や、月次決算を早く正確に締める仕組みが欠かせません。予算の精度は審査でも重視されるポイントです。予算と実績の差が大きい状態が続くと、上場後に業績予想を何度も修正することになり、投資家からの信頼を損なうおそれがあります。
関連当事者取引の整理と労務管理
経営者やその親族との取引、経営者個人が負担すべき費用の会社負担などは、上場会社として不適切と判断されることがあります。また、未払いの残業代や長時間労働などの労務問題も、審査で厳しく確認されます。早い段階で洗い出し、解消しておくことが必要です。
資本政策の策定
誰にどのタイミングで株式を持ってもらうかを決める資本政策は、一度実行すると後から修正しにくいものです。創業者の持株比率や、従業員へのストックオプションの付与、外部からの資金調達などを、上場時や上場後の姿を見据えて計画する必要があります。特に、上場前に株式を外部へ多く渡しすぎると、創業者が経営の主導権を失うおそれもあるため、税金の影響も含めて慎重に検討しましょう。
東証の市場区分とグロース市場の上場維持基準の見直し
東京証券取引所には、プライム市場、スタンダード市場、グロース市場の3つの市場区分があり、成長段階にあるベンチャー企業の多くはグロース市場への上場を目指します。
このグロース市場について、東京証券取引所は2025年12月に上場維持基準の見直しを決めました。これまでは「上場から10年経過後に時価総額40億円以上」が基準でしたが、2030年3月1日以降は「上場から5年経過後に時価総額100億円以上」に引き上げられます。基準を満たさない場合は、改善期間を経て上場廃止となる可能性があるため、上場がゴールではなく、上場後も成長を続けられる事業計画を描くことが一層重要になっています。
TOKYO PRO Marketという選択肢
上場維持基準の見直しなどを受けて、近年はプロ投資家向けの市場であるTOKYO PRO Marketへの上場を選ぶ企業も増えています。TOKYO PRO Marketは、形式的な基準が少なく、J-Adviserと呼ばれる指定アドバイザーの審査を中心に上場できる点が特徴です。
上場会社としての信用力や知名度の向上、採用力の強化といったメリットを得ながら、将来的にグロース市場などへの市場変更を目指すこともできます。自社の成長段階や目的に合わせて、どの市場を目指すかを検討するとよいでしょう。
IPOにかかる主な費用
IPOの準備から上場までには、さまざまな費用がかかります。主なものは次のとおりです。
- 監査法人に支払う監査報酬(直前2期の監査や、事前の予備調査の費用)
- 主幹事証券会社に支払うコンサルティング費用や引受手数料
- 証券取引所に支払う上場審査料や新規上場料
- 株式事務を委託する信託銀行などへの手数料
- 有価証券届出書などの開示書類の作成費用
- 管理部門の人材採用やシステム導入などの社内体制整備の費用
これらに加えて、上場後も監査報酬や開示書類の作成、株主総会の運営などの費用が毎年かかります。上場までの費用だけでなく、上場を維持するための費用も含めて資金計画を立てることが大切です。
IPO準備で連携する専門家と役割
IPOの準備は社内だけで進めることは難しく、多くの専門家と連携しながら進めます。それぞれの主な役割は次のとおりです。
- 監査法人:財務諸表の監査を行い、会計処理や内部統制の整備について指摘・助言する
- 主幹事証券会社:上場までのスケジュール管理や引受審査を行い、上場申請を支援する
- 税理士・公認会計士:資本政策や組織再編の税務、月次決算や予算管理の体制づくりを支援する
- 社会保険労務士:労働時間の管理や就業規則の整備など、労務面の課題を解消する
- 司法書士・弁護士:株式や役員に関する登記、契約や法務面のリスクを確認する
専門家が多くなるほど、情報の共有や調整に手間がかかります。税務・会計・労務・登記などの専門家が連携している事務所に相談すれば、窓口を一つにまとめながら、IPO準備を効率よく進めることができます。
IPO以外の選択肢も含めて検討する
IPOは、資金調達や知名度の向上につながる大きな選択肢ですが、企業の成長戦略はIPOだけではありません。事業をさらに大きくするために、M&Aで大手企業の傘下に入る、事業承継として後継者に引き継ぐといった方法もあります。
上場維持基準の見直しによって、上場後に求められる成長の水準は高くなっています。「なぜ上場するのか」「上場後にどのような会社を目指すのか」を改めて整理し、IPOが自社にとって最適な手段かどうかを、専門家の意見も聞きながら判断することが、計画通りに進めるための第一歩です。
IPO準備に関するよくある質問
IPOの準備はいつから始めればよい?
上場申請の直前2期分の監査が必要になるため、上場を目指す時期の3年ほど前には準備を始めるのが一般的です。ただし、資本政策や労務管理の見直しなど、時間がかかる課題もあるため、「いつかは上場したい」と考えた段階で、早めに専門家へ相談しておくと選択肢が広がります。
赤字の会社でも上場できる?
グロース市場の上場審査には、利益の額に関する形式的な基準はありません。そのため、現時点で赤字であっても、高い成長可能性を示せれば上場を目指すことはできます。ただし、事業計画の根拠や、上場後に成長を続けられるかどうかは厳しく確認されます。上場維持基準の見直しにより、上場後5年での時価総額100億円という目標も意識した計画が求められます。
準備の期間を短くすることはできる?
内部管理体制や規程がある程度整っている会社であれば、準備の期間を短くできる場合もあります。一方で、監査の期間を短縮することは難しく、体制を整えても運用の実績を示す期間が必要です。無理にスケジュールを詰めると、審査の段階で課題が見つかり、かえって延期になることもあるため、現実的な計画を立てることが大切です。
IPOを目指す企業にとって、成功の鍵は情報リテラシーの向上と適切なアドバイザーの選定です。ストラーダグループでは、税理士・公認会計士をはじめとする専門家が連携し、資本政策の検討や月次決算の体制づくり、内部管理体制の整備など、IPO準備の実務を力強くサポートいたします。