




会社を設立するときは、税金の負担を、できるだけ抑えたいと考える経営者が、多くいます。「設立の時点で、できる節税対策はあるのか」という疑問に対して、結論からいうと、設立の時に、きちんと検討しておくことで、のちのちの税負担が、変わるポイントが、いくつかあります。
ただし、節税は、税法のルールの範囲内で、正しく行う必要があります。ルールを守らずに、無理な節税を行うと、税務調査で、否認されて、かえって、税金が増えるおそれがあります。
この記事では、会社設立の時に検討できる、主な節税のポイントを、国税庁などの公表資料をもとに、解説します。決算期の設定、設立日、消費税の免税、青色申告と欠損金の繰越、少額減価償却資産の特例、役員報酬の設計などを、順に紹介します。
なお、税制は、改正されることがあります。この記事は、2026年10月時点の情報をもとにしています。実際に、節税対策を行うときは、最新の情報を確認し、税理士にご相談ください。
Contents
設立の時に、検討できる節税のポイント
設立日を決めるときの、均等割の考え方
法人住民税の均等割は、赤字でも納める必要がある、定額の税金です。均等割は、事業年度の月数に応じて、計算される仕組みで、1か月に満たない日数は、切り捨てられます。そのため、設立日の決め方によって、第1期の均等割の額が、わずかに、変わる場合があります。
たとえば、年額7万円の均等割が、かかる法人で、第1期の期間が、5か月と29日の場合は、1か月未満を切り捨てて、5か月として計算されます。この場合は、7万円×5か月÷12か月=約2.9万円です。第1期が、ちょうど6か月の場合は、7万円×6か月÷12か月=3.5万円で、差額は、約6,000円です。金額は小さいですが、設立日を、月の初日ではなく、月の途中にするという工夫が、均等割の節約につながる場合があります。均等割の金額は、事務所のある自治体によって異なるため、自治体の税率表で、確認してください。
ただし、設立日は、事業の開始の時期や、契約の都合などに合わせて決めるのが、基本です。わずかな節税のために、事業の都合を、犠牲にしないようにしてください。
資本金を1,000万円未満にして、消費税の免税を活用する
消費税法第12条の2により、基準期間がない新設法人のうち、事業年度の開始の日の資本金の額が1,000万円以上である法人は、納税義務が免除されません。逆に、資本金を1,000万円未満にすれば、設立1期目と2期目は、原則として、消費税の納税義務が免除される可能性があります。
ただし、国税庁によると、資本金が1,000万円未満でも、他の者に支配されていて、その支配している者の売上が、5億円を超えるなどの「特定新規設立法人」に該当する場合は、免除されません(令和6年10月1日以後に開始する課税期間からは、売上金額などの合計額が、50億円を超える場合も該当します)。また、インボイス制度の、登録を受けると、免税事業者ではいられなくなります。設備投資が大きく、消費税の還付を受けたい場合は、あえて、課税事業者を選ぶほうが、有利なこともあります。資本金の額と、消費税の方針は、あわせて、決めることが重要です。
青色申告の承認申請書を、期限内に提出する
青色申告をすると、さまざまな特典を受けられます。その代表的なものが、赤字(欠損金)の繰越控除です。国税庁のタックスアンサーによると、確定申告書を提出する法人の、各事業年度開始の日前10年以内に開始した事業年度で、青色申告書を提出した事業年度に生じた欠損金額は、各事業年度の所得金額の計算上、損金の額に算入されます。
創業初期は、利益が出にくく、赤字になることも、少なくありません。青色申告をしていれば、その赤字を、最大10年間、将来の利益と相殺できるため、将来の税金を、抑えられます。この特典を受けるためには、設立の日以後3か月を経過した日と、第1期の事業年度終了の日のうち、早い日の前日までに、青色申告の承認申請書を、提出する必要があります。期限を過ぎると、その事業年度は、白色申告となり、特典を受けられません。設立の直後に、最優先で、提出してください。
中小企業向けの軽減税率を活用する
国税庁のタックスアンサー(令和8年4月1日現在法令等)によると、資本金1億円以下の普通法人(一定の法人を除く)の法人税率は、所得が年800万円以下の部分が15%、年800万円を超える部分が23.2%です。設立の時に、資本金を1億円以下にしておくことで、この軽減税率の対象になります。多くの中小企業は、この対象に含まれます。
少額の減価償却資産を、全額経費にする特例を活用する
中小企業者などは、一定の要件のもとで、取得価額が少額の減価償却資産を、取得した年度に、全額、経費にできる特例があります。国税庁の「令和8年度法人税関係法令の改正の概要」によると、令和8年4月1日以後に取得する減価償却資産については、取得価額の基準が、30万円未満から40万円未満に引き上げられ、適用期限が3年延長されました。対象となる取得価額の合計額は、引き続き、年300万円が上限です。ただし、常時使用する従業員数が400人を超える法人は、対象から除外されました。
設立の初年度に、パソコンや、備品などを、購入する場合は、この特例を、使えるかどうかを、確認すると、初年度の経費を増やせる場合があります。
決算期を、適切に決める
会社は、設立のときに、事業年度(決算月)を、自由に決められます。決算月の決め方によって、次のような、メリットがあります。
- 繁忙期を避けて、決算の事務を、行える
- 消費税の免税の期間や、特定期間の判定を、考慮して、決められる
- 資金の動きに合わせて、納税の時期を、調整できる
決算月は、あとから変更することもできますが、手続きが必要です。設立の時に、事業の特徴を踏まえて、決めておくことをおすすめします。
役員報酬を、適切に設計する
役員報酬は、会社の経費になり、経営者個人には、給与所得として課税されます。国税庁のタックスアンサーによると、定期同額給与に該当しない役員給与は、原則として、損金に算入されません。設立の時に、事業年度を通して、同額で支払える金額を、決めておくことが、大切です。会社の税金と、経営者個人の税金、社会保険料の負担を、総合的に見て、決めることが、節税につながります。詳しくは、別の記事「会社設立後の初給料の注意点!役員報酬の決め方とルールを解説」で、解説しています。
青色申告の赤字の繰越:具体例
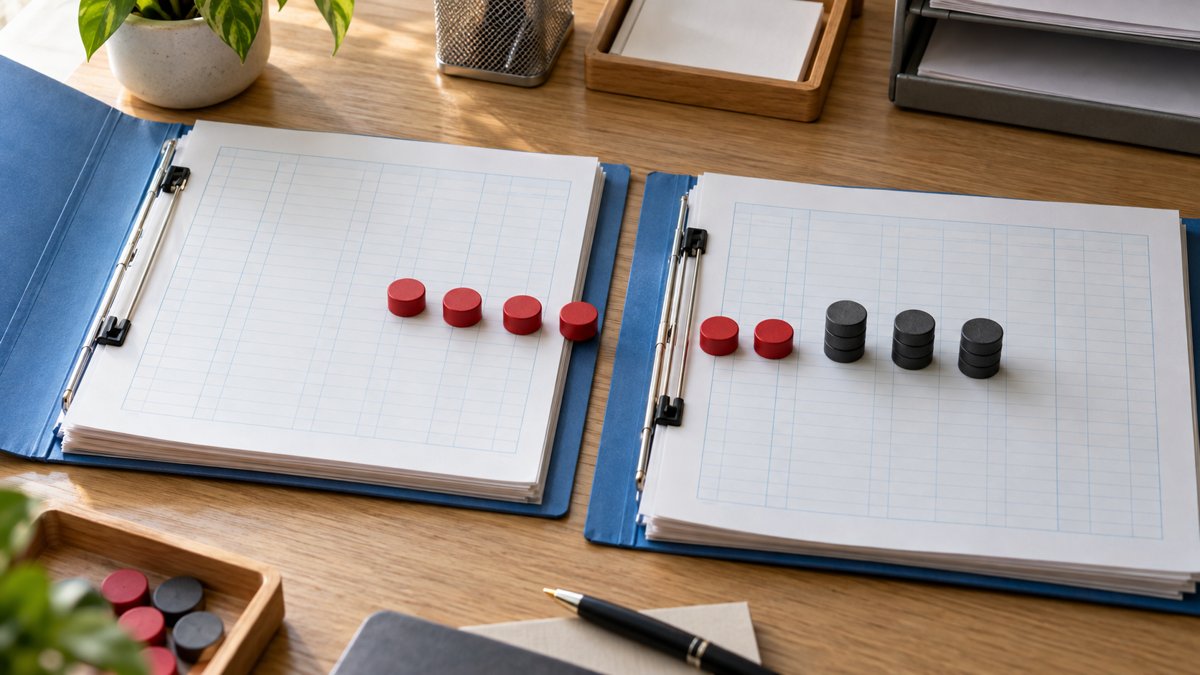
国税庁のタックスアンサーに、赤字の繰越控除の例が、示されています。繰越欠損金の額が150万円で、その事業年度の、繰越欠損金控除前の所得金額が100万円の場合は、150万円のうち、100万円が損金の額に算入され、その事業年度の所得金額は0となります。残りの50万円は、さらに、翌期以降に繰り越して、控除できます。
創業初期に、赤字が出た場合は、この制度を使って、のちの黒字の年度の、税金を抑えられます。ただし、青色申告の承認を受けていなければ、この制度を使えません。設立の直後に、青色申告の承認申請書を、提出しておくことが、重要です。また、繰越控除を受けるには、欠損金額が生じた事業年度に、青色申告書である確定申告書を提出し、その後の各事業年度についても、連続して、確定申告書を提出する必要があります。
設立の費用と、開業の準備の費用の、経理処理
会社の設立にかかった費用や、開業の準備にかかった費用は、一定のルールで、経費にできます。
- 創立費:定款の作成費用、定款認証の手数料、設立の登記の登録免許税など、会社の設立のための費用
- 開業費:会社の設立後、事業を開始するまでに、開業の準備のために、特別に支出した費用
これらの費用は、「繰延資産」として、計上し、任意のタイミングで、償却(経費にすること)できる取扱いがあります。利益が出る年度に、まとめて、経費にするなど、調整する方法を、選べる場合があります。どのような支出が、創立費や、開業費に当たるかは、状況によって異なるため、領収書を、きちんと保管し、税理士に、確認してください。
設立の準備のために、個人が立て替えた費用がある場合は、会社が、あとで、精算(立替金の返済)できます。その際は、領収書などの、根拠となる書類を、そろえておく必要があります。
節税対策を、実行するときの流れ
設立の時に、節税の対策を、検討するときの流れを、整理します。
ステップ1:事業の計画と、資金の計画を、整理する
どのような事業を、いつ始め、どのくらいの売上と、費用が見込まれるかを、整理します。節税の方法は、事業の計画によって、変わります。
ステップ2:資本金、決算月、消費税の方針を決める
資本金の額、決算月、消費税の課税事業者になるかどうか、インボイスの登録をするかどうかを、あわせて、決めます。
ステップ3:設立後の届出を、期限内に行う
青色申告の承認申請書、法人設立届出書、給与支払事務所等の開設届出書、源泉所得税の納期の特例の申請書などを、期限内に、提出します。
ステップ4:役員報酬を決め、帳簿を整える
設立の日から3か月以内に、役員報酬を決め、毎月、正確に、帳簿をつけます。月次の試算表で、利益と税金の見込みを、確認します。
ステップ5:決算の前に、見直す
決算の前に、税理士と、利益と税金の見込みを、確認し、必要に応じて、設備投資や、費用の計上の時期などを、検討します。
節税の対策を行うときの、注意点
節税と、脱税は、違う
節税は、税法で認められた方法で、税負担を、軽くすることです。一方、売上を隠す、架空の経費を計上するなど、事実と異なる処理をして、税金を、減らす行為は、脱税にあたり、厳しい罰則の対象になります。税法で認められている範囲で、行うことが、大前提です。
経費を増やせば、得とは、限らない
節税のために、不要な支出を、増やすのは、おすすめできません。経費として、お金が出ていく分、会社の手元の資金は、減ります。税金を減らしても、手元の資金が減っては、意味がありません。事業に必要な支出を、適切に、経費として処理することが、基本です。
設立の時に、専門家に相談する
設立の時に検討すべき事項は、多く、相互に関連します。資本金、決算月、消費税の方針、役員報酬、設備投資の計画などを、総合的に考えて、決めることが、大切です。設立の前から、税理士に相談すると、有利な選択を、しやすくなります。
会社設立時の節税に関する、よくある質問
Q1. 設立日を、月の初日にしないほうがよいのですか?
均等割の計算上、わずかな差が出る場合がありますが、金額は小さく、事業の都合のほうが、大切です。設立日は、事業の開始や、契約の時期などを、優先して、決めてください。
Q2. 資本金を、1,000万円未満にすれば、必ず、消費税が免除されますか?
必ず、免除されるわけではありません。特定新規設立法人に該当する場合や、インボイス制度の登録を受けた場合などは、課税事業者になります。また、特定期間の課税売上高(または給与の支払額)が、1,000万円を超えた場合は、翌期から、課税事業者になる場合があります。
Q3. 青色申告は、個人事業主のときの、承認が引き継がれますか?
引き継がれません。個人事業主のときの、青色申告の承認は、法人には、引き継がれません。法人として、新しく、青色申告の承認申請書を、提出する必要があります。
Q4. 赤字でも、納める税金は、ありますか?
あります。法人住民税の均等割は、赤字でも、納める必要があります。また、役員報酬や、給与から、源泉徴収した所得税なども、赤字とは関係なく、納付が必要です。
会社設立の節税のご相談はストラーダグループへ
ストラーダグループでは、会社設立の際の、資本金や、決算月の検討、消費税の方針、役員報酬の設計、設立後の届出、決算と申告まで、税理士などの専門家が連携して、サポートしています。初回のご相談は無料です。お気軽にご相談ください。
※本記事は、2026年10月時点の情報をもとに作成しています。税制は変更されることがあるため、手続きの前に、国税庁などの公式情報をご確認ください。