




M&Aで、会社や事業を、売却する側にとって、「いくらで売れるのか」は、最も関心の高い、テーマです。そして、価格は、買い手が、会社の価値を、どのように評価するかによって、決まります。買い手が、どのような考え方で、価値を評価するのかを、知っておくことは、売り手にとっても、交渉を有利に進めるための、大切な知識です。
この記事では、M&Aで、買い手が、会社の価値を評価する、主な方法と、評価のときに見られるポイントを、解説します。あわせて、数字を使った、簡単な例、売り手が、評価を高めるためにできること、税務上の「時価」との違いも、紹介します。評価の方法は、一つではなく、どの方法を使うかで、価格は大きく変わることを、理解しておきましょう。
なお、この記事の数字の例は、理解のための想定で、実際の価格を、示すものではありません。会社の価値の評価は、専門的な判断が必要なため、実際には、専門家に、ご相談ください。
企業価値と、株式価値の違い
会社の価値を、評価するときに、よく使われる、2つの言葉があります。
- 事業価値(企業価値):事業そのものが、生み出す価値。借入金などの、有利子負債を、含めた、事業全体の価値
- 株式価値:事業価値から、有利子負債などを、差し引いて、現預金などを加えた、株主にとっての価値
一般に、「事業価値=株式価値+純有利子負債(有利子負債-現預金)」という関係が、あります。株式を、買い取る場合は、株式価値が、買い手が、支払う金額の目安になります。
価値を評価する、3つのアプローチ
会社の価値を、評価する方法は、大きく、次の3つの、アプローチに、分けられます。
| アプローチ | 考え方 | 代表的な方法 |
|---|---|---|
| コストアプローチ | 会社の資産と負債を、時価で評価する | 時価純資産法、簿価純資産法 |
| インカムアプローチ | 将来の利益やキャッシュフローから、価値を求める | DCF法、収益還元法 |
| マーケットアプローチ | 似た会社や、取引の事例と、比較する | 類似会社比較法、類似取引比較法 |
コストアプローチ:純資産をもとにする
コストアプローチは、会社が、持っている資産と、負債に注目して、価値を評価する方法です。
時価純資産法
貸借対照表の、資産と負債を、時価に、評価し直して、差し引いた、純資産の額を、基準にします。たとえば、土地や、有価証券の含み益や、含み損、回収が難しい売掛金、不要な在庫などを、反映させます。
特徴と、注意点
- 算定が、比較的、分かりやすく、客観的
- 将来の収益力や、のれんが、反映されにくい
- 資産が、多い会社や、清算を前提とする場合に、使われやすい
小規模な会社の、M&Aでは、時価純資産に、のれん(営業権)を、上乗せして、価格を決める方法が、よく使われます。
インカムアプローチ:将来の収益から考える
インカムアプローチは、会社が、将来、生み出す、利益や、キャッシュフローをもとに、価値を評価する方法です。
DCF法(ディスカウント・キャッシュ・フロー法)
将来の、フリーキャッシュフローを、予測し、一定の割引率で、現在の価値に、引き直して、合計する方法です。事業計画の精度が、結果に、大きく影響します。
収益還元法
将来の利益が、一定であると仮定して、利益を、還元率で割って、価値を求める方法です。DCF法を、簡略化した方法として、使われることがあります。
数字の例(想定)
毎年のフリーキャッシュフローが、500万円で、安定していると仮定し、割引率(期待する収益率)を、10%として、永続的に続くと考える場合の、価値は、500万円÷10%=5,000万円です。割引率が、変わると、価値は、大きく変わります。たとえば、割引率が、15%であれば、500万円÷15%=約3,333万円です。
特徴と、注意点
- 将来の収益力が、反映される
- 事業計画や、割引率の設定によって、結果が大きく変わる
- 計画の根拠を、示す必要がある
マーケットアプローチ:似た会社と比べる
マーケットアプローチは、上場している、似た会社や、過去の、M&Aの事例と、比較して、価値を評価する方法です。
倍率で評価する方法
代表的なのが、EBITDA(営業利益に、減価償却費を、加えた指標)に、一定の倍率を、掛けて、事業価値を求める方法です。業種ごとに、倍率の水準が、異なります。
数字の例(想定)
EBITDAが3,000万円で、類似の事例から、倍率を、4倍と、考える場合は、事業価値は、3,000万円×4倍=1億2,000万円です。ここから、純有利子負債(有利子負債が4,000万円、現預金が1,000万円の場合は、3,000万円)を差し引くと、株式価値は、1億2,000万円-3,000万円=9,000万円となります。
特徴と、注意点
- 市場の水準が、反映されやすい
- 比較する会社や事例の選び方で、結果が変わる
- 小規模な会社には、比較できる事例が、少ない場合がある
買い手が、評価のときに見るポイント
評価の方法に、加えて、買い手は、次のような点を、確認します。
実質的な収益力
決算書の利益ではなく、経営者の役員報酬や、事業に関係のない支出、一時的な損益などを調整した、「実質的な収益力」を、見ます。
簿外債務や、偶発債務の有無
決算書に載っていない債務(簿外債務)や、将来、発生する可能性のある債務(偶発債務)がないかを、確認します。未払いの残業代、退職給付、保証債務、訴訟のリスクなどです。これらが、見つかると、価格の引き下げの要因になります。
事業の安定性と、成長の可能性
顧客や、取引先の、分散の状況、特定の顧客への依存度、市場の動向、競合の状況などを、見ます。
経営者への依存度
経営者が、いなくなっても、事業が、続くかを、確認します。依存度が高い場合は、評価が低くなる傾向があります。
従業員や、許認可、設備の状況
主要な従業員が、残ってくれるか、許認可を、引き継げるか、設備が、老朽化していないかなども、評価に影響します。
税務や、法務のリスク
過去の、税務調査の指摘や、未払いの税金、法令の違反、契約上の問題がないかを、確認します。
小規模な会社でよく使われる:年買法
中小企業や、小規模な会社のM&Aでは、複雑な計算ではなく、「年買法」(営業権の評価の考え方)が、使われることがあります。時価純資産に、実質的な年間の利益の、数年分を、のれんとして、加えて、価格を決める方法です。何年分を、加えるかは、業種や、事業の安定性、買い手と売り手の交渉によって、変わります。
この方法は、計算が、分かりやすい反面、年数の根拠が、あいまいになりやすい面があります。他の方法と、あわせて、試算し、妥当性を、確認することが、大切です。
評価の方法によって、価格が変わる例(想定)
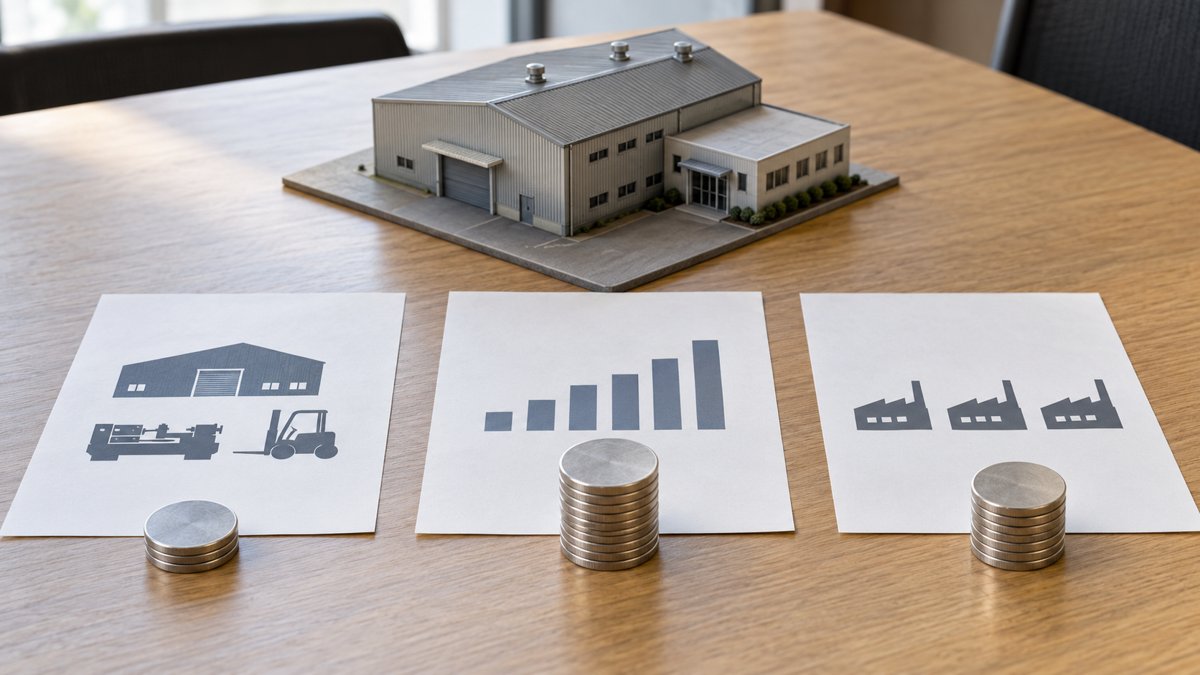
同じ会社でも、評価の方法によって、価格が、どのくらい変わるのかを、想定の例で、確認します。この数字は、理解のための想定です。
| 評価の方法 | 株式価値の例(想定) | 特徴 |
|---|---|---|
| 時価純資産法 | 6,000万円 | 資産と負債の時価をもとにするため、収益力が反映されない |
| 時価純資産+のれん(年買法) | 9,000万円 | 純資産に、収益力の数年分を、加える |
| EBITDA倍率法 | 9,000万円 | 市場の倍率を、反映する |
| DCF法 | 7,500万円 | 事業計画と割引率の設定で変わる |
このように、方法によって、価格に、幅が出ます。買い手は、複数の方法を、使って、価格の妥当性を確認します。売り手も、複数の方法で、試算することで、交渉の場で、根拠を持って、価格の説明ができます。
デューデリジェンスによる、価格の調整
買い手による、調査(デューデリジェンス)の結果、価格が、調整されることが、あります。たとえば、次のようなケースです。
- 簿外債務が、見つかった場合:その金額分、価格が、引き下げられる
- 未払いの残業代や、社会保険料が、見つかった場合:債務として、価格から、差し引かれる
- 主要な取引先との契約が、引き継げないことが、判明した場合:事業の価値が、下がり、価格が見直される
- 在庫や、売掛金の評価が、帳簿と異なる場合:資産の評価が、修正される
売り手は、調査の前に、これらの項目を、自社で点検し、問題があれば、事前に、整理しておくと、価格の引き下げを、防げる場合があります。
評価を進める、実務の流れ
M&Aでの、価値の評価は、次のような流れで、進みます。
売り手による、事前の試算
売り手は、税理士などの専門家に、依頼して、会社の価値の見立てを、行います。複数の方法で、試算し、価格の幅を、把握します。
買い手による、初期の評価
買い手は、企業概要書などの、資料をもとに、初期の評価を行い、おおよその価格の、感触を、示します。
基本合意での、価格の目安の確認
基本合意の段階で、価格の目安(レンジ)を、確認します。この段階の価格は、デューデリジェンスの結果によって、変わる可能性があります。
デューデリジェンスと、最終的な価格の決定
調査の結果を、反映して、最終的な価格を、決定し、契約を結びます。
税務上の「時価」との違い
M&Aの価格は、売り手と、買い手の交渉で決まる、「取引価格」です。一方、税務上は、株式の譲渡や、贈与の際に、「時価」が、問題になることがあります。たとえば、親族間で、株式を、著しく低い価格で、売買すると、時価との差額が、贈与とみなされ、贈与税が、課税されるおそれがあります。
取引相場のない株式の、税務上の評価の方法は、国税庁の「財産評価基本通達」で、定められており、会社の規模などに応じて、類似業種比準価額や、純資産価額などを、使い分けます。第三者との、M&Aでは、交渉で決まった価格が、基本となりますが、親族や、関係者との取引では、税務上の時価を、確認しておく必要があります。
売り手が、評価を高めるためにできること
買い手の評価を、高めるために、売り手が、準備できることを、紹介します。
- 決算書を、整えて、役員への貸付金や、事業に関係のない資産を、整理する
- 実質的な収益力を、説明できる資料を、作る
- 簿外債務や、未払い賃金などを、事前に、洗い出し、対応しておく
- 経営者に、依存しない仕組みを、作る
- 顧客や、取引先との関係を、安定させ、依存を分散する
- 主要な従業員との、関係を、良好に保つ
価値の評価で、専門家に依頼するメリット
会社の価値の評価は、専門的な知識が、必要な作業です。税理士や、公認会計士に、依頼すると、次のようなメリットがあります。
- 複数の方法で、試算し、価格の幅を、客観的に、把握できる
- 決算書の数字を、調整して、実質的な収益力を、算出できる
- 買い手に、価格の根拠を、説明するための、資料を、作成できる
- 簿外債務や、税務上のリスクを、事前に、洗い出せる
- 税金の試算と、合わせて、手取りの額を、確認できる
価格の見立てを、持たないまま、交渉に臨むと、買い手の提示した、価格が、適正かどうかを、判断できません。売却を、考え始めた段階で、専門家に、相談し、価値の見立てを、依頼することをおすすめします。見立ての結果は、売却を進めるかどうかを、判断する材料にもなります。
価格の評価に関する、よくある質問
Q1. 会社の価値は、一つに決まりますか?
決まりません。評価の方法や、前提によって、価値は、大きく変わります。複数の方法で、試算して、価格の幅を、知っておくことが大切です。最終的な価格は、売り手と、買い手の交渉で、決まります。
Q2. 自分で、会社の価値を、計算できますか?
簡易的な、試算は、できますが、正確な評価には、専門的な知識が、必要です。税理士や、公認会計士に、依頼すると、より、精度の高い評価が、得られます。
Q3. 買い手は、売り手の提示する価格を、そのまま、受け入れますか?
多くの場合、買い手は、自分の評価をもとに、価格を、交渉します。デューデリジェンスの結果、問題が見つかれば、価格の引き下げを、求められることもあります。
M&Aと事業承継のお悩みはストラーダグループへ
ストラーダグループでは、税理士や公認会計士などの専門家が連携して、中小企業のM&Aや事業承継を、サポートしています。会社の価値の評価、決算書の整理、売却した場合の税金の試算、デューデリジェンスへの対応まで、一貫してご相談いただけます。初回のご相談は無料です。お気軽にご相談ください。
※本記事は、2026年10月時点の一般的な情報をもとに作成しています。実際の価値の評価では、専門家にご相談ください。