







会社が本店を移したときは、実際に移転した日から2週間以内に、本店移転の登記を申請する必要があります(会社法第915条第1項・第916条)。法務局の管轄が変わる「管轄外移転」では、旧所在地と新所在地の2つの申請書を旧所在地の法務局へ同時に出し、登録免許税は合計6万円です。株式会社で定款に書いた本店の所在地の範囲を出るときは、株主総会の特別決議による定款変更も必要になります。年末年始や新年度に事務所を移す会社は、移転日を決める前に、決議と登記の段取りを確認しておくと安心です。
年末年始の休みを使った引っ越しや、新年度に合わせたオフィスの移転を予定している会社は多いのではないでしょうか。事務所を移すときは、内装や引っ越し業者の手配、取引先への案内に目が向きがちですが、登記上の本店を移す場合には、法務局への「本店移転の登記」が必要です。
本店移転の登記は、移転先が同じ法務局の管轄内か、管轄外かによって、申請書の数や登録免許税が変わります。また、移転先の住所によっては、定款を変更するための株主総会の決議も必要になります。この記事では、主に株式会社の本店移転を念頭に、期限、決議、費用、怠った場合の過料、そして登記と並行して確認する主な届出の全体像を、法務局の記載例や条文をもとに整理します。合同会社の決定方法の違いも後で説明します。
なお、役員の任期と登記の関係は「役員任期は定款で確認!」の記事で、合同会社をたたむときの手続きは「合同会社の解散・清算」の記事で取り上げていますので、あわせてご覧ください。
本店移転登記とは?
本店移転登記とは、会社の登記簿に記録された本店の所在場所を、移転後の所在場所に変える登記です。本店は登記事項の一つなので、本店を移したときは登記が必要になります(会社法第911条第3項第3号・第915条第1項)。
本店の所在場所と、日常の作業場所や営業所は、必ずしも一致しません。本店そのものを移さず、別の場所に作業用の事務所を借りるだけであれば、通常、本店移転の登記は不要です。ただし、実際に本店を移した場合は、登記上の住所を据え置くだけで登記義務を免れるわけではありません。また、会社の支店を設置した場合には支店設置の登記が必要となり、許認可の営業所の設置・変更に当たる場合にも、別の手続きが必要になることがあります。
反対に、社長の自宅を本店として登記している会社が、オフィスを借りて本店をそちらに移す場合や、バーチャルオフィスから実際のオフィスに切り替える場合は、本店移転の登記が必要です。「どこを本店として登記するか」を先に決めることが、手続きの出発点になります。
1.登記上の本店と実際の事務所の関係
本店の所在場所は、取引先が登記事項証明書で確認する情報であり、税務署や金融機関への届出、許認可の申請などでも使われます。登記上の本店と実際の事務所がずれたままだと、郵便物が届かない、口座開設や融資の審査で説明を求められる、といった支障が出ることがあります。
2.同じ名前の会社が移転先にある場合
移転先の所在場所に、同じ商号の会社がすでに登記されている場合は、その場所に本店を移す登記はできません(商業登記法第27条)。同じビルの同じ所在場所に、同じ商号の会社がないかを、事前に確認しておくと安心です。
本店移転登記の期限は?
本店移転登記の期限は、実際に本店を移転した日から2週間以内です(会社法第915条第1項、管轄外への移転は同法第916条)。期限の起点は、原則として決議の日や議事録に記載した予定日ではなく、実際に本店を移転した日です。予定どおりに移転しなかった場合は、実際の経緯に合う機関決定や書類を確認します。
法務局の記載例でも、登記の原因となる日付は「実際に移転した日」を記載するとされています。また、本店移転の日より前に、本店移転の登記を申請することはできません(法務局「商業・法人登記の申請書様式」の記載例)。そのため、移転日のあとの2週間で、議事録をそろえ、申請書を出すことになります。
1.年末年始・新年度の移転で気をつけたいこと
法務局などの行政機関は、12月29日から1月3日までが休日です(行政機関の休日に関する法律第1条)。年末に移転すると、2週間のうちの数日が閉庁期間と重なります。年度の切り替わりに移転する場合も、社内の決裁や書類の準備に使える日数を確認しておきましょう。ただし、申請期限の末日が土曜日、日曜日、祝日や年末年始の休日に当たる場合は、翌開庁日が期限になります(行政機関の休日に関する法律第2条)。期間の途中に休日があっても、その日数が一律に2週間へ加算されるわけではありません。郵送申請は投函日ではなく、申請書が法務局へ到達した日を基準に扱われるため、到達までの余裕も見込みます。
移転日を決める段階で、取締役会や株主総会の日程、議事録の作成、押印の手配までを逆算しておくと、期限に追われずに済みます。登記・供託オンライン申請システムを使ったオンライン申請も用意されていますが、電子署名などの準備が必要です。
2.移転日をどう決めるか
移転日は、取締役会などの決議で「移転の時期」として定めます。登記に書く日付は、その時期に実際に移転した日です。引っ越しの日程がずれる可能性がある場合は、決議での移転の時期の定め方を、事前に司法書士などに相談しておくとよいでしょう。
管轄内移転と管轄外移転の違い
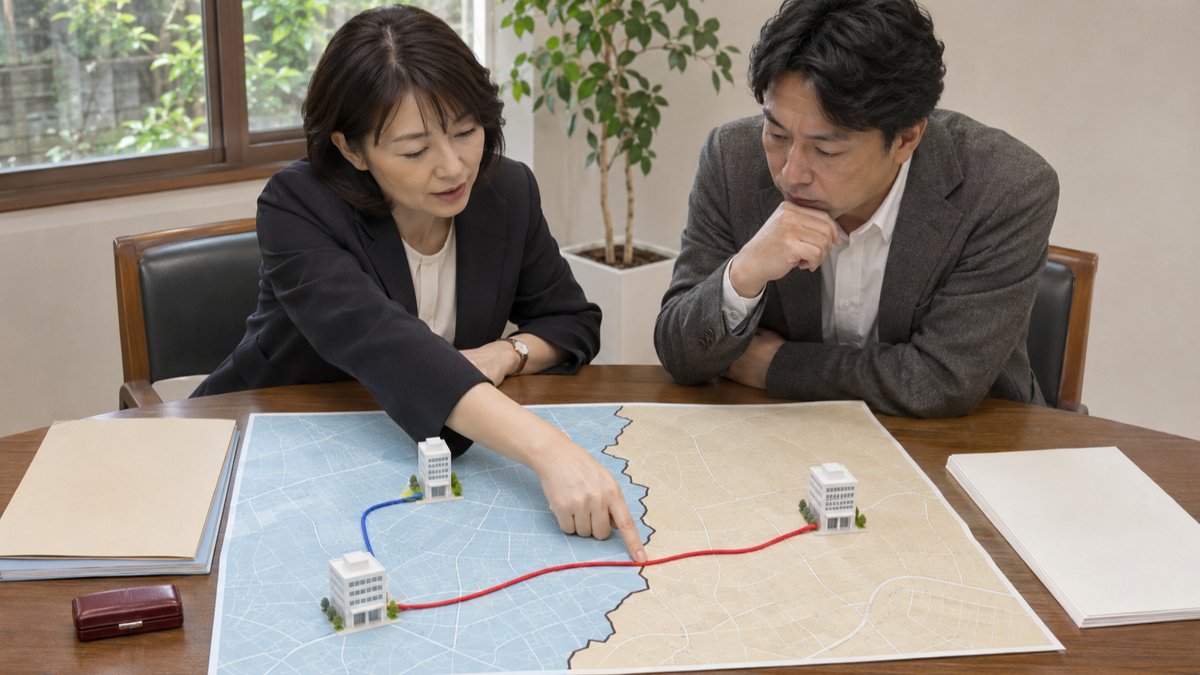
管轄内移転と管轄外移転の違いは、移転前と移転後の本店が同じ法務局の管轄区域内にあるかどうかです。管轄外移転では、旧所在地と新所在地の2件の登記が必要になり、登録免許税も2件分かかります(会社法第916条、商業登記法第51条)。
商業・法人登記の管轄は、市区町村の境界だけでは判断できません。複数の市区町村が同じ登記所の管轄となることがあり、不動産登記の管轄とも異なる場合があります。移転前後の管轄は、法務局のホームページの「管轄のご案内」で、「商業・法人登記」の区分を確認します。
| 項目 | 管轄内移転 | 管轄外移転 |
|---|---|---|
| 申請書の数 | 1通 | 2通(旧所在地宛て・新所在地宛て) |
| 提出先 | 本店を管轄する法務局 | 2通とも旧所在地を管轄する法務局に同時に提出 |
| 登録免許税 | 3万円 | 3万円+3万円=合計6万円 |
| 印鑑カード | 引き続き使用 | 印鑑証明書が必要な場合は、新所在地を管轄する法務局宛てに改めて交付請求 |
| 登記の完了 | 本店の法務局で完了 | 旧所在地で審査後、新所在地へ送付されて完了 |
1.管轄外移転は旧所在地の法務局を経由する
管轄外移転では、新所在地宛ての申請も、旧所在地を管轄する法務局を経由して出します。旧所在地宛ての申請と新所在地宛ての申請は、同時にしなければなりません(商業登記法第51条第1項・第2項)。旧所在地の法務局で問題がなければ、申請書類が新所在地の法務局へ送られ、そこで登記が行われます(同法第52条)。
管轄外移転では、旧所在地と新所在地の両方の登記所で処理が行われるため、完了時期は両登記所の処理状況によって変わります。公表されている登記完了予定日が今回の申請にも当てはまるか、提出先に確認しておくとよいでしょう。新しい本店の登記事項証明書を、口座の住所変更や許認可の届出に使う予定がある場合は、日数に余裕を見ておくと安心です。
2.印鑑届書は不要に、印鑑カードは引き継がれない
令和7年4月21日以降に申請する管轄外の本店移転登記では、従前の届出印鑑を引き継ぐ場合、新所在地を管轄する法務局への印鑑届書の再提出は不要です。旧所在地の法務局が印鑑の記録を新所在地の法務局へ移すためです。移転とあわせて届出印鑑を変更する場合などには、別途、印鑑の届出を確認します(法務省「本店を管轄登記所外に移転する際の印鑑届書の提出が不要になりました」)。
一方で、印鑑カードは従来どおり引き継がれません。移転後に印鑑証明書が必要な場合は、登記が終わったあとに、新所在地を管轄する法務局宛てに印鑑カードの交付を請求します。移転直後に契約や融資の手続きが控えている場合は、印鑑証明書を取得するタイミングにも気をつけましょう。
3.新しい登記記録に移る情報
管轄外移転では、新所在地の法務局に新しい登記記録がつくられ、そこには移転時点で効力のある事項が記録されます(会社法第916条第1号・第911条第3項)。過去の役員の変更などの履歴は、旧所在地の閉鎖された登記記録で確認する形になります。過去の経緯を証明書で示す必要がある手続きを控えている場合は、旧所在地の記録の取り方も確認しておくとよいでしょう。
株主総会・取締役会の決議と定款変更
株式会社で定款変更のための株主総会決議が要るかどうかは、移転先が、定款に定めた本店の所在地の範囲内かどうかで判断します。範囲外に移るときは、原則として株主総会の特別決議による定款変更が必要です。具体的な所在場所や移転時期の決定は、通常、取締役会で行います。取締役会がない会社では、定款に別段の定めがなければ、取締役が1人のときはその取締役、2人以上のときは過半数で決めますが、株主総会で決める方法もあります。
株式会社の定款には「本店の所在地」を記載しなければなりません(会社法第27条第3号)。定款に本店所在地を市区町村などの最小行政区画まで記載し、番地までは記載していない場合、同じ区画内の移転であれば、通常、本店所在地に関する定款変更は不要です。
| 移転のパターン | 定款変更 | 必要な決議 |
|---|---|---|
| 定款の最小行政区画の中での移転 | 不要 | 原則として取締役会の決議(取締役会がない会社は、定款に別段の定めがなければ取締役の過半数、1人ならその取締役の決定) |
| 定款の最小行政区画の外への移転 | 必要 | 原則として株主総会の特別決議に加え、取締役会等の決定 |
| 定款に番地まで書いている場合 | その記載が変わる移転であれば必要 | 株主総会の特別決議。具体的な所在場所と移転時期の決定方法は、定款と決議の内容に応じて確認します。 |
1.定款変更は株主総会の特別決議
定款の変更は、株主総会の決議で行います(会社法第466条)。この決議は特別決議で、原則として議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要です(同法第309条第2項第11号)。株主が少ない会社でも、議事録の作成は省略できません。法務局の記載例では、定款を変更する場合に株主総会議事録と株主リストを添付するとされています。なお、取締役または株主の提案について、議決権を行使できる株主全員が書面または電磁的記録で同意すれば、株主総会の決議があったものとみなされる制度もあります(会社法第319条第1項)。この場合も、みなし決議の議事録や株主リストなど、決定方法に応じた書類の準備は必要です。
2.具体的な所在場所と移転日は取締役会などで決める
定款を変更しただけでは、具体的な所在場所や移転時期まで決まっていない場合があります。通常、取締役会設置会社では取締役会で、取締役会がない会社では、定款に別段の定めがなければ取締役が1人のときはその取締役、2人以上のときは過半数で決定します(会社法第362条第2項第1号・第348条第1項・第2項)。取締役会がない会社では、株主総会で決める方法もあります(同法第295条第1項)。定款変更決議等で具体的な所在場所や移転時期も定めている場合を含め、決定内容に応じた議事録や取締役決定書などを、登記の添付書類として準備します。
3.合同会社の場合
合同会社などの持分会社では、定款の変更は、定款に別段の定めがある場合を除き、総社員の同意で行います(会社法第637条)。ここでいう社員は、従業員ではなく出資者を指します。具体的な所在場所や移転時期は、定款に別段の定めがなければ、社員が1人ならその社員、2人以上なら社員の過半数で決めます。業務を執行する社員を定款で定めた場合は、定款に別段の定めがなければ、その社員が1人ならその社員、2人以上ならその過半数で決めます(同法第590条第1項・第2項、第591条第1項)。株式会社とは書類の名前や決定の方法が違うため、法務局の合同会社用の記載例も確認しておきましょう。
本店移転登記の費用と必要書類
本店移転登記の登録免許税は、本店1か所につき3万円で、管轄外移転では旧所在地と新所在地の2件分として合計6万円です(登録免許税法別表第一第24号(1)ヲ)。司法書士に申請を依頼する場合は、これとは別に報酬がかかります。
1.登録免許税の内訳
- 管轄内移転:3万円(申請書1通)
- 管轄外移転:旧所在地宛て3万円+新所在地宛て3万円=6万円
- 旧本店を支店として残す場合:支店設置の登記として、別に1か所につき6万円(登録免許税法別表第一第24号(1)ル)
本店所在地に関する定款変更について、本店移転の登記とは別に「定款変更」という登記や登録免許税が生じるわけではありません。ただし、本店移転と同時に商号や目的を変える場合は、その変更の登記にも登録免許税がかかります。
2.主な添付書類
法務局の記載例では、株式会社の本店移転の登記には、次の書類を添付するとされています。管轄外移転の場合、新所在地宛ての申請書には、代理人に頼む場合の委任状のほか、添付書類は要りません(商業登記法第51条第3項)。
- 株主総会議事録(定款を変更する場合)
- 株主リスト(株主総会の決議がある場合)
- 取締役会議事録、取締役決定書など(会社の機関設計と決定方法に応じた書類)
- 委任状(代理人に申請を頼む場合)
議事録に押す印鑑や、申請書に押す印鑑にも決まりがあります。申請書や添付書類に不備があると、補正のために登記の完了が遅れることがあるため、作成した書類は提出前に記載例と照らし合わせておくとよいでしょう。
本店移転登記を怠った場合の過料
本店移転登記を期限までにしなかった場合、会社法上、代表取締役などが100万円以下の過料の対象になり得ます(会社法第976条第1号)。過料は会社ではなく、登記をすべき立場の取締役などに科されるものです。
過料は刑事罰ではありませんが、裁判所から通知が届くと、対応に手間がかかります。実際に過料が科されるか、いくらになるかは、遅れた期間などの事情によって個別に判断されるため、一律の金額があるわけではありません。
また、登記が遅れると、その間は登記簿上の本店と実際の事務所が食い違った状態になります。金融機関の手続きや許認可の更新、取引先の与信確認などで説明を求められることもあります。移転が決まった時点で、登記のスケジュールを引っ越しの段取りと一緒に組んでおくことが大切です。
1.期限を過ぎてしまったとき
期限を過ぎていても、登記を申請しないままにしてよいわけではありません。気づいた時点で、できるだけ早く申請することが大切です。議事録の日付や移転日の記載は、実際の経緯どおりに作成する必要があります。日付をさかのぼって書類を作り直すようなことは避けてください。
本店移転後に必要な主な届出
本店を移したあとは、登記とは別に、税務署・都道府県・市区町村、年金事務所、労働基準監督署、ハローワークなどへの届出が必要になることがあります。これらの届出は、それぞれの窓口や専門家の業務の範囲が異なるため、登記と並行して確認しておくとよいでしょう。登記完了を待つと届出の期限に間に合わない場合があります。社会保険や労働保険・雇用保険の所在地変更の届出は、変更から5日以内や10日以内など、登記の期限より短い期限が定められているものもあります(日本年金機構・厚生労働省の手続案内)。必要な届出と提出先は会社ごとに異なるため、担当の専門家や窓口に早めに確認しておきましょう。
- 税務関係:法人税・消費税の「異動届出書」(国税庁)、都道府県・市区町村への異動の届出など
- 社会保険・労働保険関係:日本年金機構、労働基準監督署、ハローワークへの所在地変更の届出など
- 許認可関係:建設業や宅地建物取引業など、許認可を受けている業種の変更届
- その他:金融機関、取引先、リース会社、ホームページや名刺などの住所の変更
法人が納税地を移した場合の異動届出書は、異動後速やかに、異動前の納税地の所轄税務署長へ提出します(国税庁「異動事項に関する届出」)。給与支払事務所の移転の届出や地方税の届出なども必要になることがあり、様式や提出先、期限は届出ごとに異なります。具体的な手続きは、顧問の税理士などに確認しておくと安心です。
会社自身で届出や登記申請を行うこともできます。外部に業として依頼する場合の主な相談先は、税務の届出が税理士、社会保険・労働保険の届出が社会保険労務士、許認可の変更届が行政書士、登記の申請代理が司法書士です。他の法律で制限される業務を行政書士が一括して扱えるわけではなく、法令上の例外も踏まえて、各資格の業務範囲に応じて依頼します。誰に何を頼むかを最初に整理しておくと、届出の漏れを防ぎやすくなります。
1.登記事項証明書を求められる届出もある
届出によっては、移転後の登記事項証明書の写しなどを求められることがあります。登記完了が届出期限に間に合わない場合は、提出方法や添付書類の扱いを提出先に事前確認します。また、不動産を所有し、その所有権の登記名義人となっている会社では、本店移転に伴う不動産登記上の住所変更も確認します。令和8年4月1日以降の住所変更については、原則としてその変更の日から2年以内に住所変更登記を申請する義務があります。不動産の所有権の登記に会社法人等番号が記録されている法人では、商業・法人登記の情報に基づき登記官が職権で変更する「スマート変更登記」が利用できるため、番号の記録状況と変更の反映状況を確認します(法務省の住所等変更登記・スマート変更登記の案内)。
本店移転を進めるときのチェックリスト
本店移転は、移転先を決めた段階から各手続きの期限を確認し、登記と各種届出を並行して進めることが大切です。とくに、定款変更が要るかどうかと、管轄外になるかどうかの2点を、移転先を決めた段階で確認しておくと、その後の段取りが組みやすくなります。
- 移転先の所在地が、定款に定めた本店の所在地の範囲内か
- 移転先が、今の本店と同じ法務局の管轄か
- 移転先の同じ所在場所に、同じ商号の会社が登記されていないか
- 株主総会・取締役会の日程と、議事録の作成・押印の手配
- 実際の移転日と、そこから2週間以内の申請日
- 年末年始や連休など、法務局の閉庁日と重ならないか
- 登録免許税(3万円または6万円)と、支店を残す場合の費用
- 管轄外移転で印鑑証明書が必要な場合の、新しい印鑑カードの交付請求
- 税務・社会保険・許認可・金融機関などへの届出の担当と期限
よくあるご質問
Q1.本店移転の登記は、いつまでにすればよいですか?
実際に本店を移転した日から2週間以内です(会社法第915条第1項・第916条)。移転日より前に申請することはできません。
Q2.同じ市内の移転でも、株主総会は必要ですか?
定款に本店所在地を市区町村などの最小行政区画までしか書いていなければ、同じ区画内の移転では、通常、定款変更のための株主総会決議は不要です。具体的な所在場所と移転時期は、通常、取締役会で決めます。取締役会がない会社では、定款に別段の定めがなければ、取締役が1人ならその取締役、2人以上なら過半数で決めます。株主総会で決める方法もあります。
Q3.管轄外に移転すると、登録免許税はいくらですか?
旧所在地宛てと新所在地宛ての2件分で、合計6万円です(登録免許税法別表第一第24号(1)ヲ)。管轄内の移転は3万円です。
Q4.管轄外に移転したら、印鑑の届出はやり直しですか?
令和7年4月21日以降に申請する管轄外の本店移転登記では、従前の届出印鑑を引き継ぐ場合、印鑑届書の再提出は不要です。改印する場合などは別途確認します。印鑑カードは引き継がれないため、印鑑証明書が必要な場合は、登記完了後に新所在地を管轄する法務局宛てにカードの交付を請求します。
Q5.登記を忘れていた場合、どうなりますか?
代表取締役などが100万円以下の過料の対象になり得ます(会社法第976条第1号)。気づいた時点で、できるだけ早く申請することが大切です。
本店移転登記のお悩みはストラーダグループへ
本店移転の登記は、移転先の管轄、定款の書き方、決議の方法によって、必要な書類や費用が変わります。年末年始や新年度に事務所を移す予定がある会社は、移転先が決まった段階で、登記の段取りを確認しておくと安心です。
ストラーダグループの司法書士法人では、本店移転の登記について、定款変更の要否の確認や議事録の作成のご相談、登記申請の代理を承っています。また、移転にともなう税務の届出は税理士法人、社会保険・労働保険の届出は社会保険労務士法人、許認可の変更届は行政書士法人と、グループ内の各専門家が連携してご相談に対応します。
本店移転を予定されている方は、無料相談の対象や予約方法などをご確認のうえ、お気軽にストラーダグループへご相談ください。
※本記事は、2026年10月29日時点の法令・公的情報を基準に確認しています。法令や手続きの内容は変更されることがありますので、最新の情報は法務局・法務省・国税庁などの公式情報をご確認ください。