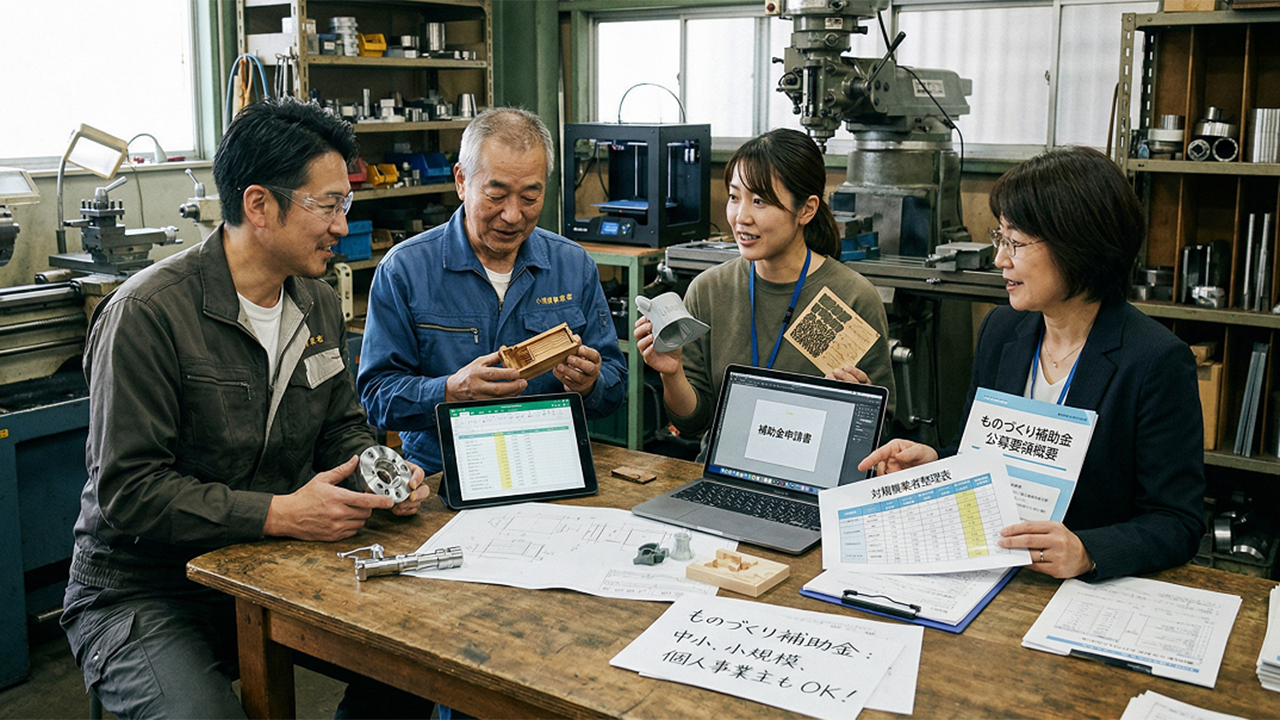






業務改善助成金は、従業員の賃金の引上げと、業務を効率化するための設備投資をあわせて行う中小企業・小規模事業者を支援する、厚生労働省の助成金です。設備投資にかかった費用の一部を、最大600万円まで助成してもらえます。
以前は「車やパソコンも買える助成金」として紹介されることもありましたが、制度は毎年見直されており、2026年度(令和8年度)からは自動車(特殊用途の自動車を除く)が助成対象外になるなど、対象となる経費の範囲も変わっています。この記事では、令和8年度の業務改善助成金の要件や助成額、対象となる経費、申請の流れと注意点を、厚生労働省の案内をもとに分かりやすく解説します。
Contents
業務改善助成金とは?制度の概要
業務改善助成金は、事業場内で最も低い時間給(事業場内最低賃金)を一定額以上引き上げ、あわせて生産性の向上につながる設備投資などを行った事業者に対して、その費用の一部を助成する制度です。
地域別最低賃金は毎年10月ごろに改定されており、近年は大幅な引上げが続いています。最低賃金の引上げは人件費の増加につながるため、中小企業にとっては大きな負担です。業務改善助成金は、機械設備の導入やシステム化などで業務を効率化し、生産性を高めることで、賃金を引き上げても経営が成り立つようにすることを目的としています。
助成金と補助金の違い
業務改善助成金は「助成金」ですが、一般的な補助金と同じく、交付決定を受けてから事業を行い、実施した後に実績を報告して支給を受ける後払いの仕組みです。また、予算の範囲内で交付されるため、申請期間の途中で受付が終了することもあります。要件を満たせば必ず受け取れるものではない点に注意しましょう。
業務改善助成金の対象となる事業者の要件
令和8年度の業務改善助成金を申請できるのは、次の要件を満たす事業者です。
- 中小企業・小規模事業者であること(大企業と密接な関係を持つ「みなし大企業」でないこと)
- 事業場内最低賃金が、令和8年度の地域別最低賃金未満であること
- 解雇や賃金の引下げなど、助成金を交付しない理由に当たる事情がないこと
申請は会社単位ではなく、工場や店舗、事務所など、労働者がいる事業場ごとに行います。同じ事業場からの申請は年度内に1回までです。過去に業務改善助成金を利用したことがある事業者も、再び申請することができます。
引き上げる労働者の条件
賃金を引き上げる対象となる労働者は、週の所定労働時間が20時間以上の雇用保険の加入者で、雇い入れから6か月を経過している人です。事業場内最低賃金の労働者だけでなく、その人の賃金を引き上げることで賃金額を追い抜かれる労働者も、申請したコース以上の額を引き上げれば「引き上げる労働者」の人数に含めることができます。
業務改善助成金の助成上限額と助成率
令和8年度の業務改善助成金には、事業場内最低賃金の引上げ額に応じて「50円コース」「70円コース」「90円コース」の3つのコースがあります。助成上限額は、コースと引き上げる労働者の人数、事業場の規模によって決まります。
| 引き上げる労働者数 | 50円コース | 70円コース | 90円コース |
|---|---|---|---|
| 1人 | 30万円(40万円) | 40万円(50万円) | 90万円(100万円) |
| 2〜3人 | 40万円(70万円) | 50万円(100万円) | 150万円(240万円) |
| 4〜5人 | 70万円 | 130万円 | 270万円 |
| 6〜7人 | 90万円 | 180万円 | 360万円 |
| 8人以上 | 110万円 | 230万円 | 450万円 |
| 10人以上(特例事業者) | 130万円 | 300万円 | 600万円 |
※括弧内は、事業場の規模が30人未満の事業者の上限額です。
助成率は、事業場内最低賃金が1,050円未満なら5分の4、1,050円以上なら4分の3です。実際に支給される額は、設備投資などにかかった費用に助成率をかけた金額と、助成上限額のいずれか低いほうになります。事業場内最低賃金が低い事業場ほど助成率が高くなるため、賃金水準が低めの事業場にとって使いやすい制度といえます。
助成額の計算例
たとえば、事業場内最低賃金が1,040円の事業場で、8人の労働者の賃金を1,130円まで引き上げ(90円コース)、600万円の設備投資を行った場合、助成率は5分の4なので計算上は480万円ですが、90円コース・8人以上の助成上限額が450万円のため、支給額は450万円になります。
特例事業者とは
次のいずれかに当てはまる事業者は「特例事業者」となり、10人以上の労働者の賃金を引き上げる場合の上限額区分を利用できます。
- 賃金要件:申請する事業場の事業場内最低賃金が1,050円未満であること
- 物価高騰等要件:原材料費の高騰などの外的要因により、申請前6か月間平均の利益率が前年度と比べて3パーセントポイント以上低下していること
業務改善助成金の対象となる経費
助成の対象となるのは、申請した事業場で行う、生産性の向上につながる設備投資などの費用です。厚生労働省の案内では、次のような例が挙げられています。
- POSレジシステムの導入による在庫管理の時間短縮
- リフト付きの特殊車両の導入による送迎時間の短縮
- 国家資格者による、顧客回転率の向上を目的とした業務フローの見直し(経営コンサルティング)
- 顧客管理情報のシステム化
自動車やパソコンは対象になる?
令和8年度からは、それまで特例として助成対象になっていた自動車(特殊用途の自動車を除く)が助成対象外になりました。送迎用のリフト付き車両など、特殊用途の自動車は引き続き対象になり得ます。
パソコンやスマートフォン、タブレットなどの端末と周辺機器は、通常は助成の対象外です。ただし、特例事業者のうち物価高騰等要件に当てはまる事業者は、新規導入に限りパソコンなども助成の対象になる場合があります。
業種別に見る業務改善助成金の活用イメージ
業務改善助成金は、業種を問わず利用できます。どのような設備投資が生産性の向上につながるかは事業によって異なりますが、たとえば次のような活用が考えられます。
- 飲食店:券売機やセルフオーダーシステム、食器洗浄機を導入し、注文受付や洗い場の作業時間を減らす
- 小売店:POSレジやセルフレジを導入し、レジ待ちや在庫管理の時間を短くする
- 介護事業所:送迎用のリフト付き車両や記録システムを導入し、送迎や記録の負担を軽くする
- 製造業:自動化された加工機械や検査機器を導入し、作業時間や不良品を減らす
- 事務所:顧客管理や勤怠管理のシステムを導入し、手作業での集計を減らす
申請書では、導入する設備によってどの作業の時間がどれだけ短くなるのかなど、生産性の向上につながる理由を具体的に説明することが求められます。導入前後の作業時間を比べられるよう、現状の業務の流れや時間を記録しておくとよいでしょう。
業務改善助成金の申請期間と申請の流れ
令和8年度の申請期間
令和8年度の申請期間は、2026年9月1日から、申請する事業場がある都道府県の地域別最低賃金が発効する日の前日、または11月30日のいずれか早い日までです。都道府県によって締切が異なり、すでに受付を終了している地域もあります。また、予算の範囲内で交付されるため、期間内でも募集が終了することがあります。申請を考えている場合は、管轄の都道府県労働局に最新の受付状況を確認しましょう。今年度の申請に間に合わなかった場合も、翌年度の募集に向けて、賃金の引上げ計画や導入する設備の見積もりを早めに準備しておくと、公募が始まってからすぐに申請できます。
申請から支給までの流れ
- 事業場内最低賃金の引上げ計画と設備投資などの計画を立て、都道府県労働局に交付申請書を提出する
- 労働局の審査を経て、交付決定の通知を受ける
- 計画どおりに賃金の引上げと設備の導入、代金の支払いを行う
- 事業が完了したら、事業実績報告書と助成金の支給申請書を提出する
- 労働局の審査を経て交付額が確定し、助成金が振り込まれる
事業の完了期限は、交付決定を受けた年度の1月31日(令和8年度は2027年1月31日)です。
業務改善助成金を申請するときの注意点
交付決定前に設備を導入しない
交付決定を受ける前に設備を発注・導入した場合は、助成の対象になりません。設備の購入を急いでいる場合でも、必ず交付決定を待ってから契約しましょう。見積もりを取ることは交付決定の前でも問題ありませんが、発注書の発行や契約、代金の支払いは交付決定の後に行う必要があります。
賃金の引上げは期限までに1回で行う
地域別最低賃金の改定にあわせて事業場内最低賃金を引き上げる場合は、新しい地域別最低賃金が発効する日の前日までに引上げを完了させる必要があります。発効日の当日に引き上げた場合は対象外になります。また、複数回に分けて引き上げることは認められず、引上げ後の事業場内最低賃金の額を就業規則などに定める必要があります。
助成金を目的にした設備投資にしない
業務改善助成金は、賃金の引上げと生産性の向上を両立させるための制度です。業務の効率化に結びつかない設備や、事業と関係の薄い設備は対象になりません。また、虚偽の申請などの不正受給が発覚した場合は、助成金の返還に加えて、事業者名が公表されるなどの措置がとられることがあります。
賃金を引き上げると、人件費だけでなく社会保険料の負担も増えます。助成金の額だけで判断せず、引上げ後も無理なく賃金を支払えるかを、資金繰りの見通しとあわせて検討しましょう。
業務改善助成金を受け取ったときの税金と会計処理
業務改善助成金は、受け取った事業年度の収入として扱われ、法人であれば法人税、個人事業主であれば所得税の課税対象になります。会計処理では、一般的に「雑収入」などの勘定科目で計上します。
助成金の支給は、事業が完了して実績報告をした後になるため、設備を購入した事業年度と、助成金を受け取る事業年度がずれることがあります。どの時点で収入として計上するかは、交付額が確定した時期などによって判断が分かれることもあるため、決算の前に税理士に確認しておきましょう。
また、助成金を機械や設備などの固定資産の購入に充てた場合は、一定の要件のもとで、受け取った年度の課税を将来に繰り延べる「圧縮記帳」を適用できる場合があります。圧縮記帳を使うと、その後の減価償却費が少なくなるため、長い目で見た税負担や資金繰りへの影響も踏まえて判断することが大切です。
業務改善助成金に関するよくある質問
個人事業主も申請できる?
従業員を雇っている個人事業主も、中小企業・小規模事業者に当たれば申請できます。ただし、賃金を引き上げる対象となるのは雇用保険に加入している従業員で、事業主本人や家族従業者の報酬は対象になりません。
パートやアルバイトの賃金を引き上げても対象になる?
週の所定労働時間が20時間以上で雇用保険に加入しているパートやアルバイトであれば、「引き上げる労働者」に含めることができます。時給で働く従業員が多い事業場ほど、事業場内最低賃金の引上げの影響が大きくなるため、助成金を活用するメリットも大きくなります。
ほかの補助金と一緒に使える?
中小企業省力化投資補助金など、国のほかの補助金や助成金と同じ設備の費用を重ねて受け取ることはできません。異なる設備であれば、それぞれの制度を利用できる場合もあるため、どの設備にどの制度を使うかを事前に整理しておきましょう。
業務改善助成金は最新の要件を確認して活用しよう
業務改善助成金は、事業場内最低賃金を50円以上引き上げ、生産性の向上につながる設備投資などを行った中小企業・小規模事業者に、最大600万円を助成する制度です。令和8年度からは自動車が対象外になるなど、要件や対象経費は年度ごとに見直されているため、申請前には必ず厚生労働省の最新の交付要綱・要領を確認しましょう。
賃金の引上げに取り組む事業者向けには、日本政策金融公庫の「働き方改革推進支援資金」による融資もあります。助成金とあわせて活用を検討するとよいでしょう。
業務改善助成金のお悩みはストラーダグループへ
ストラーダグループでは、税理士・社会保険労務士・中小企業診断士などの専門家が連携し、賃金の引上げ計画や設備投資の検討、助成金を受け取った後の会計処理まで、幅広くサポートしています。業務改善助成金の活用を考えている方は、まずはお気軽にご相談ください。