新しい年が始まると、売上目標や採用計画など、今年の方針を考える経営者の方が多いと思います。その一方で、「夏の賞与のころにお金が足りなくなった」「決算後の納税で預金が急に減った」「借入の据置期間が終わって返済が重くなった」といった資金の悩みは、毎年同じ時期に繰り返されがちです。
こうした悩みの多くは、お金の出入りを月ごとに先回りして書き出すことで、事前に気づくことができます。この記事では、年明けに作る12か月の資金繰り表の作り方、季節的な支出の見込み方、既存借入の返済予定の確認、取引金融機関・日本政策金融公庫・信用保証協会への相談の進め方とタイミング、相談前にそろえる書類を、順を追って解説します。
なお、創業時の融資と補助金の使い分けや、融資審査に向けた事業計画書の書き方は、別の記事で詳しく解説しています。この記事は、すでに事業を営んでいる会社や個人事業主が、新年に1年分の資金の見通しを立てる場面を想定しています。制度上の金額や期限は、各制度の適用要件とあわせて確認してください。
新年に資金繰り計画を立てる理由
新年に資金繰り計画を立てる理由は、1年の中で支出が集中する月を前もって把握し、資金が足りなくなる前に手を打つためです。損益が黒字でも、入金と支払のタイミングがずれると、預金残高が一時的に不足することがあります。
損益計算書は、売上と費用を「発生した時期」で整理するものです。一方で、実際のお金の動きは、売掛金の回収や仕入代金の支払、借入金の返済、税金の納付などのタイミングで決まります。たとえば、借入金の元金返済は費用になりませんが、預金は確実に減ります。逆に、減価償却費は費用ですが、その月に同じ額の支払があるとは限りません。
年の初めに資金繰り計画を立てておくと、次のような効果が期待できます。
- 賞与や納税など、支出が重なる月を早めに把握できる
- 資金が不足しそうな月の前に、融資の相談や支払時期の調整を検討できる
- 金融機関に相談するとき、資金が必要な理由と返済の見通しを数字で説明しやすくなる
- 設備投資や採用のタイミングを、資金の余裕がある月に合わせやすくなる
金融機関から見ても、資金が足りなくなってから慌てて相談されるより、数か月先の不足を見込んで計画的に相談されるほうが、資金の使いみちや返済の見通しを確認しやすくなります。
12か月の資金繰り表の作り方
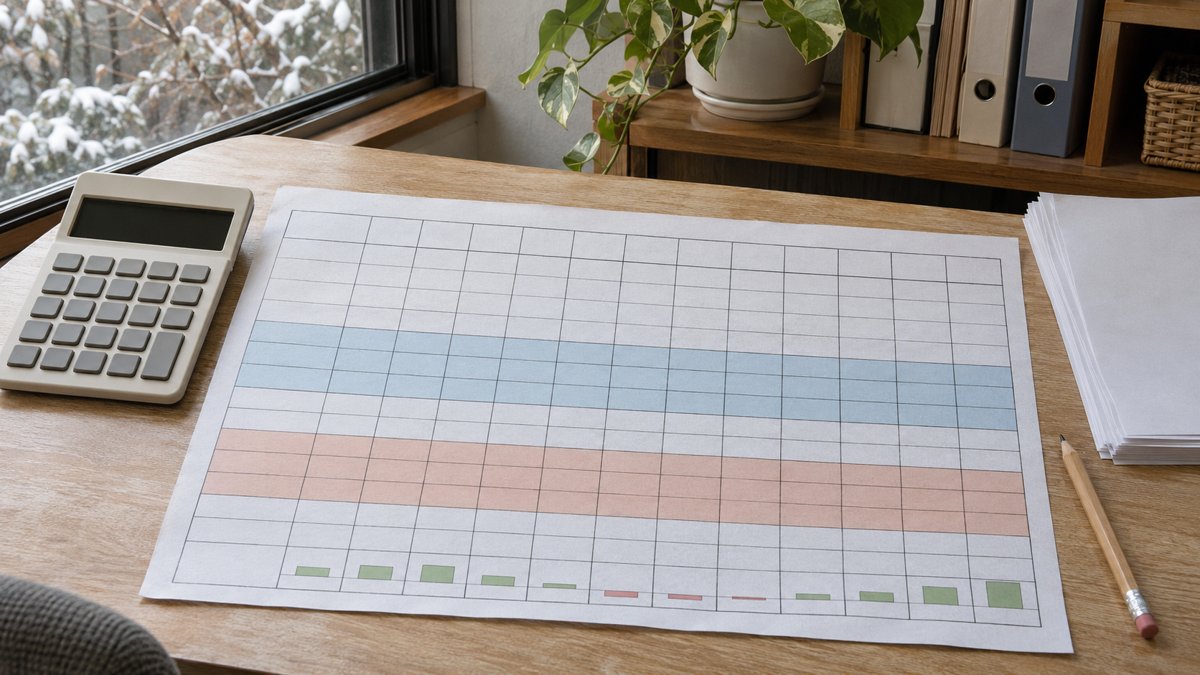
12か月の資金繰り表は、月ごとに「月初の残高」「収入」「支出」「月末の残高」を並べ、預金残高がどう動くかを1年分見通す表です。決まった様式はなく、表計算ソフトで自社に合った形に作ることができます。
1.基本の形を決める
まずは、横に1月から12月までの12か月を並べ、縦に次の項目を置きます。会社の決算月に合わせて、事業年度の初めから12か月としてもかまいません。
| 区分 | 主な項目の例 |
|---|---|
| 月初の残高 | 前月末の預金残高(複数の口座がある場合は合計) |
| 経常収入 | 現金売上、売掛金の回収、受取手形の決済、その他の営業収入 |
| 経常支出 | 仕入代金・外注費の支払、給与、賞与、家賃、社会保険料、税金、その他の経費 |
| 経常収支 | 経常収入から経常支出を引いた額 |
| 財務収支 | 借入による入金、借入金の返済(元金と利息)、設備投資の支払など |
| 月末の残高 | 月初の残高に経常収支と財務収支を加えた額 |
このように、本業のお金の動きと、借入・返済・設備投資のお金の動きを分けて書いておくと、本業だけで資金が回っているのか、借入に頼っているのかが分かりやすくなります。この表は簡易例で、設備投資と借入金の利息も便宜上、財務収支欄にまとめています。公庫の「月次資金繰り計画」には、支払利息と設備投資を営業・投資支出にまとめ、借入と元金返済を財務収支に分けた例があるため、提出先の様式に合わせ、同じ支出を二重に計上しないようにします(日本政策金融公庫「月次資金繰り計画」)。
2.売上と入金のずれを反映する
資金繰り表では、売上の金額ではなく、実際に入金される月に数字を入れます。たとえば、月末締めの翌月末入金の取引先が多い場合、1月の売上は2月の収入になります。仕入や外注費も同じように、支払条件に合わせて支払月に入れます。給与・賞与は実際の手取支給額を入れ、源泉所得税・住民税や社会保険料の預り分は、事業主負担分と区別して実際の納付月に記入すると、総支給額と預り金の二重計上を防ぎやすくなります。
取引先ごとに支払条件が違う場合は、主要な取引先だけでも条件を書き出しておくと、精度が上がります。前年の通帳や会計データを見て、月ごとの入金額と支払額の傾向を確認するのも有効です。売上に季節の波がある業種では、前年の同じ月の実績を参考に、月別の売上見込みを立てます。
3.手元に残しておきたい残高の目安を決める
資金繰り表ができたら、各月の月末の残高が、自社で決めた「最低限残しておきたい金額」を下回っていないかを確認します。目安の金額は、毎月の固定的な支払額や、入金が遅れた場合の影響などを考えて、会社ごとに決めるものです。月末に残高があっても、入金より先に支払が来ると月の途中で不足することがあります。余裕の小さい月は、日別の入出金と残高も確認します。
月末の残高が目安を下回る月があれば、それが資金対策を考えるべき月です。その月の何か月前に、どのような手を打つかを、次の項目以降で整理していきます。
4.毎月、実績と比べて見直す
資金繰り表は、作って終わりではありません。毎月の月末に、計画と実際の残高を比べ、差が出た理由を確認します。そのうえで、翌月以降の見込みを更新していくと、表の精度が少しずつ上がっていきます。月次の試算表とあわせて確認する習慣をつけるとよいでしょう。
季節的な支出を見込むポイント
季節的な支出を見込むポイントは、賞与、税金、社会保険料・労働保険料、決算に伴う支出など、毎年決まった時期に発生する支払を、資金繰り表の該当する月にあらかじめ入れておくことです。これらは通常の月より金額が大きくなりやすく、資金不足の原因になりがちです。健康保険・厚生年金保険の定時決定では、原則として4月から6月に支払われた報酬を基に、9月分から新しい標準報酬月額が適用されるため、通常は10月の納付額から影響します。保険料率の改定や昇給・採用による負担の変化も見込みます(日本年金機構「定時決定(算定基礎届)」「厚生年金保険料等の納付」)。
1.主な季節的支出と時期の例
代表的な支出と、その時期の考え方を整理すると、次のとおりです。会社の決算月、従業員数、届出の状況などによって時期は変わるため、自社の状況に合わせて確認してください。税金の期限が土日祝日などに当たる場合は、原則としてその翌開庁日になります。社会保険料も納期限が休日の場合は翌営業日となります。振替納税などを利用する場合は、申告期限と口座引落日が異なることがあるため、資金繰り表には実際の決済日を反映します。
| 支出の種類 | 時期の考え方 |
|---|---|
| 源泉所得税(納期の特例) | 給与の支給人員が常時10人未満で、税務署の承認を受けている場合、特例対象の1月から6月までの源泉徴収分は7月10日、7月から12月までの源泉徴収分は翌年1月20日が納期限です。対象は、給与・退職手当や税理士・弁護士などの一定の報酬から源泉徴収した所得税等に限られます。特例を受けていない場合や対象外の支払分は、原則として支払月の翌月10日までに納付します(国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」)。 |
| 法人税などの確定申告 | 法人税は、原則として事業年度終了の日の翌日から2か月以内に申告と納付を行います(法人税法第74条、第77条)。申告期限の延長の特例を受けている場合でも、納付については利子税の扱いなど別の確認が必要です。2026年4月1日以後に開始する事業年度からは防衛特別法人税も適用されるため、納税額の有無を確認し、必要な資金を見込みます。対象法人は税額がゼロでも申告が必要です(国税庁「防衛特別法人税が創設されました」)。 |
| 法人税の中間申告 | 事業年度が6か月を超える普通法人は、原則として、前事業年度の確定法人税額をその事業年度の月数で割り、6を掛けた予定申告税額が10万円を超える場合に、事業年度開始の日以後6か月を経過した日から2か月以内に、中間申告と納付が必要です。前事業年度が12か月の場合は、前事業年度の確定法人税額が20万円を超えることが目安です(国税庁「法人税のあらましと申告の手引」、法人税法第71条)。 |
| 消費税の確定申告・中間申告 | 消費税・地方消費税の確定申告と納付は、法人は原則として課税期間終了の日の翌日から2か月以内、個人事業者の12月31日を含む課税期間は原則として翌年3月31日までです。直前の課税期間の確定消費税額(地方消費税を除く年税額)が48万円超400万円以下なら年1回、400万円超4,800万円以下なら年3回、4,800万円超なら年11回の中間申告・納付が原則として必要です。課税期間を短縮する特例を受けている場合などは取扱いが異なります(国税庁「No.6601 申告と納税」「No.6609 中間申告の方法」)。 |
| 所得税の予定納税(個人事業主) | 予定納税基準額が15万円以上の場合、原則として7月31日と11月30日までに、それぞれ基準額の3分の1を納付します。予定納税額は、翌年の確定申告で年税額から差し引いて精算します(国税庁「No.2040 予定納税」)。 |
| 賞与と社会保険料 | 健康保険・厚生年金保険の対象となる賞与には、免除などに該当する場合を除き、標準賞与額に基づく保険料がかかります。事業主は、賞与から控除した従業員負担分と事業主負担分を合わせ、原則として支給月の翌月末日までに納付します(日本年金機構「従業員に賞与を支給したときの手続き」「厚生年金保険料等の納付」)。 |
| 労働保険の年度更新 | 年度更新の申告・納付期間は、原則として毎年6月1日から7月10日までです。一定の要件を満たす場合は当年度の概算保険料を分割納付できますが、前年度の確定保険料の不足額や一般拠出金は分割の対象になりません。口座振替や労働保険事務組合への委託を利用する場合は、実際の引落日や指定期限を確認してください(厚生労働省「労働保険年度更新に係るお知らせ」「労働保険等の口座振替納付」)。 |
これらに加えて、法人住民税・法人事業税、固定資産税、自動車税など地方税の納付、保険料の年払い、リース契約の更新、ソフトウエアの年間利用料など、自社に固有の年払いの支出も書き出しておきましょう。個人事業主は、所得税等の確定申告・納付期限が原則として翌年3月15日であることも踏まえ、確定申告による精算後の納税資金を見込みます(国税庁「No.2020 確定申告」)。税金の年間の流れは、会社の税務の年間スケジュール!納付時期と資金繰りの注意点でも紹介しています。
2.決算月とその2か月後に注意する
法人の場合、決算月の2か月後は、法人税・地方税・消費税の納付が重なりやすい月です。さらに、決算賞与を支給する場合や、決算前に設備投資を行う場合は、決算月の前後にも大きな支出が生じます。利益の増加に伴って納税額も大きくなることがあるため、決算の数か月前から、月次の試算表を基に税額の見込みを立て、納税資金を準備しておくことが大切です。業績が悪化した場合には、法人税・消費税の仮決算による中間申告や、個人の所得税の予定納税額の減額申請を検討できる場合があります。自動的に納付額が減るものではないため、適用要件と申告・申請期限を税理士などに確認します(国税庁「法人税のあらましと申告の手引」「No.6609 中間申告の方法」「予定納税額の減額申請手続」)。
3.賞与の時期は資金が重なりやすい
夏と冬に賞与を支給する会社では、賞与月とその翌月に支出が集中します。賞与の支給額を決める前に、資金繰り表で、その月と翌月の残高を確認しておくと安心です。年末に賞与を支給し、翌月に源泉所得税の納期の特例分の納付が来る場合など、支払が続く時期は特に注意が必要です。協会けんぽの一般被保険者については、2026年4月分(5月納付分)から子ども・子育て支援金の負担も始まっています。事業主のみが負担する子ども・子育て拠出金とは別の負担であり、給与・賞与に伴う支出見込みにはこれらも反映します。翌年度以降の料率は、公表された最新の情報を確認してください(全国健康保険協会「協会けんぽの子ども・子育て支援金率について」、日本年金機構「厚生年金保険料額表」)。
既存借入の返済予定を確認する方法
既存借入の返済予定は、金融機関から受け取った返済予定表(償還予定表)を、借入ごとに1年分書き出して確認します。元金と利息を月ごとに資金繰り表の財務収支に入れると、返済が資金繰りにどれだけ影響しているかが分かります。
1.借入の一覧表を作る
借入が複数ある場合は、次の項目を一覧にしておくと、全体像を把握しやすくなります。
- 借入先(金融機関名、日本政策金融公庫など)と借入の種類
- 当初の借入額と現在の残高
- 毎月の返済額(元金と利息)と返済日
- 返済期間の満了日と、据置期間の終了時期
- 信用保証協会の保証の有無、担保・保証人の有無
- 金利の種類(固定金利か変動金利か)
2.据置期間の終了と返済額の変化を確認する
借入の中には、一定期間は利息だけを支払い、元金の返済を待ってもらう「据置期間」が設けられているものがあります。据置期間が終わると、元金の返済が始まり、毎月の返済額が増えることがあるため、その月から資金繰りが急に苦しくなることがあります。返済予定表で、元金の返済がいつから始まるかを確認しましょう。
また、変動金利の借入は、金利の見直しによって利息の額が変わることがあります。返済予定表の金額だけでなく、金利の条件も確認しておくと、見込みの精度が上がります。
3.返済の負担と本業の収支を比べる
借入ごとの返済額を合計したら、本業の経常収支と比べてみます。経常収支のプラスで返済をまかなえているかどうかは、金融機関が返済能力を見るときの大切な視点でもあります。返済が本業の収支を上回る状態が続く場合は、新たな借入だけでなく、借換えや返済条件の見直しも含めて、早めに金融機関へ相談することが考えられます。ただし、月々の返済額が減っても、返済期間の延長などによって利息・保証料・手数料を含む総負担が増える場合があります。返済条件の変更は、将来の新規融資や信用評価に影響する可能性もあるため、費用と今後の資金調達を含めて確認します(中小企業基盤整備機構「借入金の返済負担が大きいです。返済条件の見直しや借換えで負担を和らげる方法を教えてください。」)。返済条件の変更については、リスケの進め方:複数の金融機関との交渉と経営改善計画で詳しく解説しています。
融資の相談先ごとの進め方
融資の相談先には、主に取引のある民間金融機関、日本政策金融公庫、信用保証協会の保証付き融資があり、それぞれ手続きの流れが異なります。どこか1か所に決める前に、それぞれの特徴を知っておくと、自社に合った相談の順番を考えやすくなります。
1.取引のある民間金融機関(メインバンクなど)
普段から入出金に使っている銀行や信用金庫などは、会社の預金の動きや過去の取引の状況を把握しているため、最初の相談先になりやすい存在です。決算書を毎年届けたり、年明けに今年の計画を説明したりして、資金が必要になる前から情報を共有しておくと、相談がしやすくなります。民間金融機関の融資には、金融機関が独自の判断で行う融資と、信用保証協会の保証を付けた融資があります。
2.日本政策金融公庫
日本政策金融公庫の国民生活事業では、相談、申込、面談、審査、契約、融資という流れで手続きが進みます(日本政策金融公庫「小規模事業者/個人事業主の方【国民生活事業】ご利用の流れ」)。相談は、事業資金相談ダイヤルや支店の窓口、予約制のオンライン相談などで受け付けており、申込はインターネットでも行えます。面談では、資金の使いみちや事業計画について聞き取りがあり、事業計画に関連する資料や、資産・負債が分かる書類の準備が案内されています。
融資の決定後は契約手続きを経て、指定した口座に送金されます。返済は原則として月賦払いと案内されています。制度によって手続きや書類が異なる場合があるため、具体的な要件は公庫の公式情報で確認しましょう。
3.信用保証協会の保証付き融資
信用保証協会は、信用保証協会法に基づいて設立された公的機関で、中小企業や小規模事業者が金融機関から融資を受ける際に、その債務を保証することで、資金調達を支えています(中小企業庁「信用保証制度」)。利用には、企業規模、業種、事業所在地などの要件があるため、自社が対象となるかを確認します(全国信用保証協会連合会「ご利用条件」)。保証付き融資では、金融機関の審査と信用保証協会の審査の両方が行われるのが一般的です。申込は取引金融機関を通じて行うことが多く、地域の協会や制度によっては協会の窓口で相談できる場合もあります。
信用保証協会を利用すると、原則として金利とは別に所定の保証料がかかります。保証料率や補助の有無、支払時期を相談先に確認し、自己負担する額を資金繰りに反映します。また、返済が難しくなって保証協会が金融機関へ代位弁済しても、返済義務がなくなるわけではなく、その後は保証協会に返済することになります(全国信用保証協会連合会「信用保証料」)。保証協会の審査の考え方は、信用保証協会の審査と別枠活用術でも解説しています。
4.相談を始めるタイミング
融資は、申込から審査、契約を経て実際に入金されるまでに一定の期間がかかり、審査の結果、希望に沿えない場合もあります。そのため、資金繰り表で不足が見込まれる月の数か月前を目安に、相談を始めるのが望ましいといえます。具体的な所要期間は、相談先や申込内容、書類の準備状況によって異なります。
相談のタイミングとして考えやすいのは、次のような時期です。
- 決算が確定し、最新の決算書と確定申告書がそろった後
- 年明けに資金繰り表を作り、不足しそうな月が見えた時点
- 賞与や納税など大きな支出の月より前で、資金に余裕がある時期
- 据置期間の終了や大口の返済が近づいたとき
- 設備投資や出店など、資金の使いみちが具体的に決まった段階
預金残高が底をつきかけてからの相談では、審査に必要な時間を確保できず、選べる手段が限られます。資金に余裕があるうちに相談し、希望する金額、返済期間、金利、担保・保証の条件を確認しましょう。
5.相談のときに説明すること
相談の場では、「いくら必要か」「何に使うか」「どのように返済するか」の3点を、資金繰り表と事業の見通しを使って説明できるようにしておきます。運転資金であれば、なぜその時期に不足するのか、季節的な要因なのか、売上の増加に伴う一時的なものなのかを整理しておくと、伝わりやすくなります。売上計画や事業計画書の作り方は、銀行融資に通る事業計画書の作り方と売上計画も参考にしてください。
融資相談の前にそろえる準備書類
融資相談の前には、原則として直近2期分の決算書・確定申告書一式、最新の試算表、資金繰り表、借入の返済予定表をそろえておくのが基本です。日本政策金融公庫の国民生活事業では、申込のたびに原則2期分を提出しますが、税務申告が1期分だけ完了している場合は1期分、事業開始後間もなく税務申告を終えていない場合は確定申告書・決算書の提出は不要と案内されています(日本政策金融公庫「ご利用手続き」)。
日本政策金融公庫の国民生活事業で、法人が初めて申し込む場合に案内されている主な書類は、次のとおりです。
| 書類 | 補足 |
|---|---|
| 企業概要書(または創業計画書) | 事業の内容や取引先、借入の状況などを記載します。 |
| 直近2期分の確定申告書・決算書一式 | 原則2期分で、勘定科目内訳明細書を含む一式です。申告実績が1期分の場合や申告未了の場合は、前述の取扱いによります。 |
| 試算表 | 決算後6か月以上が経過している場合、または事業開始後間もなく決算を終えていない場合に必要です。 |
| 見積書 | 設備資金を申し込む場合に必要です。 |
| 履歴事項全部証明書 | 発行から6か月以内のものです。 |
| 送金先の預金通帳の写しなど | 表紙と見開き1ページ目、または口座情報が確認できる画面の写しです。 |
| 代表者の本人確認書類、許認可証など | 許認可証は、許可や届出が必要な事業の場合です。 |
個人事業主の場合は、青色申告決算書または収支内訳書を含む確定申告書一式などが案内されています。利用経験の有無によっても書類が変わるため、申込前に公式の案内を確認してください。公庫のインターネット申込では、電子申告した確定申告書にはe-Taxの受信通知も添付します。提出書類にマイナンバー(個人番号)が記載されている場合は、公庫の案内に従い黒塗りして読み取れないようにします(日本政策金融公庫「インターネット申込(事業資金)の手続きに関するQ&A」)。
民間金融機関や信用保証協会への相談でも、決算書や試算表は基本的な資料になります。これらに加えて、12か月の資金繰り表、借入の一覧表、納税証明書などを求められることがあります。日ごろから月次の試算表を早めに作成し、決算書と一緒にすぐ出せるように整理しておくと、相談がスムーズに進みます。
資金繰り計画と融資相談でよくある失敗
資金繰り計画と融資相談でよくある失敗は、計画を作っても見直さないことと、資金が足りなくなってから相談を始めることです。次のような点に注意しましょう。
- 売上の金額をそのまま収入に入れた → 入金のタイミングに合わせて、入金月に入れます。
- 納税や賞与を資金繰り表に入れ忘れた → 年間の支出予定を一覧にし、該当する月に入れておきます。
- 借入の元金返済を見落とした → 返済予定表を基に、元金と利息を財務収支に入れます。
- 据置期間の終了に気づかなかった → 借入の一覧表に、据置期間の終了時期を書いておきます。
- 残高が底をつく直前に相談した → 不足が見込まれる月の数か月前を目安に、相談を始めます。
- 資金が必要な理由を説明できなかった → 資金繰り表を使い、不足の時期と理由、返済の見通しを整理します。
- 決算書の提出を後回しにしていた → 決算後は、取引のある金融機関に早めに決算書を届けておきます。
どの失敗も、年の初めに1年分を書き出し、毎月見直す習慣を持つことで防ぎやすくなります。
よくあるご質問
Q1.資金繰り表は何か月分作ればよいですか?
まずは12か月分を作ると、賞与や納税など年に1回から2回の大きな支出を見落としにくくなります。そのうえで、直近の3か月程度は、より細かく見直すとよいでしょう。
Q2.融資の相談はいつ始めればよいですか?
資金繰り表で不足が見込まれる月の数か月前を目安に始めるのが望ましいといえます。審査や契約には一定の期間がかかるため、残高に余裕があるうちに相談すると、選べる手段が広がります。
Q3.日本政策金融公庫に相談するときに必要な書類は何ですか?
法人が初めて申し込む場合、企業概要書、直近2期分の確定申告書・決算書一式、履歴事項全部証明書などが案内されています。設備資金の場合は見積書も必要です。詳しくは公庫の公式情報で確認してください。
Q4.信用保証協会の保証付き融資はどのように申し込みますか?
取引のある金融機関を通じて申し込むことが多く、金融機関と信用保証協会のそれぞれで審査が行われるのが一般的です。所定の保証料がかかるため、条件は相談時に確認してください。
Q5.税理士にはどのようなことを相談できますか?
資金繰り表の作成の支援、決算や納税額の見込みの試算、金融機関に提出する決算書や試算表の整備などを相談できます。融資の可否は、金融機関や公庫などが審査して判断します。
資金繰り計画と融資相談のお悩みはストラーダグループへ
資金繰り計画は、正確な会計の数字と、税金や返済の予定を組み合わせて初めて、実際に役立つ見通しになります。特に、納税額の見込みは決算の内容によって大きく変わるため、月次の試算表を基に早めに確認しておくことが大切です。
税理士法人では、月次の試算表の作成、決算や納税額の見込みの試算、12か月の資金繰り表づくりの支援、金融機関に提出する決算書類の整理などのご相談をお受けしています。融資の審査や可否の判断は金融機関などが行いますが、相談の前に数字を整えておくことで、資金が必要な理由と返済の見通しを伝えやすくなります。対応できる業務の範囲や相談料、契約条件は、ご相談時にご確認ください。
「今年はどの月にお金が足りなくなりそうか知りたい」「納税と賞与が重なる時期が不安」「融資の相談をする前に数字を整理したい」という方は、お気軽にご相談ください。
※本記事は、2026年11月時点の情報をもとに作成しています。税制や融資制度の内容は変更されることがあるため、実際の手続きの前に、国税庁、日本政策金融公庫、中小企業庁、各信用保証協会などの公式情報をご確認ください。