





売上は伸びているのに、決算を締めてみると利益が残らないことがあります。毎月のように売上の目標を立てても、どの水準を超えれば黒字になるのかが分からず、判断に迷うこともあります。小規模な事業の収益管理では、売上と費用の関係を数字で整理すると、改善の手がかりをつかみやすくなります。
その悩みを整理するときの基本になるのが、損益分岐点売上高という考え方です。損益分岐点売上高とは、利益がちょうどゼロになる売上の水準のことです。固定費と変動費率が想定どおりであれば、この水準を超えると計算対象の利益がプラスになり、下回るとマイナスになります。この水準を知っておくと、月ごとの試算表を見たときに、今月の売上が足りているのか、費用が重いのかを判断しやすくなります。
この記事では、損益分岐点売上高の求め方、固定費と変動費の分け方、月次決算で黒字化を管理する方法、改善の考え方を、数字の例を使いながら順を追って解説します。数値例はすべて説明のための仮定であり、実在の顧客の情報ではありません。試算では、売上高から売上原価と販売費及び一般管理費を差し引く営業利益を対象にします。支払利息や特別損益、法人税等を反映した最終的な利益や資金繰りは、別に確認します。
Contents
損益分岐点売上高とは?基本の考え方
損益分岐点売上高は、売上から変動費と固定費を差し引いた利益が、ゼロになる売上高です。計算には、費用を変動費と固定費に分けることが前提になります。
| 用語 | 意味 |
|---|---|
| 変動費 | 売上高や販売数量などに応じて増減する費用です。売れた商品の仕入原価、材料費、出来高に応じた外注費や販売手数料などが例になります。 |
| 固定費 | 一定の期間や事業規模の範囲で、売上の増減にかかわらず発生する費用です。家賃、固定的な給与、リース料、減価償却費などが例になります。 |
| 限界利益 | 売上高から変動費を引いた金額です。固定費の回収と利益に充てる原資になります。 |
| 限界利益率 | 限界利益を売上高で割った割合です。変動費率が一定なら、追加の売上から固定費の回収や利益に充てられる割合の目安になります。 |
損益分岐点売上高は、限界利益率がプラスの場合に、次の式で求めます。率は、60%なら0.6のように小数に直して計算します。固定費がある場合、限界利益率がゼロ以下では売上を増やすだけで固定費を回収することはできず、価格や原価の見直しが必要です。
損益分岐点売上高 = 固定費 ÷ 限界利益率
たとえば、1か月の固定費が80万円、売上に対する変動費の割合が40%の事業を仮定します。限界利益率は、100%から40%を引いた60%です。損益分岐点売上高は、80万円を0.6で割った約133.3万円で、端数処理前では133万3333.33…円です。黒字かどうかは、丸めた概数ではなく、端数処理前の計算値と実際の費用で判断します。売上が133万円なら、営業利益は133万円×0.6−80万円で、2,000円の赤字になります。
1.売上が増えても利益が増えにくい理由
限界利益率が変わらなければ、固定費が増えると、損益分岐点も上がります。たとえば、売上を伸ばすために人を増やしたり、家賃の高い場所に移ったりして固定費が増えた場合は、新しい費用と限界利益率で、黒字に必要な売上を計算し直します。売上を伸ばすことと、利益を残すことは、別の課題として考える必要があります。
2.損益分岐点は目安として使う
実際の事業では、費用を完全に変動費と固定費に分けることは難しい場合があります。たとえば、電気代や通信費は、売上に連動する部分と、固定的にかかる部分が混ざっています。その場合は、過去の数か月の実績をもとに、おおまかに分けて計算し、目安として使います。精度を求めすぎるよりも、毎月同じ基準で比較し続けることが大切です。
固定費と変動費の分け方
損益分岐点を計算するには、勘定科目の名称に加え、費用の発生実態を見て、変動費と固定費を分けます。同じ科目に両方が含まれる場合は、内訳を確認します。会社や事業の内容によって分け方が変わるため、あらかじめ自社の基準を決めておくと、毎月の比較がしやすくなります。仕入商品の在庫がある場合は、仕入高をそのまま費用とせず、月初在庫に当月仕入を加え、月末在庫を差し引いて、その月の売上に対応する売上原価を把握します。製造業では製造原価の中にも固定費が含まれるため、内訳の確認が必要です。
- 仕入商品の売上原価、外注費、荷造運賃、販売手数料:売上や販売数量に連動する部分を、変動費として扱います。
- 役員報酬、地代家賃、リース料、保険料:一定額で発生する部分を、固定費として扱います。
- 給料手当:基本給などの固定的な部分は固定費とし、残業代や歩合給は、売上や稼働との連動を確認して区分します。
- 水道光熱費、通信費、広告宣伝費:契約や使用実態を確認し、変動費と固定費に分けます。
1.人件費の扱いに注意する
人件費は、費用に占める割合や発生の仕方を確認しておきたい項目です。正社員の給与も、月給など売上に連動せず発生する部分は、固定費として扱います。アルバイトやパートの給与でも、勤務時間や支給額が固定され、売上が減っても同程度の支払いが続く部分は、固定費として考えます。残業代や歩合給も、実際に売上や稼働に応じて増減する部分かを確認して区分します。雇用形態や手当の名称だけで、変動費とは決まりません。人件費の内訳を分けて管理しておくと、分岐点の見直しがしやすくなります。
2.会計ソフトの科目の設定を活用する
会計ソフトを使っている場合は、勘定科目ごとに、変動費・固定費の区分を決めておくと、集計がしやすくなります。ソフトによっては、補助科目や部門の機能を使って、費用を区分して集計できます。機能の内容は製品によって異なるため、利用しているソフトの案内で確認してください。
月次決算で黒字化を管理する方法
損益分岐点売上高は、一度計算して終わりではなく、月次決算の数字と合わせて、毎月確認することで、経営の判断に役立ちます。
| 確認すること | 見る数字 |
|---|---|
| 売上は分岐点を超えているか | 当月の売上高と、損益分岐点売上高の差 |
| 変動費の割合は変わっていないか | 売上に対応する原価や外注費のうち、変動費に区分した額の割合 |
| 固定費は増えていないか | 家賃、人件費、リース料などのうち、固定費に区分した額の合計 |
| 前月・前年同月と比べてどうか | 売上、限界利益、営業利益の増減 |
たとえば、先の仮定と同じく、固定費80万円、変動費率40%が変わらず、売上が前月の110万円から翌月の150万円に増えた場合を考えてみましょう。前月の営業利益は110万円×0.6−80万円で、14万円の赤字です。翌月は変動費が60万円、限界利益が90万円となり、固定費80万円を差し引いた営業利益は10万円です。売上高と分岐点売上高の差額が、そのまま利益になるわけではありません。月次の数字を並べ、売上不足と費用の変化を分けて確認します。
1.月次の試算表を、早く確認する
月次決算では、翌月の早い時期に試算表を確認できる仕組みを整えると、判断に役立ちます。これは管理上の目安です。入出金や請求書、領収書の資料を、毎月決まった日までに会計担当者へ渡し、売掛金、買掛金、在庫、未払費用なども確認します。年額の保険料や減価償却費などは、月ごとの比較ができるように期間配分を検討します。入出金だけで集計すると、その月の売上と費用が対応せず、損益分岐点の判断がずれることがあります。
2.売上の予想と着地の見込みを立てる
月の途中でも、売上と費用の見込みを立てておくと、月末の損益を予想しやすくなります。売上の予想が損益分岐点売上高に届かない場合は、売上を増やす施策や、費用を見直す施策を早めに検討します。支払時期の調整は、資金繰りの対策として別に考えます。支払日を変更するだけでは、通常、費用の計上時期や営業利益は変わりません。支払条件の変更は、法令や契約を確認し、取引先と合意したうえで検討します。賃金の一定期日払いなど、法令上の義務を守る必要もあります。
3.追加の売上が、特定の取引先に偏っていないか確認する
売上の回復が、特定の取引先に偏っている場合は、その取引先の動向に利益が左右されます。取引先ごとの売上と、限界利益を把握しておくと、依存度の高い取引先がないかを確認できます。
黒字化に向けた改善の考え方
損益分岐点売上高を下げて、黒字化しやすい体質にするには、大きく分けて、固定費を下げる方法と、限界利益率を上げる方法があります。
- 固定費を見直す:家賃、リース料、保険料、通信費などを、契約の内容から見直します。
- 変動費を見直す:仕入先や外注先との取引条件、材料の使用量や歩留まりなどを見直します。在庫の適正化は、資金繰りや保管費の面でも検討します。
- 販売価格を見直す:値上げや、付加価値の高い商品・サービスへの切り替えを検討します。
- 売上の構成を見直す:需要や供給能力も確認しながら、限界利益率の高い商品・サービスに営業の力を回します。
1.固定費の見直しは、慎重に優先順位をつける
限界利益率が変わらなければ、固定費を減らすと損益分岐点が下がります。ただし、人件費や広告宣伝費を急に減らすと、売上を維持する力まで弱まるおそれがあります。賃金などの労働条件を変更する場合は、労使の合意を原則とする労働契約法のルールや最低賃金などを確認する必要があります。削減した場合の売上への影響と、契約や法令上の条件も考えたうえで、優先順位をつけましょう。
2.値上げや価格改定は、取引先への影響を考える
商品やサービスの単位当たりの変動費、売上構成、固定費などが変わらなければ、販売価格の引上げによって限界利益率が高まり、損益分岐点売上高は下がります。ただし、販売数量が減ったり、商品構成が変わったりすれば、利益が増えるとは限りません。価格を上げると、顧客が離れる可能性もあります。値上げを検討するときは、競合の価格や、顧客の反応を確認し、段階的に進める方法もあります。
3.赤字が続くときは、税理士や金融機関に早めに相談する
赤字が続く場合は、資金繰りの悪化や金融機関からの借入への影響が懸念されます。実際の影響は、手元資金、返済状況、今後の収益見込みなどによって異なります。数字を整理し、早い段階で税理士や金融機関に相談して、対応を検討しましょう。
損益分岐点を使った具体的な試算の進め方
実際に自社の損益分岐点を計算するときは、次の手順で進めると整理しやすくなります。売上と費用の対象期間、消費税の税込・税抜の扱いを確認し、比較に使う数字の基準をそろえます。複数月をまとめる場合は、同じ期間の売上と変動費で率を求め、固定費も月平均など同じ期間の単位に直します。季節変動や商品構成の変化が大きい場合は、月別・部門別の試算も検討します。
- 直近の数か月分の試算表を用意し、費用を発生実態に応じて変動費と固定費に分けます。
- 売上高がプラスであることを確認し、同じ期間の変動費の合計を売上高で割って、変動費率を求めます。
- 100%から変動費率を引いて、限界利益率を求めます。
- 限界利益率がプラスであることを確認し、固定費の月額合計を小数表示の限界利益率で割って、月額の損益分岐点売上高を求めます。
- 当月の売上と端数処理前の分岐点を比べ、差額と実際の営業利益を確認します。
1.目標利益から必要な売上を逆算する
損益分岐点の考え方は、利益の目標を立てるときにも使えます。固定費と限界利益率が想定どおりで、限界利益率がプラスであれば、固定費に目標営業利益を足した金額を、限界利益率で割ると、目標達成に必要な売上高を計算できます。税引後の利益や借入金の返済資金を目標にする場合は、税額や利息、返済予定なども含めて別に検討します。
たとえば、固定費が月80万円、限界利益率が60%の事業で、月に30万円の営業利益を目指す場合は、固定費80万円に目標営業利益30万円を足した110万円を、0.6で割ります。必要な売上高は約183.3万円で、端数処理前では183万3333.33…円です。売上が183万円では営業利益が29.8万円にとどまるため、万円単位で目標を置くなら、この仮定では184万円とします。実際には受注単位や費用の変動も確認して、目標を決めます。
2.安全余裕率で、売上が減っても耐えられるかを見る
安全余裕率とは、現在の売上高が、損益分岐点売上高をどれだけ上回っているかを示す割合です。次の式で求めます。
安全余裕率(%)=(売上高 − 損益分岐点売上高)÷ 売上高 × 100
たとえば、売上高が150万円で、先の仮定の分岐点を端数処理前の数値で用いると、安全余裕率は約11.1%です。固定費と変動費率が変わらなければ、売上が約11.1%減ると営業利益がゼロになる計算です。売上高がゼロの場合は、この式では算出できません。割合が小さい事業は売上減少による赤字化に注意し、固定費や限界利益率の見直しを検討します。これは損益の余裕を示す目安であり、現金残高や借入返済の余力を直接示すものではありません。
3.数字を会社の資金繰りとあわせて見る
損益分岐点は、利益を管理するための考え方です。実際の資金繰りは、借入金の元金返済、売掛金の回収時期、設備投資、在庫の増減、納税の時期などにも左右されます。元金返済は通常、損益計算の費用ではありません。一方、減価償却費は費用ですが、その月の同額の支払いを伴うとは限りません。利益が出ていても、現金が足りなくなることはあります。月次の損益とあわせて資金繰り表を作り、預金残高と今後の入出金、返済の予定を確認します。
税金と損益分岐点の関係
ここでは法人の場合を説明します。法人税は、会計上の利益を税法に従って調整した所得を基に計算するため、営業利益と課税所得は一致するとは限りません。繰越欠損金の控除などによって黒字でも法人税の納付が生じない場合がある一方、会計上赤字でも課税所得が生じる場合があります。また、法人住民税の均等割は原則として赤字でも負担が生じます。消費税の課税事業者には、赤字でも消費税の納付が生じることがあります。月次の数字を見ながら、適用される税制に基づく税額の見込みも確認し、納税資金を準備します。個人事業者の所得税などは、法人とは別の仕組みで確認する必要があります。
1.利益が出たときは、納税資金を確保する
法人税の確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内です。決算が確定した日から数えるものではありません。欠損のため納付すべき法人税額がない場合でも、原則として確定申告は必要です。申告期限の延長などの特例、休日による期限の扱い、中間納付や地方税の期限も、個別に確認します。月次の利益から税額を試算し、決算確定を待たずに納税資金の準備を進めましょう。
2.赤字のときは、翌期以降への影響を確認する
法人で税務上の欠損金が生じた場合は、その事業年度に青色申告書を提出し、その後も連続して確定申告書を提出するとともに、一定の帳簿書類を保存するなどの要件を満たすことで、翌期以降の所得から控除できる場合があります。2018年4月1日以後に開始した事業年度に生じた欠損金の繰越期間は原則10年で、それより前に開始した事業年度に生じたものは9年です。法人の区分などによって控除限度額も異なります。会計上の赤字を、そのまま将来の所得から全額控除できるとは限りません。欠損金の残額、発生年度、将来の所得の見込みをあわせて確認します。
3.税理士と数字を共有して、早めに対策を考える
月次の数字を税理士と共有しておくと、決算の前に、利益の見込みや節税の方法を相談できます。決算の直前では選べる対策が限られるため、期の途中から、数字を見ながら話し合う習慣をつけておくとよいでしょう。
損益分岐点の管理でよくある失敗と対策
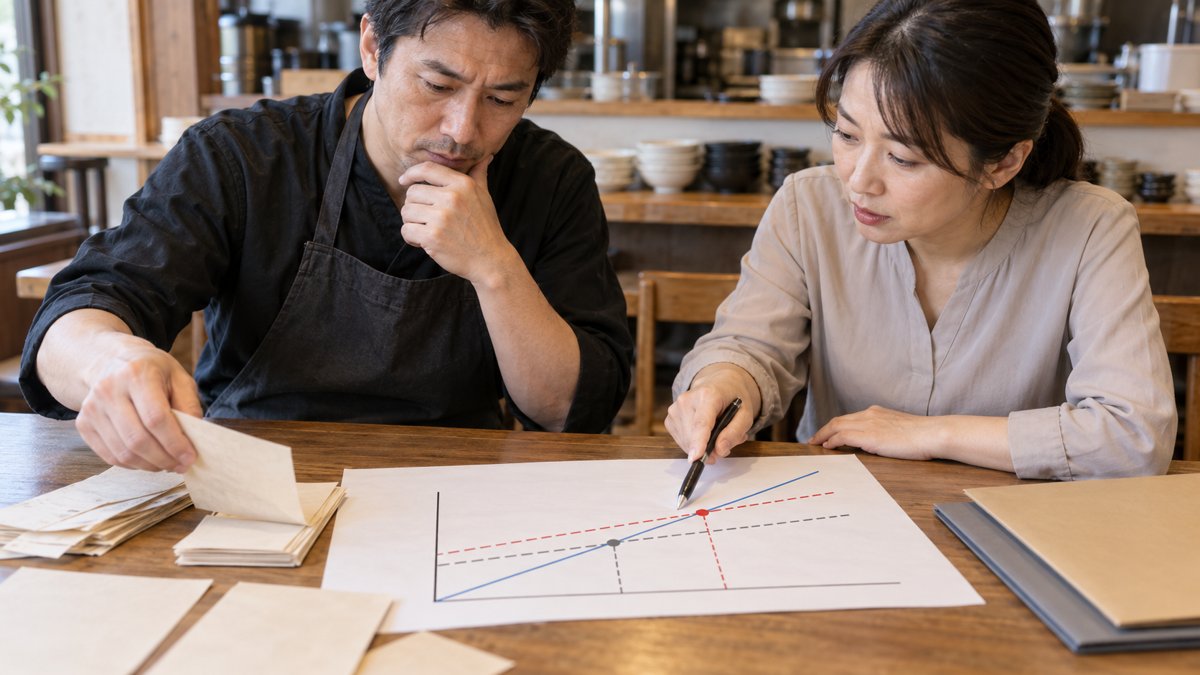
損益分岐点を管理するときには、次のような失敗が起こりがちです。事前に対策を考えておきましょう。
- 一度計算した分岐点を、そのまま使い続けた → 固定費や変動費が変わったときは、分岐点を計算し直します。
- 費用の分け方を、月ごとに変えてしまった → 分け方の基準を決めて、毎月同じ基準で集計します。
- 売上だけを見て、費用の動きを見ていなかった → 売上、変動費、固定費を、並べて確認します。
- 試算表の確認が遅く、対策が遅れた → 資料の提出期限を決めて、月次の確認を早めます。
- 値引きで売上を伸ばしたが、限界利益率が下がった → 値引きをしたときの、限界利益の変化を確認します。
- 決算の直前になって、納税額に驚いた → 毎月の利益の見込みから、税額の見込みも把握しておきます。
どの失敗も、毎月の数字の確認と、同じ基準での集計で防ぎやすくなります。
月次決算と黒字化のお悩みはストラーダグループへ
月次の数字を、経営の判断に使えるようにするには、会計の入力の正確さと、数字を読み解く視点の両方が必要です。事業の内容や規模によって、適切な管理の方法は変わります。
月次決算の作成支援、損益分岐点の考え方の整理、決算の着地の見込みや税額の試算については、税理士法人へご相談ください。毎月の数字をもとに、固定費や変動費の見直しの方向性を検討します。対応できる業務の範囲、担当する法人、相談料や契約条件は、ご相談時にご確認ください。
売上は伸びているのに利益が残らない方、毎月の数字の見方に不安がある方は、お気軽にご相談ください。
※本記事は、2026年10月29日時点で確認した公的情報をもとに作成しています。税制や会計の取り扱いは改正されることがあるため、実際の判断の前に、国税庁などの公式情報や、顧問の税理士にご確認ください。