





事業譲渡は、会社の事業の全部、または一部を、買い手に引き継ぐ手法です。株式譲渡と比べて、欲しい資産や事業だけを選んで、引き継げる点が、大きなメリットです。一方で、契約や、従業員、許認可などを、一つずつ、引き継ぐ手続きが必要になり、契約の内容を、丁寧に、決めておかないと、あとから、トラブルになりやすい手法でもあります。
この記事では、事業譲渡の契約を結ぶときに、売り手も、買い手も、押さえておきたい注意点を、会社法の条文をもとに、5つのポイントに分けて、解説します。契約書で、何を、どこまで決めておくかが、事業譲渡の成否を、左右します。
なお、法律や税制は、改正されることがあります。この記事は、2026年10月時点で、e-Gov法令検索などの公表情報をもとにしています。実際の契約では、最新の情報を確認し、弁護士や税理士などの専門家にご相談ください。
Contents
事業譲渡とは?株式譲渡との違い
事業譲渡とは、会社が、事業の全部、または一部を、他の会社などに、譲り渡す取引です。株式譲渡は、会社そのものが、そのまま残り、株主だけが、入れ替わります。これに対して、事業譲渡は、譲渡の対象を、契約で、個別に決めます。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 引き継ぐ範囲 | 会社の権利と義務の全体(簿外債務も含む) | 契約で定めた資産、負債、契約、従業員など |
| 契約や許認可の引き継ぎ | 原則として、そのまま会社に残る | 個別に、手続きが必要 |
| 手続きの手間 | 比較的、簡単 | 個別の引き継ぎの手続きが多い |
事業譲渡は、簿外債務などの、不要な負債を、引き継ぐリスクを、避けやすい反面、引き継ぐものを、すべて、契約書に、明記する必要があります。
注意点1:譲渡の対象を、明確に特定する
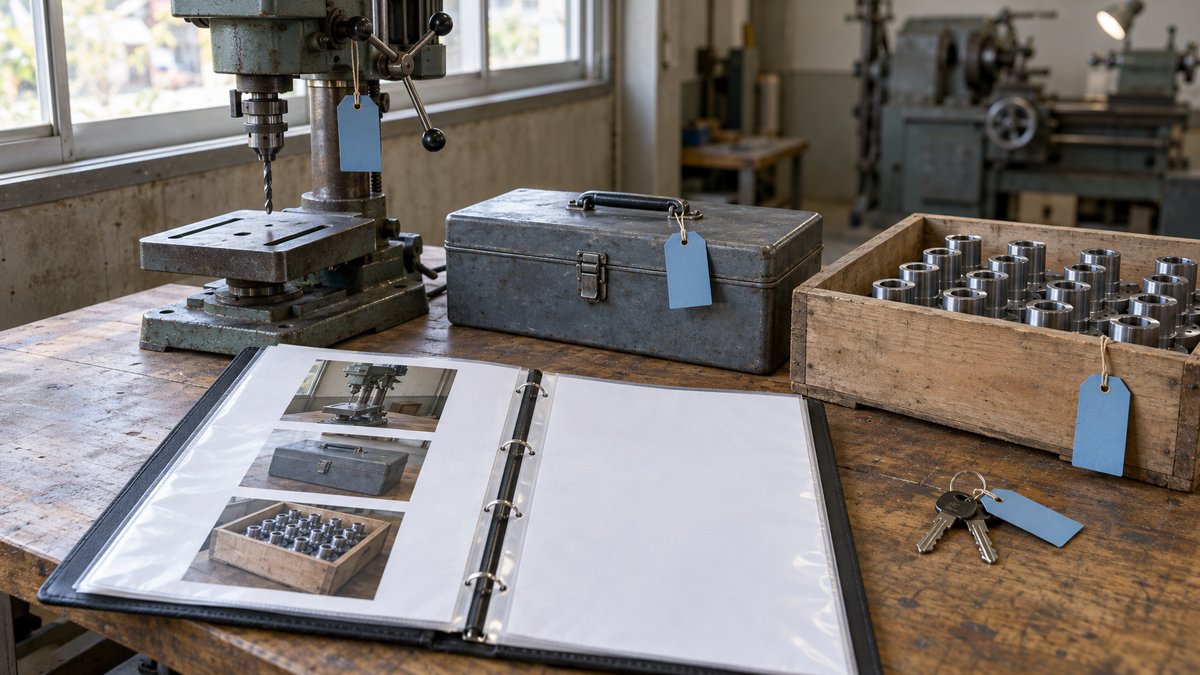
事業譲渡の契約書で、最も重要なのが、何を譲渡するのか、という「譲渡対象」の特定です。対象があいまいだと、引き継ぎのあとで、「この契約は、含まれていると思っていた」「この債務は、引き継がないはずだった」という食い違いが、起こりやすくなります。
特定しておきたい項目
- 資産:建物、機械、備品、在庫、売掛金、知的財産権(商標、ソフトウェアなど)、ウェブサイトやドメイン
- 負債:引き継ぐ借入金、買掛金、未払金などの範囲
- 契約:取引先との契約、賃貸借契約、リース契約、業務委託契約
- 従業員:引き継ぐ従業員の範囲と、労働条件
- 許認可:引き継ぐ許認可、または、新しく取得する必要のある許認可
譲渡する資産と、負債の一覧表を、契約書の別紙として、添付するのが、一般的です。譲渡日(基準日)の時点の、状況を、記載し、基準日以後に、変動した場合の、扱いも、決めておきます。
注意点2:売り手の競業避止義務
事業を譲渡した売り手が、その後、同じ事業を始めると、買い手は、せっかく引き継いだ事業の顧客を、奪われるおそれがあります。会社法第21条は、これを防ぐために、次のように定めています。
- 事業を譲渡した会社(譲渡会社)は、当事者の別段の意思表示がない限り、同一の市町村(特別区を含む)の区域内と、これに隣接する市町村の区域内で、事業を譲渡した日から20年間は、同一の事業を行ってはならない
- 譲渡会社が、同一の事業を行わない旨の特約をした場合は、その特約は、事業を譲渡した日から30年の期間内に限り、効力を有する
- 不正の競争の目的で、同一の事業を行うことは、禁止される
ここでの「別段の意思表示」とは、契約で、これらの内容を、変えることができるという意味です。実際の契約では、対象となる地域、期間、事業の範囲などを、具体的に決めるのが、一般的です。売り手は、譲渡後に、別の事業を行う予定がある場合は、その事業が、競業にならないかを、確認しておく必要があります。
注意点3:債務の引き受けと、商号続用の責任
債務を、引き継ぐ範囲を決める
事業譲渡では、引き継ぐ負債の範囲を、契約で、決められます。ただし、債権者との関係では、買い手が、債務を引き受けるには、債権者の同意などが、必要になる場合があります。債務の引き受けの方法と、債権者への通知や、同意の手続きを、あらかじめ、決めておきます。
商号を続けて使う場合の責任
会社法第22条は、事業を譲り受けた会社(譲受会社)が、譲渡会社の商号を引き続き使用する場合には、その譲受会社も、譲渡会社の事業によって生じた債務を、弁済する責任を負うと、定めています。つまり、売り手の会社の名前(商号)を、そのまま使うと、買い手は、売り手の債務について、責任を負うことがあります。
ただし、事業を譲り受けた後、遅滞なく、譲受会社が、その本店の所在地で、譲渡会社の債務を弁済する責任を負わない旨を、登記した場合や、譲受会社と、譲渡会社から第三者に対して、その旨を通知した場合は、この責任は、生じません。また、商号を引き続き使用しない場合でも、債務を引き受ける旨の、広告をしたときは、債権者が、譲受会社に、弁済を請求できます(会社法第23条)。
買い手は、売り手の商号を、使うかどうかを、慎重に決め、使う場合は、責任を負わないための、登記や通知を、検討する必要があります。
注意点4:契約、従業員、許認可の引き継ぎ
取引先との契約
事業譲渡では、取引先との契約を、買い手に、移すためには、原則として、契約の相手方の同意が、必要です。同意が得られない契約は、引き継げません。契約の相手方に、いつ、どのように、同意を求めるか、また、同意が得られなかった場合の扱い(代金の調整や、契約の解除など)を、契約書に、定めておきます。
従業員の雇用
従業員の雇用契約を、買い手に、引き継ぐ場合は、一人ひとりの従業員の同意を得て、売り手との雇用契約を終了し、買い手と、新しく契約する形になるのが、一般的です。労働条件(給与、勤続年数の通算、退職金の扱いなど)を、どうするかを、あらかじめ決め、従業員に、丁寧に説明する必要があります。従業員の引き継ぎの手続きは、社会保険労務士にも、相談してください。
許認可
許認可が必要な事業は、事業譲渡で、許認可が、自動的に、引き継がれるとは、限りません。買い手が、新しく、許認可を、取得し直す必要がある場合があります。許認可の空白の期間が、生じないよう、所管の官庁に、事前に、確認しておきます。
注意点5:代金、表明保証、手続きの条件
代金と、支払いの方法
事業譲渡の代金は、譲渡する資産と、負債の価値、のれん(営業権)などをもとに、決めます。支払いの時期(一括か、分割か)、基準日以後の、調整の方法(運転資本の調整など)を、契約書に、明記します。
表明保証と、補償
売り手が、事業の状況について、事実であることを、保証する条項(表明保証)を、入れるのが、一般的です。表明保証した内容が、事実と異なっていた場合に、売り手が、損害を、賠償する責任(補償)を、定めておきます。補償の上限や、期間も、契約で、決めます。
株主総会の決議
会社法第467条は、株式会社が、事業の全部の譲渡や、事業の重要な一部の譲渡をする場合は、その効力が生じる日の前日までに、株主総会の決議によって、契約の承認を受けなければならないと、定めています。重要な一部の譲渡かどうかは、譲り渡す資産の帳簿価額が、総資産額の5分の1(定款で、下回る割合を定めた場合は、その割合)を、超えるかどうかが、基準です。この手続きを、怠ると、事業譲渡の効力に、影響するおそれがあるため、契約の日程に、組み込んでおく必要があります。
クロージングの条件
事業譲渡が、完了するための条件(取引先の同意、許認可の取得、株主総会の承認など)を、契約書に、定めます。条件が、満たされなかった場合の、契約の解除や、代金の扱いも、決めておきます。
事業譲渡と、税金
事業譲渡では、売り手の会社に、譲渡益に対する法人税などが、課税されます。また、消費税の課税対象となる資産の譲渡があり、買い手には、不動産取得税、登録免許税などが、かかる場合があります。中小企業庁の手引き(令和8年4月1日版)によると、経営力向上計画の認定を受けて、事業譲渡で、土地・建物を取得する場合には、不動産取得税の軽減措置がありますが、適用期間は、令和8年3月31日までと記載されています。最新の状況は、各都道府県の窓口で、確認してください。
事業譲渡の契約書で、よくあるトラブル
- 譲渡する資産や、契約の範囲が、あいまいで、引き継ぎのあとに、食い違いが生じる
- 簿外債務や、未払いの賃金などが、あとから見つかる
- 取引先が、契約の引き継ぎに、同意しない
- 従業員が、買い手への転籍に、同意しない
- 売り手が、競業避止義務に反して、同じ事業を始める
- 許認可の取得が、間に合わず、事業が、一時的に、止まる
こうしたトラブルを、避けるためには、契約の前に、デューデリジェンスを丁寧に行い、契約書に、必要な条項を、盛り込むことが、大切です。
契約書に盛り込む主な条項のチェックリスト
事業譲渡契約書に、盛り込む主な条項を、整理します。実際の条項は、取引の内容によって異なります。
| 条項 | 主な内容 |
|---|---|
| 譲渡対象 | 譲渡する資産、負債、契約、従業員、許認可の範囲(別紙で特定する) |
| 譲渡価格・支払い | 代金の額、支払いの時期と方法、調整の方法 |
| 譲渡の実行 | 譲渡日(基準日)、引き渡しの方法、必要な手続き |
| 前提条件 | 株主総会の承認、取引先の同意、許認可の取得など |
| 表明保証・補償 | 売り手の保証内容、違反時の補償の範囲と期間 |
| 競業避止 | 売り手が、同一の事業を行わない地域、期間、範囲 |
| 従業員 | 引き継ぐ従業員、労働条件、退職金の扱い |
| 秘密保持 | 契約の内容や、取引の情報の秘密の保持 |
| 契約の解除 | 解除できる場合と、その場合の扱い |
契約を結ぶまでの流れ
事業譲渡の契約を結ぶまでの、一般的な流れは、次のとおりです。
- 秘密保持契約を結び、情報を開示する
- 基本合意で、大まかな条件を、確認する
- 買い手が、デューデリジェンスで、事業の状況を調査する
- 調査の結果を、踏まえて、価格や条件を、調整する
- 事業譲渡契約を結び、株主総会の承認などの手続きを、行う
- 取引先や従業員の同意を得て、譲渡を実行(クロージング)する
中小企業庁の「中小M&Aガイドライン(第3版)」では、仲介者やFAが、契約の前に、書面で、重要な事項を、説明することが、求められています。契約書の内容について、弁護士に、意見を求めることも、有効です。
事業譲渡の契約に関する、よくある質問
Q1. 契約書は、自分で作成できますか?
作成すること自体は、できますが、条項の漏れや、法的なリスクを、見落としやすいため、弁護士などの専門家の、確認を受けることを、おすすめします。特に、競業避止や、表明保証の条項は、トラブルの原因になりやすい部分です。
Q2. 取引先が、契約の引き継ぎに、同意しない場合は、どうなりますか?
その契約は、買い手に、引き継げません。契約書に、同意が得られなかった場合の扱いを、定めておくと、トラブルを防げます。たとえば、代金を、減額する、または、その契約を、譲渡の対象から、外すなどの、取り決めがあります。
Q3. 事業譲渡のあと、売り手の会社は、どうなりますか?
事業の全部を、譲渡した場合でも、売り手の会社そのものは、残ります。その後、会社を解散するか、別の事業を行うか、売却代金を、どう扱うかを、決める必要があります。事業譲渡の代金は、会社の収入となり、法人税などが、課税されます。
買い手と売り手が、それぞれ、確認したいこと
買い手が、確認したいこと
- 引き継ぐ資産や、契約の状況が、契約書の内容と、一致しているか
- 簿外債務や、未払いの賃金など、隠れた負債が、ないか
- 主要な取引先が、取引の継続に、同意してくれるか
- 従業員が、転籍に同意し、事業を、続けてくれるか
- 必要な許認可を、取得できるか
- 売り手の競業避止義務が、十分に、定められているか
売り手が、確認したいこと
- 代金が、適正な金額で、確実に、支払われるか
- 譲渡する範囲と、残す範囲が、明確か
- 従業員の雇用や、労働条件が、守られるか
- 表明保証や、補償の範囲が、過大でないか
- 譲渡のあとの、競業避止義務の範囲や期間が、自社の今後の事業に、影響しないか
- 譲渡のあとの、税金の負担と、資金の使い道
双方の立場で、条件を、整理しておくと、交渉が、スムーズに進み、契約後のトラブルを、防ぎやすくなります。
M&Aと事業承継のお悩みはストラーダグループへ
ストラーダグループでは、税理士や公認会計士などの専門家が連携して、中小企業のM&Aや事業承継を、サポートしています。事業譲渡の検討段階での、税務面の整理、契約書の確認の相談、デューデリジェンス、譲渡後の経理や税務の支援まで、一貫してご相談いただけます。初回のご相談は無料です。お気軽にご相談ください。
※本記事は、2026年10月時点の情報をもとに作成しています。法律や税制は変更されることがあるため、契約の前に、e-Gov法令検索や、中小企業庁などの公式情報をご確認ください。