


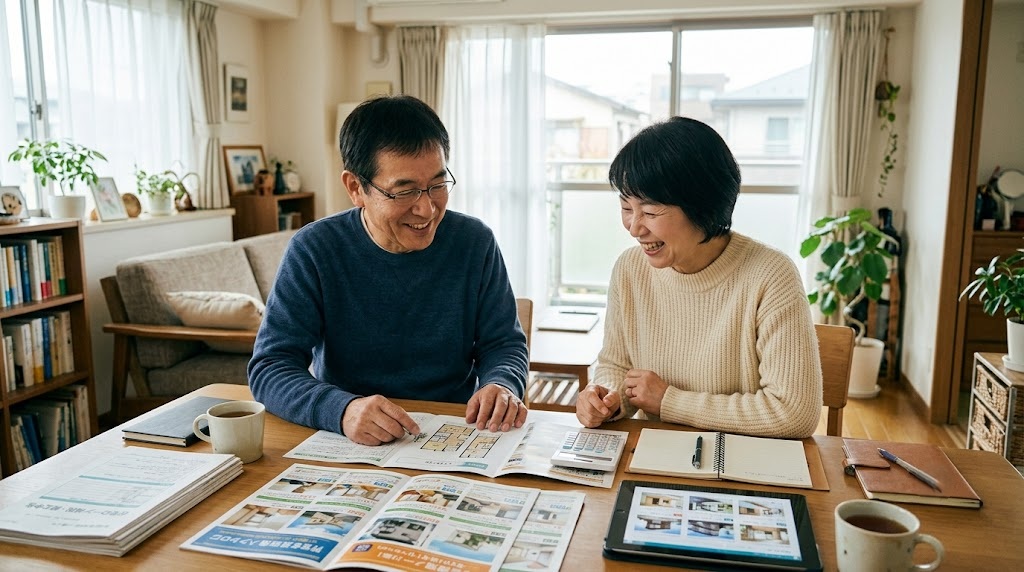

定年を見据えた時期に、賃貸から持ち家への切り替えを検討する方は少なくありません。特に都市部での生活を続けたい場合、中古マンションは価格面と立地面のバランスが取りやすい選択肢として注目されています。一方で、年齢や借入条件によって住宅ローン減税の適用可否が変わる場合があるため、購入前に制度の基本を確認しておくことが望ましいといえます。本稿では、中古マンションを購入する際の住宅ローン控除の仕組みと、確定申告における実務上のポイントを整理します。
Contents
中古マンション購入を検討する際に多くの方が抱える疑問
中古マンションの購入を検討する方からは、価格や立地に関する相談と並んで、税制面の質問が多く寄せられます。代表的な疑問としては、住宅ローン控除は中古住宅でも利用できるのか、築年数が古い物件でも適用対象となるのか、といった点が挙げられます。加えて、定年後の収入形態が変わる場合、ローンの返済計画や控除の適用期間にどのような影響があるのかを気にされる方も多い印象です。
特に、会社員として勤務してきた方が退職後に個人事業や講演活動などへ収入形態を切り替える予定がある場合、給与所得者としての年末調整だけでなく、確定申告の手続きが必要になる場面が出てきます。住宅ローン控除の初年度は原則として確定申告が必要となるため、この点を早い段階で把握しておくことは、購入計画を立てるうえで役立ちます。
また、中古マンションは新築と比べて価格が抑えられる一方、物件ごとに管理状態や築年数が異なるため、購入前の情報収集に時間を要する場合があります。内覧を重ねても決断に至らないという相談も実務上よく見られますが、これは慎重な判断の結果であり、焦って決めるよりも条件整理を丁寧に行うほうが、結果的に後悔の少ない選択につながります。
不動産情報サイトや不動産流通機構の登録情報を活用しながら、複数の物件を比較検討する方も増えています。情報収集の手段が充実している一方で、掲載情報だけでは把握しきれない管理組合の運営状況や、修繕計画の有無といった点は、実際に資料を取得したうえで確認する必要があります。特に、駅からの距離や周辺環境を重視する場合、候補となる駅をひとつに絞らず、複数の駅や沿線を比較しながら検討する進め方も、選択肢を広げるうえで有効です。
間取りについても、単に部屋数や広さの数値だけで判断するのではなく、実際の生活動線や日照、通風の状態を確認することが重要です。特に、終の住処として長く住み続けることを想定している場合、将来的な身体的な変化も見据えたうえで、段差の少ない設計や共用部分の使いやすさなども含めて検討する方が増えています。
住宅ローン控除の基本的な仕組み
住宅ローン控除は、住宅ローンを利用して住宅を取得した場合に、一定の期間にわたり所得税および住民税の一部が軽減される制度です。正式名称は住宅借入金等特別控除であり、毎年の年末時点でのローン残高に一定の控除率を乗じた金額が、その年の税額から差し引かれる仕組みになっています。控除を受けられる期間は住宅の種類や取得時期によって異なり、一般的な新築住宅では最大13年間、既存住宅である中古マンションについても、要件を満たせば同様に長期の適用が認められるケースがあります。
控除額の上限は、住宅の環境性能や取得時期によって定められた借入限度額に基づいて計算されます。省エネ性能の高い住宅ほど借入限度額が高く設定される傾向があり、中古住宅の場合は新築住宅と比べて上限額が異なる点にも留意が必要です。控除を受けるための年収要件や住宅の面積要件も設けられており、住宅の床面積が50平方メートル以上であることなどが基本的な条件となります。
控除率についても改正が重ねられており、取得した年によって適用される数値が異なります。過去に住宅ローン控除を利用したことがある方でも、当時の条件と現在の条件が同じとは限らないため、最新の情報を確認したうえで検討することが望ましいといえます。国税庁が公表している解説資料や、税務署の窓口で配布されているパンフレットなどを参考にしながら、自身の取得予定の住宅がどの区分に該当するかを確認しておくと、購入後の手続きがスムーズになります。
なお、住宅ローン控除は所得税だけでなく、所得税から控除しきれなかった分について、一定の範囲で住民税からも控除される仕組みが設けられています。このため、所得税額が少ない年であっても、住民税を含めた実際の負担軽減効果を確認しておくことが、制度全体を理解するうえで役立ちます。
加えて、住宅ローン控除を受けるためには、取得する住宅が自身の居住用であることが前提となります。投資用として賃貸に出す予定がある物件や、別荘のように一時的な利用を目的とした物件は、原則として控除の対象外となる点にも注意が必要です。定年後の生活拠点として実際に居住する住宅を購入する場合は、この要件を満たしやすいケースが多いといえます。
団体信用生命保険との関係
住宅ローンを組む際には、団体信用生命保険への加入が条件とされる金融機関が多く見られます。団体信用生命保険は、契約者が死亡または一定の高度障害状態になった場合に、残りのローンが保険金で完済される仕組みです。住宅ローン控除とは別の制度ですが、定年後も返済が続くローンを検討する場合には、返済期間中の収入変化や健康状態を踏まえて、団体信用生命保険の内容を確認しておくことが実務上のポイントになります。
団体信用生命保険には、死亡や高度障害に加えて、がんや特定の疾病を保障の対象に含める特約が用意されている場合もあります。特約を付ける場合は、金利がわずかに上乗せされることが一般的であるため、保障内容と返済負担のバランスを踏まえて選択することが推奨されます。年齢が上がるほど加入時の審査条件が変わることもあるため、複数の金融機関の商品を比較しながら検討する方が増えています。
中古マンションに適用される要件と留意点
中古マンションで住宅ローン控除を受けるためには、いくつかの要件を満たす必要があります。以前は建築年数による制限が設けられていましたが、現在は耐震基準を満たしていることを示す書類が確認できれば、築年数が古い物件であっても対象となる場合があります。具体的には、耐震基準適合証明書や既存住宅性能評価書などの書類が必要とされることが一般的です。
中古マンションを検討する際には、こうした書類が取得可能かどうかを、契約前に不動産会社や管理組合へ確認しておくと安心です。特に築20年以上の物件を検討する場合、耐震基準に関する証明の取得可否が控除適用の判断に直結するため、早い段階での確認が望ましいといえます。
また、耐震基準適合証明書は、引き渡し前に発行を受ける必要がある点にも注意が必要です。引き渡し後に取得しようとしても、原則として控除の対象とならないため、購入を決めた段階で速やかに手続きを進めることが求められます。証明書の発行には、建築士による現地調査が必要となる場合が多く、日程調整に一定の時間を要することも想定しておくとよいでしょう。
既存住宅性能評価書についても、耐震基準適合証明書と同様に、住宅の性能を客観的に示す資料として活用できます。どちらの書類を用意すればよいかは、物件の状況や取得のしやすさによって異なるため、購入を検討している不動産会社や、必要に応じて専門家に相談しながら判断することが実務上の進め方として望ましいといえます。
| 項目 | 新築住宅 | 中古住宅(既存住宅) |
|---|---|---|
| 控除期間の目安 | 最長13年 | 要件を満たす場合は最長13年、それ以外は10年となる場合があります |
| 借入限度額 | 住宅の環境性能により異なります | 新築より低めに設定される傾向があります |
| 耐震基準の確認 | 建築基準法に基づき新築時点で満たしている前提です | 耐震基準適合証明書などの確認が必要になる場合があります |
| 床面積要件 | 50平方メートル以上が基本です | 新築と同様の要件が適用されます |
上記のとおり、中古住宅は新築と比べて控除の適用条件がやや複雑になる場合があります。物件選びの段階で、価格や立地だけでなく、控除適用の見込みについても事前に把握しておくことが、購入後の手続きをスムーズに進めるうえで確認しておきたいポイントです。
住宅ローン控除における確定申告の役割
住宅ローン控除を受ける最初の年は、勤務先で年末調整を行っている会社員であっても、確定申告が必要になります。これは、住宅ローン控除の適用には住宅の取得情報やローンの契約内容など、年末調整だけでは確認できない情報を税務署へ提出する必要があるためです。確定申告では、住宅取得資金に関する明細書や、金融機関から発行される住宅ローンの年末残高等証明書、売買契約書の写しなどを添付します。
2年目以降は、必要書類が勤務先に提出されれば年末調整で控除を受けられる仕組みに切り替わります。ただし、定年退職や勤務形態の変更により、会社員から個人事業主や自由業へ移行する場合には、年末調整の対象から外れるため、その後も確定申告での手続きが継続することになります。将来的に講演活動や執筆活動などの個人事業へ収入形態を切り替える予定がある方は、この点を踏まえて手続きの流れを把握しておくとよいでしょう。
確定申告の時期は、原則として翌年の2月中旬から3月中旬までとなっています。e-Taxを利用すれば、税務署へ出向かずにオンラインで申告手続きを完了させることも可能です。会社員から個人事業への切り替えを検討している方の場合、住宅ローン控除だけでなく、事業に関する所得区分や必要経費の考え方についても、あわせて確認しておくと手続きの負担を軽減できます。
確定申告に必要な書類の準備
初年度の確定申告では、住宅取得資金に関する明細書のほか、金融機関から送付される住宅ローンの年末残高等証明書、不動産の登記事項証明書、売買契約書の写し、耐震基準適合証明書などの添付が求められます。これらの書類は取得元がそれぞれ異なるため、購入手続きの過程で受け取った書類は、失くさないよう整理して保管しておくことが実務上のポイントになります。
マイナンバーカードを利用したe-Taxでの申告であれば、証明書の一部を電子データで送信できる場合もあり、書類の準備にかかる手間を軽減できます。初めて確定申告を行う方は、事前に必要書類のチェックリストを用意し、順番に取得状況を確認していく進め方が推奨されます。不明な点があれば、税務署の相談窓口や税理士へ早めに確認することで、申告時期が近づいてから慌てる事態を避けやすくなります。書類の不備は申告のやり直しにつながることもあるため、余裕を持った準備が実務上望ましい対応です。
実務上の注意点:年齢・借入期間・返済計画
住宅ローンを組む際、多くの金融機関では完済時の年齢に上限を設けています。一般的には80歳前後を上限とする金融機関が多く、60代で新たにローンを組む場合には、借入期間が短くなる、あるいは団体信用生命保険の加入条件が厳しくなるといった影響が出ることがあります。定年後の収入が講演料や事業収入など変動しやすい形態に切り替わる予定がある場合は、返済計画を保守的に見積もることが実務上望ましいといえます。
また、住宅ローン控除は所得税額を上限として適用されるため、退職後に収入が大きく減少すると、控除しきれない金額が生じる可能性があります。控除額は税額そのものから差し引かれる仕組みであるため、所得税額が少ない年には、想定していた控除額を十分に活用できない場合があることも念頭に置いておく必要があります。
資金計画の面では、頭金の額や手元資金の状況によって、借入額と返済負担のバランスが変わってきます。証券や外国為替などの資産を一部保有している方の場合、資産の売却タイミングや税務上の取り扱いによって、購入時期の判断が変わることもあります。こうした資産運用と不動産購入を組み合わせた検討を行う場合には、税理士など専門家に早めに相談し、全体の資金計画を整理しておくことが有効です。
特に、資産の売却によって譲渡益が生じる場合、その年の所得金額が一時的に増加し、住宅ローン控除の効果や翌年の税負担に影響することがあります。購入資金の一部を資産の売却によって用意する予定がある方は、売却のタイミングと住宅の引き渡し時期をあわせて検討することで、税務上の見通しを立てやすくなります。
信用情報についても、ローンの審査に影響する重要な要素です。過去の借入状況やクレジットカードの利用履歴に問題がない場合でも、複数の借入を同時期に検討していると、審査の際に総合的な負債状況として捉えられることがあります。住宅ローンの申請前に、他の借入の状況を整理しておくことも、審査を円滑に進めるうえで実務上の助けになります。
物件条件と資金計画の整合性
立地や広さ、日照や通風といった住み心地に関わる条件を重視する一方で、予算とのバランスを取ることも実務上重要な検討事項です。駅からの距離や管理体制の充実度は、将来的な資産価値の安定にも関わる要素であり、価格だけで判断せず、複数の条件を並行して比較することが、後悔の少ない選択につながります。
築年数が経過した物件は、新築や築浅の物件と比べて価格変動の幅が小さい傾向があり、購入後の資産価値が大きく下落しにくいと考える見方もあります。もっとも、個々の物件の管理状態や修繕計画の実施状況によって差が出るため、価格の安定性だけを理由に判断するのではなく、管理組合の運営状況や過去の修繕履歴も含めて確認することが確認しておきたいポイントです。
ゴミ出しの時間帯や共用施設の利用条件など、日常生活に直結する管理体制についても、内覧の際にあわせて確認しておくと、入居後の生活イメージを具体的に描きやすくなります。管理体制が整っている物件は、長期的な住み心地の面でも安心感につながることが多く、価格や立地に加えて重視される方が増えています。
よくある誤解とその実際
住宅ローン控除や中古マンション購入に関しては、実務の現場でいくつかの誤解が見られます。ここでは代表的なものを取り上げ、実際の考え方を整理します。
- 誤解1 中古マンションは住宅ローン控除の対象外である。実際には、耐震基準を満たすことが確認できれば、築年数が古い物件でも控除の対象となる場合があります。
- 誤解2 住宅ローン控除は年末調整だけで完結する。実際には、控除を受ける最初の年は確定申告が必要であり、2年目以降に年末調整へ切り替わる仕組みです。
- 誤解3 団体信用生命保険に入れば住宅ローン控除の要件も自動的に満たされる。実際には、両者は別の制度であり、控除の要件は住宅の性能や取得方法など別の基準で判断されます。
- 誤解4 定年後は住宅ローンを組めない。実際には、完済時年齢の条件を満たし、返済計画に無理がなければ、60代でもローンを利用できる場合があります。
- 誤解5 控除額は所得にかかわらず一定である。実際には、控除は所得税額を上限として適用されるため、収入の変化によって控除しきれない年が生じる可能性があります。
これらの誤解は、制度の一部分だけを見て判断してしまうことから生じやすいものです。中古マンションの購入と住宅ローン控除の活用を同時に検討する場合は、物件情報と税制情報を別々に確認するのではなく、両方を踏まえたうえで確認しておきたいポイントを整理することが実務上の助けになります。
加えて、インターネット上の情報だけを参考にして判断してしまうと、制度改正前の内容や、自身の状況には当てはまらない条件を前提にしてしまう場合があります。住宅ローン控除は改正が繰り返されている制度であるため、購入を検討している時点での最新情報を、国税庁の公表資料や税務署への確認、専門家への相談を通じて把握しておくことが望ましいといえます。制度の詳細は毎年見直される可能性があるため、購入時期が近づいた段階で改めて確認する姿勢が実務上大切です。
専門家へ相談するメリット
中古マンションの購入と住宅ローン控除の活用を検討する際には、不動産会社だけでなく、税理士や司法書士など複数の専門家が関わる場面が出てきます。物件選びの段階では不動産会社が中心となりますが、控除の適用可否や確定申告の具体的な手続きについては、税理士に相談することで、個々の状況に応じた見通しを立てやすくなります。
特に、定年後に収入形態が変わる予定がある方や、証券や為替など複数の資産を保有している方の場合、住宅ローン控除だけでなく、資産全体を踏まえた税務上の検討が推奨されるケースがあります。税理士に相談することで、控除の適用見込みだけでなく、確定申告における所得区分の整理や、必要経費の考え方についても、早い段階から準備を進めることができます。
不動産の登記や所有権移転に関する手続きが必要な場合には、司法書士への相談も欠かせません。中古マンションの購入では、売買契約から引き渡し、登記手続きまでの流れが新築とは異なる場合があるため、各専門家がそれぞれの専門領域で関わることで、手続き全体を安心して進めやすくなります。
相談のタイミングは、物件がある程度絞り込まれた段階だけでなく、購入を検討し始めた初期の段階から行うことも有効です。資金計画や控除の見込みを早めに把握しておくことで、内覧や物件比較の際にも、条件に優先順位をつけやすくなるという利点があります。
近年は、オンラインでの無料相談を実施している税理士事務所も増えており、初めて相談する方でも利用しやすい環境が整っています。30分から1時間程度の相談時間であっても、控除の適用見込みや確定申告の大まかな流れを把握できるため、まずは気軽に相談してみることが、その後の物件選びを進めるうえでの確認しておきたいポイントになります。相談内容を事前にメモしておくと、限られた時間の中でも要点を整理しながら話を進めやすくなります。
まとめ 中古マンション購入と制度活用を両立させるために
中古マンションの購入は、価格面での選択肢の広さが利点である一方、住宅ローン控除の適用にあたっては耐震基準の確認など、新築とは異なる実務上の手続きが求められます。控除を受ける最初の年には確定申告が必要となり、収入形態が変わる予定がある方は、その後の申告手続きについてもあわせて把握しておくことが望ましいといえます。
また、完済時年齢や返済計画、資産全体の状況を踏まえたうえで住宅ローンを検討することも、実務上重要な視点です。物件条件と資金計画の両方を整理しながら、税理士など専門家の意見を早い段階から取り入れることで、購入後の手続きや税務対応を落ち着いて進めることができます。中古マンションの購入を検討している方は、物件情報の収集と並行して、制度面の確認を進めておくことをおすすめします。
住まいの選択は、価格や立地といった目に見える条件だけでなく、税制や資金計画といった見えにくい部分の理解が伴うことで、より納得感のある判断につながります。定年後の生活設計を見据えて中古マンションの購入を検討する際は、不動産会社との相談に加えて、税理士など専門家の視点も取り入れながら、無理のない範囲で計画を進めていくことが望ましいといえます。
税理士法人ストラーダでは、住宅ローン控除の適用見込みの確認から、確定申告における具体的な手続きのサポートまで、幅広くご相談を承っています。中古マンションの購入や住宅ローン控除、確定申告について不明な点がある方は、オンラインでの無料相談も含めて、お気軽にお問い合わせください。