



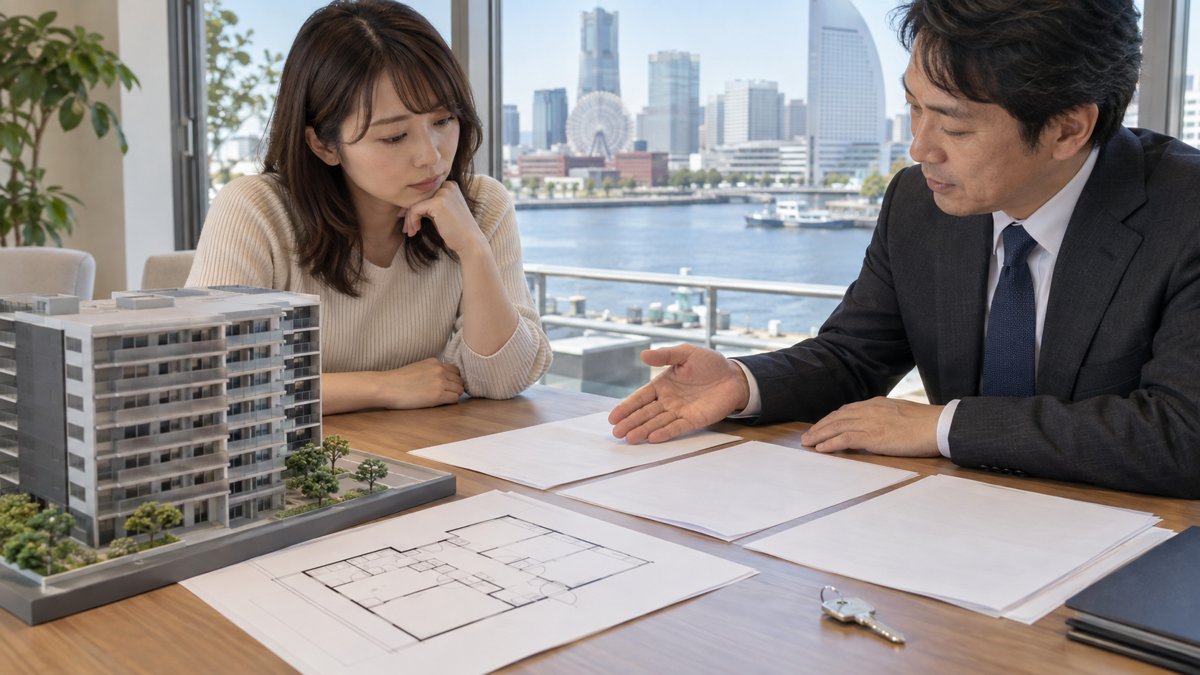
横浜エリアでのマンション購入を検討する際には、立地や間取りといった条件面だけでなく、資金計画や将来の資産承継まで見据えた検討が求められます。都内への通勤利便性を重視しつつ、横浜や川崎周辺で駅近の物件を探すご家庭は少なくありません。ご主人とご夫人それぞれの出身地が異なり、横浜エリアの土地勘が十分でない場合には、物件の比較検討そのものに時間がかかることもあります。
購入か賃貸かで迷う段階から一歩進み、実際に物件を比較しながら住宅ローンの活用方法を検討する段階に入ると、フルローンの利用可否や頭金の考え方、団体信用生命保険の内容など、確認すべき項目が一気に増えてまいります。加えて、将来的な相続を意識して不動産を取得したいという意向をお持ちの方も増えています。住宅の取得は、住まいとしての機能に加えて資産形成や相続税対策としての側面も併せ持つ検討事項です。
特にお子さまが複数いらっしゃるご家庭では、現在の住まいが手狭になったことをきっかけに、より広い間取りへの住み替えを検討されるケースが増えています。長男、次男といったお子さま二人の成長を見据え、3LDK程度の間取りを希望される方も多く、将来的な学習環境や個室の確保まで含めて物件を選ぶ視点が求められます。加えて、ご夫婦のいずれかが会社経営に携わっている場合には、住宅ローンの審査における提出書類や、事業状況を踏まえた借入可能額の見通しについても、早めに把握しておくことが実務上の安心につながります。
横浜という土地に馴染みが薄い方にとっては、駅ごとの街の雰囲気や、海沿いと内陸で異なる住環境の特徴を把握すること自体が最初のハードルになります。都心へのアクセスを重視するのか、落ち着いた住環境を優先するのか、ご家族の優先順位を整理しながら検討を進めることが、後悔のない選択につながります。
本コラムでは、横浜エリアでのマンション購入を検討している方に向けて、住宅ローンの基本的な仕組みと、相続税対策としての不動産購入の考え方を整理いたします。実務上どのような点を確認しておくとよいか、専門家へ相談するメリットも含めてご案内します。制度の全体像を把握した上で物件選びを進めることで、比較検討にかかる負担を軽減しやすくなります。
Contents
横浜エリアでのマンション購入と住宅ローンの制度概要
横浜エリアは、都内へのアクセスの良さと住環境の落ち着きを両立できる地域として、購入検討者から一定の支持を集めています。横浜市内の駅近物件はもちろん、川崎周辺まで検討範囲を広げることで、価格帯や間取りの選択肢が広がる傾向があります。駅からの距離、築年数、駐車場の有無は、多くの方が重視する条件として挙げられます。
横浜市内でも、館内エリアと呼ばれる中心部と、郊外に位置するエリアとでは、駅からの距離や価格帯、周辺の商業施設の充実度に差があります。中央線方面や都心を含めて幅広く比較検討する方もいらっしゃいますが、実際に暮らしを重ねるイメージを持ちやすいという点で、横浜や川崎エリアに絞って検討を進める方も少なくありません。60平米から70平米程度の広さを希望される場合、価格帯は6,000万円から7,000万円程度が一つの目安となりますが、駅からの距離や築年数によって同じ広さでも価格差が生じます。
マンションの資産価値を考える上では、建物の耐震性能も確認しておきたいポイントです。1981年に導入された新耐震基準に加え、2000年以降の建築基準法改正を経た物件は、構造上の基準がさらに整理されています。将来的な売却や賃貸転用も視野に入れる場合には、竣工年を確認しておくことで、資産価値の見通しを立てやすくなります。管理組合の運営状況や修繕履歴を確認することも、建物全体の維持管理の質を把握する上で役立ちます。
| 建築時期 | 耐震基準の目安 | 実務上の確認ポイント |
|---|---|---|
| 1981年5月以前 | 旧耐震基準 | 耐震診断の実施状況を確認しておきたい物件です |
| 1981年6月〜2000年5月 | 新耐震基準 | 構造上の基準は満たしていますが、設備の経年劣化を確認します |
| 2000年6月以降 | 新耐震基準(2000年基準) | 接合部等の基準が追加され、相応の評価を得やすい傾向です |
住宅ローンについては、フルローンとフラット35という二つの選択肢が実務上よく比較されます。フルローンは頭金を用意せず物件価格の全額を借り入れる方法で、手元資金を残しておきたい方に選ばれる傾向があります。一方で、借入額が大きくなる分、月々の返済負担や総返済額は増える点を踏まえた検討が必要です。フラット35は固定金利型の住宅ローンで、返済計画を立てやすいという特徴があります。
会社を経営されている方が住宅ローンを利用する場合には、決算書3期分や源泉徴収票の提出を求められることが一般的です。審査にあたっては、事業の収益状況や資金繰りも確認されるため、書類の準備には一定の時間を見込んでおくと安心です。団体信用生命保険についても、一般的な保障に加えて三大疾病保障付きのプランを選べる金融機関があり、保障内容と金利の差を比較しておく価値があります。
住宅ローンの検討にあたっては、月々の返済額だけでなく、返済期間全体を通じた総返済額の見通しを立てておくことも実務上のポイントです。フルローンを選択する場合には、手元資金を残せる利点がある一方で、借入額が大きくなる分、金利変動の影響を受けやすくなる面もあります。反対に、頭金を多く用意できる場合には、月々の返済負担を抑えられますが、手元の流動資金が減るという側面もあるため、家計全体のバランスを見ながら判断することが望ましいといえます。金融機関によっては、フラット35とフルローンを組み合わせたプランを提供しているところもあり、選択肢を比較しながら自身の状況に合った資金計画を組み立てることができます。
審査にあたっては、勤続年数や年収に加えて、既存の借入状況や信用情報も確認されます。過去に延滞などの履歴がない場合であっても、他のローンの返済状況によって借入可能額が変わることがあるため、住宅ローンを検討する前に自身の信用情報をあらかじめ把握しておくと、資金計画を立てやすくなります。夫婦で収入を合算して借入額を計算するペアローンや連帯債務型のローンを利用する方法もあり、世帯の収入状況に応じて選択肢を比較検討することが実務上望ましい対応といえます。
相続税対策としての不動産購入という考え方
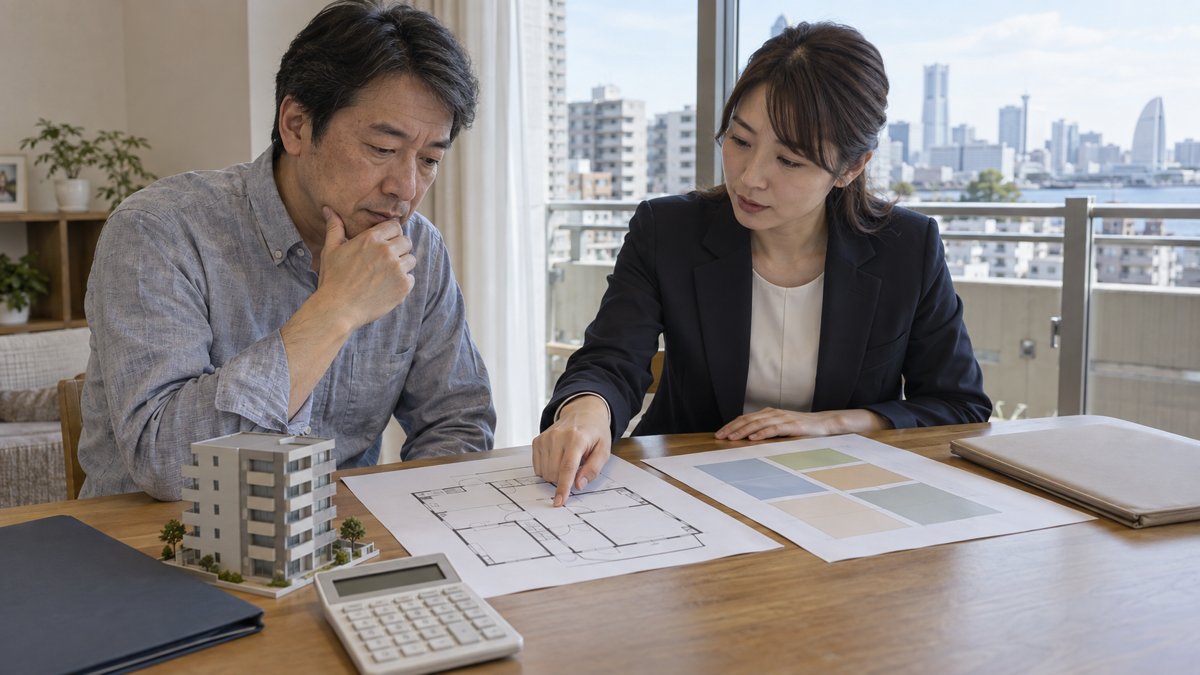
不動産の購入は、住まいの確保に加えて相続税対策としての側面を持つことがあります。現金や預貯金をそのまま保有する場合と比べて、不動産として保有した場合には相続税評価額が実勢価格を下回る傾向があるためです。特に賃貸用不動産として活用する場合には、貸家建付地としての評価減や、小規模宅地等の特例の適用可能性も含めて検討する余地があります。こうした評価の仕組みは、物件の種類や利用状況によって適用可否が変わるため、個別の状況に応じた確認が欠かせません。
ただし、相続税対策として不動産を購入する場合には、評価額だけでなく将来の管理や維持にかかる費用、賃貸需要の見通しも踏まえて判断することが実務上望ましいといえます。相続税対策と資産運用は目的が異なる部分もあるため、両方の視点を整理した上で購入方針を固めることが大切です。手狭になったご自宅を買い替える際や、ご家族が増えたタイミングで購入を検討される方も多く、居住用としての価値と資産承継の観点を両立させる工夫が求められます。
また、一部を現金で、残りを融資で賄う購入方法を選ぶ方も少なくありません。頭金の額によって借入額や月々の返済額が変わるため、手元資金とのバランスを踏まえた資金計画を立てることが実務上のポイントになります。共有名義で物件を取得する場合には、将来の相続や売却時に持分の扱いが論点となることがあるため、購入前に方針を整理しておくと後のトラブルを避けやすくなります。
相続税対策としての不動産購入を検討する際には、購入時点での評価だけでなく、将来の相続発生時にどのような評価となるかという中長期的な視点も欠かせません。不動産の評価額は、路線価や固定資産税評価額をもとに算出されるため、実勢価格との差がどの程度生じるかは物件ごとに異なります。賃貸用として活用する場合には、入居率や賃料水準の見通しも含めて、資産としての収益性を確認しておくことが実務上望ましい対応です。
加えて、相続が発生した際に不動産をどのように分けるかという点も、早い段階から検討しておきたい事項です。複数の相続人がいる場合、不動産は現金のように単純に分割することが難しいため、代償分割や共有といった方法をあらかじめ想定しておくことで、相続発生後の手続きが円滑に進みやすくなります。相続税対策は購入時点だけで完結するものではなく、将来の分割方法まで見据えた検討が実務上求められます。
物件選定と資金計画における実務上の注意点
横浜エリアでマンションを探す際には、日当たりや部屋数、広さといった居住性に関する条件に加え、学区や周辺の治安、災害リスクといった環境面の情報も確認しておきたいところです。お子さまがいるご家庭では、転校のタイミングや学校の評判、PTA活動の状況なども意思決定の材料になります。習い事や塾の選択肢が豊富な地域かどうかも、生活の質に関わる要素として検討されることが増えています。
学区については、公立小学校や中学校の通学区域だけでなく、私立や国立の学校への通学しやすさも含めて確認しておくと、将来的な進学の選択肢を広げやすくなります。転校を伴う住み替えの場合、お子さまが新しい環境に慣れるまでの期間を考慮し、引っ越しの時期を学期の切り替わりに合わせるといった配慮をされる方も多く見受けられます。周辺の公園や図書館といった公共施設の充実度も、日々の暮らしやすさに影響する要素として、あわせて確認しておきたいポイントです。
物件の比較にあたっては、図面や資料をあらかじめ確認し、Googleストリートビューなどを活用して周辺環境を把握しておくと、現地見学の効率が上がります。週末にまとめて見学する場合、1日3件程度を目安にすると、比較検討の負担を抑えながら判断材料を集めやすくなります。複数の物件を実際に見て回ることで、資料だけでは分からない周辺環境や日当たりの違いを体感できます。車での移動を組み合わせることで、駅からの実際の距離感や坂道の有無なども確認しやすくなります。
資金計画の面では、購入価格だけでなく諸費用や将来の修繕積立金の見通しも含めて検討することが実務上望ましいといえます。特に機械式駐車場付きの物件では、駐車場の維持費用が別途発生する場合があるため、月々の負担総額を事前に把握しておくと安心です。住宅密集地の物件と、比較的敷地にゆとりのある物件とでは、日照や風通しの条件が異なることもあるため、実際の生活をイメージしながら比較する視点が役立ちます。
諸費用としては、仲介手数料や登記費用、不動産取得税、火災保険料などが挙げられます。これらは物件価格の数パーセント程度になることが一般的で、資金計画を立てる際にはあらかじめ見込んでおく必要があります。修繕積立金については、築年数が経過するにつれて増額される管理組合が多いため、現在の金額だけでなく将来の改定予定についても確認しておくと、長期的な支出の見通しを立てやすくなります。物件見学の際には、図面上の数値だけでなく、実際の採光や騒音、共用部分の管理状態を確認することで、資料からは分かりにくい住み心地を把握することができます。
投資用としての賃貸転用やオーナーチェンジ物件の活用を視野に入れる場合には、居住用として購入する場合と評価すべきポイントが変わってきます。入居者がいる状態で引き渡しを受けるオーナーチェンジ物件は、購入後すぐに賃料収入が発生する一方で、室内の状態を事前に確認しにくいという特徴があります。購入目的が居住用か投資用かによって、確認すべき項目や優先順位は変わってきます。賃貸借契約の内容や現在の入居者の状況、家賃滞納の有無などは、購入前に確認しておきたい情報です。将来的に自身が居住する可能性も含めて検討する場合には、賃貸借契約の解約条件についても事前に把握しておくと安心です。
マンション購入や住宅ローンに関するよくある誤解
横浜エリアでのマンション購入や住宅ローンの活用にあたっては、実務上いくつかの誤解が見られます。代表的なものを整理します。これらは検討を進める過程で耳にすることの多い認識ですが、実際の制度や実務運用とは異なる部分も含まれているため、あらためて確認しておくことをおすすめします。
- フルローンを利用すると審査に通りにくいという誤解があります。実際には、収入や勤続年数、信用情報などを総合的に見て判断されるため、頭金の有無だけで可否が決まるわけではありません。
- 新耐震基準の物件であれば耐震性能に差はないという誤解も見られます。2000年の建築基準法改正により基準がさらに整理されているため、竣工年による違いを確認しておく価値があります。
- 相続税対策として不動産を購入すれば税負担は一律に軽くなるという誤解があります。評価方法や物件の種類、賃貸状況によって効果は異なるため、個別の試算が必要です。
- 会社経営者は住宅ローンの審査を受けにくいという誤解もありますが、決算書や事業状況を踏まえた審査となるため、必要書類を整えることで検討の余地は十分にあります。
- 駅からの距離が近いほど資産価値が高くなるという単純な理解も見られますが、周辺環境や管理状態、築年数など複数の要素が組み合わさって評価は決まります。
- オーナーチェンジ物件は室内を確認できないため購入を避けるべきという見方もありますが、賃貸借契約の内容や入居者の状況を確認することで、判断材料を補うことができます。
- 頭金を多く入れるほど良い選択であるという考え方もありますが、手元資金を残す必要性や資産全体のバランスを踏まえた検討が実務上望ましいといえます。
これらの誤解の背景には、インターネット上の情報や周囲の体験談が一般化されて広まっている面があります。実際には、収入状況や家族構成、購入目的によって最適な選択は異なるため、ご自身の状況に照らして一つひとつ確認していく姿勢が大切です。特に相続税対策としての不動産購入は、税制改正の影響を受けやすい分野でもあるため、最新の制度内容を踏まえた検討が欠かせません。誤解に基づいて判断してしまうと、後になって想定していた効果が得られないという事態にもつながりかねないため、実務上は都度確認する習慣が役立ちます。
専門家へ相談するメリット
マンション購入と住宅ローンの検討、さらに相続税対策までを個人で整理するには、確認すべき情報が多岐にわたります。税理士や司法書士、宅地建物取引士など、それぞれの専門分野を持つ専門家に相談することで、検討の抜け漏れを防ぎやすくなります。特に、税務と不動産取引、法律上の手続きはそれぞれ専門性が異なるため、一人の専門家だけで全てを網羅することは容易ではありません。
税理士は、相続税評価の試算や小規模宅地等の特例の適用可否など、税務面からの検討を担います。購入予定の不動産が相続税対策としてどの程度の効果を持つのか、具体的な数値をもとに確認できる点は大きな利点です。宅地建物取引士や不動産会社の担当者は、横浜エリアの物件情報や周辺相場に精通しており、条件に合った物件を効率よく提案してくれます。
住宅ローンの審査や資金計画については、金融機関の担当者に加えてファイナンシャルプランナーへの相談も選択肢のひとつです。フルローンとフラット35のどちらが自身の状況に適しているか、団体信用生命保険の保障内容をどう選ぶかなど、家計全体を踏まえたアドバイスを受けられます。会社経営者の方であれば、決算書の内容を踏まえた資金計画の相談も含めて、税理士と連携しながら進めることで、より実務に即した判断がしやすくなります。
不動産の名義や共有持分の考え方については、司法書士への相談が有効です。将来の相続や売却時に持分をどのように整理するかは、法律上の原則と実務上の運用の両方を踏まえて判断する必要があります。複数の専門家が連携することで、購入から将来の資産承継までを見通した計画を立てやすくなります。それぞれの専門分野を活かした相談体制を整えておくことは、長期的な安心につながる取り組みといえます。
相談のタイミングとしては、物件を絞り込む前の段階で一度専門家に相談しておくと、資金計画や税務上の見通しを踏まえた上で物件選びを進められるという利点があります。購入後に相続税対策の観点から見直しが必要になるケースもあるため、できるだけ早い段階から複数の専門家に情報を共有しておくことをおすすめします。行政書士による各種申請手続きのサポートや、社会保険労務士による会社経営者向けの労務相談など、状況に応じて幅広い専門家の知見を活用できる体制を整えておくことも、長期的な視点では有用です。
横浜でのマンション購入を安心して進めるために
横浜エリアでのマンション購入は、通勤利便性や住環境、学区といった居住面の条件に加えて、住宅ローンの選び方や将来の相続を見据えた資産形成まで、検討すべき要素が多岐にわたります。フルローンやフラット35といった資金調達の方法は、それぞれ特徴が異なるため、ご自身の収入状況や将来設計に合わせて選ぶことが実務上望ましいといえます。
検討を進める中では、都内へのアクセスと横浜エリアの住環境のどちらを優先するか、駅からの距離と価格帯のバランスをどう考えるかなど、ご家族ごとに重視するポイントは異なります。優先順位を整理した上で物件を絞り込んでいくことで、比較検討にかかる時間を効率的に使うことができます。
相続税対策として不動産購入を検討する場合には、評価額の仕組みだけでなく、賃貸需要や管理コストなど長期的な視点を踏まえた判断が求められます。住まいとしての満足度と資産承継の観点を両立させるためには、早い段階から情報を整理しておくことが役立ちます。特に、相続財産に占める不動産の割合が大きくなる場合には、他の相続人との公平性や、将来の分割方法についても、あわせて検討しておく必要があります。
物件比較の段階では、図面や資料の確認に加えて、実際に現地を訪れて周辺環境を確かめることも大切な工程です。日当たりや駅からの距離、駐車場の有無、学区の状況など、ご家族それぞれが重視する条件を整理しながら、複数の物件を比較検討していく姿勢が、納得のいく選択につながります。焦って一つの物件に絞り込むのではなく、複数の候補を並行して検討することで、価格や条件の相場感をつかみやすくなるという利点もあります。
資金計画や相続税対策、名義の整理など、専門的な判断が必要な場面では、税理士や司法書士、宅地建物取引士といった専門家への相談を組み合わせることで、より安心して購入を進めることができます。ご家族の状況や将来設計は一つひとつ異なるため、画一的な対応ではなく、個別の事情を踏まえた相談を重ねていくことが大切です。ストラーダグループでは、税理士法人ストラーダによる相続税評価や資金計画のご相談、タックスリアリティによる横浜エリアを含めた物件情報のご案内、司法書士法人ストラーダによる名義や登記に関するご相談まで、それぞれの専門性を活かした体制でサポートしております。マンション購入や住宅ローン、相続税対策について気になる点がございましたら、お気軽にご相談ください。
マンション購入のお悩みはストラーダグループへ