



住まいの購入や売却を検討する際、多くの方が悩むポイントのひとつが資金計画です。特に頭金をどの程度用意すべきか、また売却をどのタイミングで行うべきかという疑問は、住宅取得や住み替えを考える方から相談の場でよく聞かれる内容です。
頭金の準備状況によって借入額や毎月の返済負担は大きく変わります。また売却のタイミングによって、手取り額や次の住まいの資金計画にも影響が及びます。こうした資金面の判断は、感覚だけで進めてしまうと後になって計画の見直しが必要になる場合があります。
本コラムでは、不動産購入における頭金の相場感、不動産売却のタイミングを検討する際の考え方、そして千葉市や横浜といった首都圏エリアでの不動産取引の実情について、実務の視点から整理します。住まいの購入や売却は人生の中でも大きな意思決定のひとつです。落ち着いて情報を整理しながら進めていくことが望ましいといえます。
資金計画やタイミングの判断には、税制や金融の知識、地域の相場感など、幅広い視点が求められます。ご自身の状況に照らして疑問点を整理しながら、必要に応じて専門家の見解も参考にしていただければと思います。
Contents
不動産購入における頭金の考え方
不動産購入を検討する際、まず気になるのが頭金の金額です。頭金とは、物件価格のうち住宅ローンを利用せず、自己資金で支払う部分を指します。頭金を多く用意できれば借入額が抑えられ、月々の返済負担や総支払利息を軽減できる可能性があります。
一方で、頭金の準備には時間がかかることもあり、市場動向や金利情勢によっては、準備が整うまで待つことで購入のタイミングを逃してしまう場合もあります。頭金の水準と購入時期のバランスをどのように考えるかは、購入者ごとの事情によって異なる部分です。
一般的な目安として、物件価格の1割から2割程度を頭金として準備するケースが多く見られます。ただし、この割合はあくまで目安であり、購入者の年収や勤続年数、他の借入状況、将来のライフプランによって適切な水準は異なります。頭金の金額は多ければ多いほど良いというわけではありません。手元資金を使い切ってしまうと、急な出費への備えが手薄になる可能性もあるため、バランスを考えた資金計画が重要です。
頭金なしで購入する場合の考え方
近年は頭金をほとんど用意せずに、物件価格の全額に近い金額を住宅ローンで賄うフルローンという方法を選択する方も増えています。頭金を準備する期間を待たずに購入できる点はメリットといえますが、借入額が大きくなる分、月々の返済額や総返済額は増加します。
フルローンを選択する場合は、返済比率が年収に対して過度に高くならないよう、事前にシミュレーションを行っておくことが望ましいといえます。金融機関によって審査基準や金利条件は異なるため、複数の金融機関で条件を比較検討することも実務上のポイントです。
頭金の準備方法と資金計画
頭金の準備方法としては、給与からの積立、退職金や相続財産の活用、親族からの資金援助などが挙げられます。親族から資金援助を受ける場合は、贈与税の非課税制度が利用できるケースもあるため、事前に制度の内容を確認しておくと安心です。
頭金を準備する期間中は、積立方法によって考え方も変わってきます。預貯金による積立は元本割れのリスクが小さい一方、増加のペースは緩やかです。積立期間が長期にわたる場合は、資産形成の方法についても選択肢を広げて検討する価値があります。
親族からの資金援助を受ける場合には、贈与契約書を作成しておくことが望ましい場面もあります。口頭のやり取りだけで済ませてしまうと、後になって贈与の事実確認が必要になった際に手間が生じることがあります。書面として記録を残しておくことは、双方にとって安心材料となります。振込による記録を残すことも、後日の確認をスムーズにする実務的な工夫のひとつです。
住宅取得等資金の贈与を受けた場合の非課税制度については、適用要件が細かく定められており、床面積や取得時期などの条件を満たす必要があります。制度の詳細は改正が行われることもあるため、資金援助を受ける前の段階で最新の要件を確認しておくことが実務上のポイントです。
また、頭金だけでなく、物件購入時には登記費用や仲介手数料、火災保険料などの諸費用も発生します。諸費用は物件価格の1割前後を見込んでおくと資金計画が立てやすくなります。頭金と諸費用の両方を踏まえた総合的な資金計画を立てることが、購入後の家計に無理を生じさせないための重要な考え方です。
| 頭金の割合 | 特徴 | 検討したいポイント |
|---|---|---|
| 頭金なし(フルローン) | 自己資金を待たずに購入できる | 月々の返済額が大きくなりやすい |
| 1割程度 | 比較的準備しやすい水準 | 諸費用と合わせた資金計画が必要 |
| 2割程度 | 金融機関の審査で有利になる場合がある | 手元資金の余力とのバランスが重要 |
| 3割以上 | 返済負担を大きく抑えられる | 手元資金を使いすぎない配慮が必要 |
不動産売却のタイミングを検討する際の考え方
不動産を売却する際、多くの方が悩むのが売却のタイミングです。市場動向、税制、個人のライフイベントなど、複数の要素が絡み合うため、一律に最適なタイミングを示すことは難しい面があります。売却タイミングの判断は複数の要素を組み合わせて検討することが大切です。
市場動向から見るタイミング
不動産価格は地域や物件種別によって変動があります。周辺エリアの取引事例や公示地価、路線価などの公的な指標を参考にしながら、現在の市場が売却に適した状況かどうかを確認することが実務上のポイントです。
不動産会社による査定を複数社から取得し、相場感を把握しておくことも有効です。査定額には各社の考え方や算出根拠に差が出ることがあるため、査定内容を比較しながら検討を進めることが望ましいといえます。
査定方法には、周辺の取引事例と比較する方法や、収益性を基準に算出する方法など、いくつかの考え方があります。マンションと戸建てでも査定の視点は異なり、築年数や設備の状況によっても評価は変わってきます。複数の査定を比較することで、物件の特性に応じた相場感がつかみやすくなります。
また、売却活動を開始してから成約に至るまでの期間についても、事前に見込みを立てておくことが実務上のポイントです。人気のあるエリアや価格帯であれば比較的短期間で成約に至ることもありますが、条件によっては数か月単位の期間を要する場合もあります。売却完了までのスケジュールを踏まえて次の住まいの計画を立てることが望ましいといえます。
税制面から見るタイミング
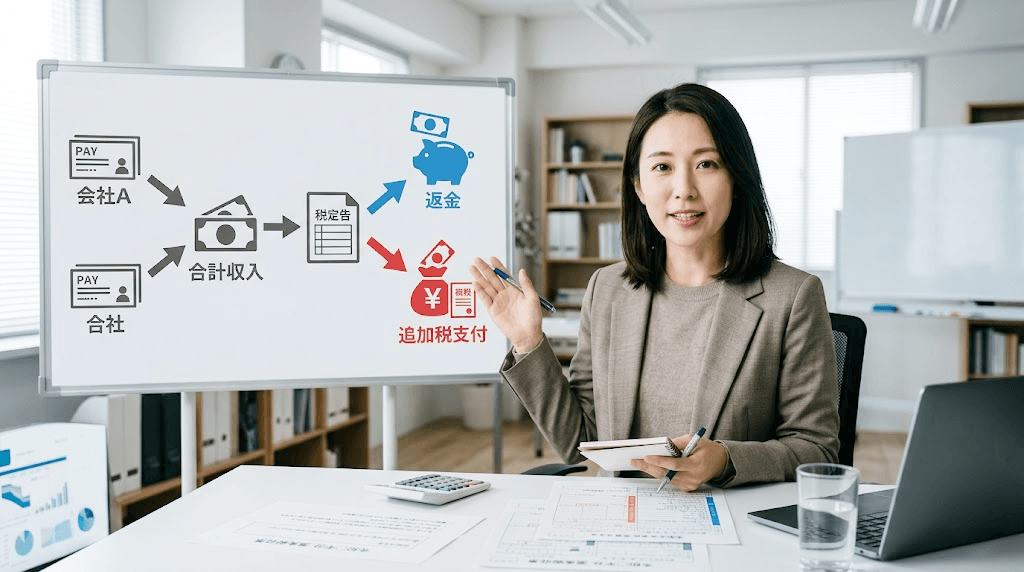
不動産の売却によって利益が生じた場合、譲渡所得として所得税や住民税の対象となります。所有期間が5年を超えるかどうかによって税率が異なるため、売却時期の判断において所有期間は重要な確認事項です。
また、居住用財産を売却した場合には、一定の要件を満たすことで譲渡所得から控除を受けられる特例が用意されています。特例の適用要件は細かく定められているため、売却を検討する段階で要件を確認しておくと、後の申告手続きがスムーズになります。適用の可否は個々の状況によって判断が分かれる場合もあるため、専門家への事前確認が実務上の安心につながります。
短期譲渡と長期譲渡では適用される税率に差があり、所有期間が5年を超えているかどうかで税負担は大きく変わります。売却を急ぐ事情がない場合は、所有期間の節目を意識しながらタイミングを検討することも実務上の考え方のひとつです。
加えて、住宅ローン控除を利用している期間中に売却を行う場合は、控除の適用関係についても確認しておく必要があります。売却と新たな住宅の購入が重なる場合、それぞれの制度の適用条件を個別に整理しておくことで、申告時の混乱を避けやすくなります。
ライフイベントとの兼ね合い
転勤、相続、住み替え、資産整理など、売却の背景にあるライフイベントによっても適切なタイミングは変わります。特に相続した不動産を売却する場合は、相続登記や遺産分割協議など、売却前に整理しておくべき手続きが複数あります。
相続財産を売却する場合、相続人が複数いるときは遺産分割協議によって不動産の取得者を確定させる必要があります。協議がまとまらないまま売却を進めることはできないため、相続人間での話し合いを早い段階から進めておくことが望ましいといえます。相続税の申告期限とも関わるため、全体のスケジュール感を持って取り組むことが実務上のポイントです。
住み替えを目的とした売却では、売却と購入のタイミングをどのように調整するかも重要な検討事項です。売却を先行させる方法と購入を先行させる方法にはそれぞれ特徴があり、資金計画や仮住まいの必要性を踏まえて選択することが求められます。
売却を先行させる方法は、売却代金を次の購入資金に充てられるため、資金計画が立てやすいという特徴があります。一方で、売却から購入までの間に仮住まいが必要になる場合があり、引っ越し費用や賃料が二重に発生する可能性も踏まえておく必要があります。
購入を先行させる方法は、仮住まいを挟まずに住み替えができる点がメリットです。ただし、売却が完了する前に新居の購入資金を用意する必要があるため、つなぎ融資の利用や、一時的な資金負担についても検討しておくことが望ましいといえます。どちらの方法を選ぶかは、家族構成や仕事の状況、資金の余力によって適した選択が異なります。
不動産取引における実務上の注意点
不動産の購入や売却を進める際には、契約内容の確認や必要書類の準備など、実務面で押さえておきたいポイントがいくつかあります。
契約内容の確認
売買契約書には、物件の引き渡し時期、手付金の扱い、契約不適合責任に関する条項など、後のトラブルを避けるために確認しておきたい項目が多く含まれます。契約書の内容は事前にじっくり確認しておきたいポイントです。不明な点があれば、契約前に不動産会社や専門家に確認しておくことが望ましいといえます。
また、契約締結前には重要事項説明を受ける機会があります。物件の権利関係やインフラの整備状況、法令上の制限など、購入判断に関わる情報が説明されるため、内容を落ち着いて確認しておくことが大切です。分かりにくい点があれば、その場で質問しておくことで後の認識違いを防ぎやすくなります。
住宅ローンの事前審査
購入を検討する段階では、住宅ローンの事前審査を早めに受けておくことが実務上のポイントです。事前審査を通じて借入可能額の目安を把握しておくことで、物件探しの範囲を現実的に絞り込むことができます。
事前審査では、年収や勤続年数、他の借入状況、信用情報などが確認されます。審査結果によって借入可能額が想定より少ない場合もあるため、物件探しを本格化させる前に事前審査を済ませておくと、その後の計画が立てやすくなります。複数の金融機関で事前審査を受け、条件を比較しておくことも有効な進め方です。金利や手数料の条件は金融機関ごとに異なるため、総返済額を踏まえた比較を行うことが望ましいといえます。
諸費用と税金の把握
購入時には登録免許税や不動産取得税、売却時には譲渡所得税や仲介手数料など、それぞれの場面で発生する費用や税金があります。これらを事前に把握しておくことで、資金計画に想定外のずれが生じにくくなります。
仲介手数料は法律で上限が定められており、物件価格に応じて計算されます。売買契約の締結時と物件の引き渡し時に分けて支払う形をとる不動産会社が多く、支払いのタイミングについても事前に確認しておくと安心です。
諸費用は現金で用意しておく必要がある点にも配慮が必要です。住宅ローンで賄える範囲は金融機関によって異なり、諸費用の一部を借入に含められる場合と、自己資金での準備が求められる場合があります。契約前の段階で資金の内訳を整理しておくことが実務上のポイントです。
不動産取引でよくある誤解
- 頭金は多いほど良いという誤解があります。手元資金とのバランスを考えることが重要です。
- 売却は価格が上がった時が唯一の適切なタイミングだという誤解があります。税制やライフイベントも合わせて検討する必要があります。
- 査定額がそのまま売却価格になると考えてしまう誤解があります。査定額は目安であり、実際の売却価格は交渉や市場状況によって変わります。
- 住宅ローンは年収が高ければ誰でも希望通り借りられるという誤解があります。返済比率や信用情報など、審査では複数の要素が確認されます。
- 相続した不動産はすぐに売却できるという誤解があります。相続登記など、売却前に済ませておくべき手続きがあります。
これらの誤解は、情報が断片的に伝わることで生じやすいものです。制度の趣旨や実務上の運用を正しく理解した上で判断を進めることが、後々のトラブルを避けるために有効です。
インターネット上の情報は参考になる一方、個々の状況によって当てはまり方が異なる場合も少なくありません。一般的な情報と自身のケースを照らし合わせながら、必要に応じて専門家の意見を確認する姿勢が実務上のポイントといえます。
千葉市・横浜エリアにおける不動産取引の特徴
千葉市や横浜といった首都圏エリアは、通勤利便性や生活環境の良さから、住宅購入や住み替えを検討する方に選ばれることが多い地域です。エリアによって地価水準や物件の供給状況には差があり、駅からの距離や周辺の生活インフラによっても価格帯が変わります。
千葉市は東京都心へのアクセスの良さに加え、比較的落ち着いた住環境を求める層から支持されている地域です。横浜は商業施設や交通網の充実度が高く、ファミリー層から単身層まで幅広いニーズに対応できるエリアとして知られています。
エリアごとの相場感を把握しておくことは資金計画を立てる上で欠かせません。同じ首都圏であっても、駅からの距離や周辺環境によって価格帯には幅があるため、複数のエリアを比較しながら検討を進めることが実務上のポイントです。
また、1都3県という広い範囲で物件を探す場合、通勤時間や生活動線、将来の資産価値の維持といった観点から総合的に判断することが望ましいといえます。エリア選びは購入後の暮らしやすさに直結するため、価格だけでなく生活全体を見据えた検討が求められます。
千葉市内でも、中央区や美浜区など区によって街の特性は異なります。オフィス街に近いエリアもあれば、海沿いの整備された住宅地もあり、通勤スタイルや家族構成に応じて選ばれる地域には違いが見られます。学校や医療機関、商業施設との距離感も、生活のしやすさを左右する要素です。
横浜も同様に、みなとみらい周辺の都市型エリアから、郊外の落ち着いた住宅街まで幅広い選択肢があります。駅からの距離や再開発の状況によって将来的な資産価値の推移にも違いが出やすく、長期的な視点でのエリア選びが重要になります。
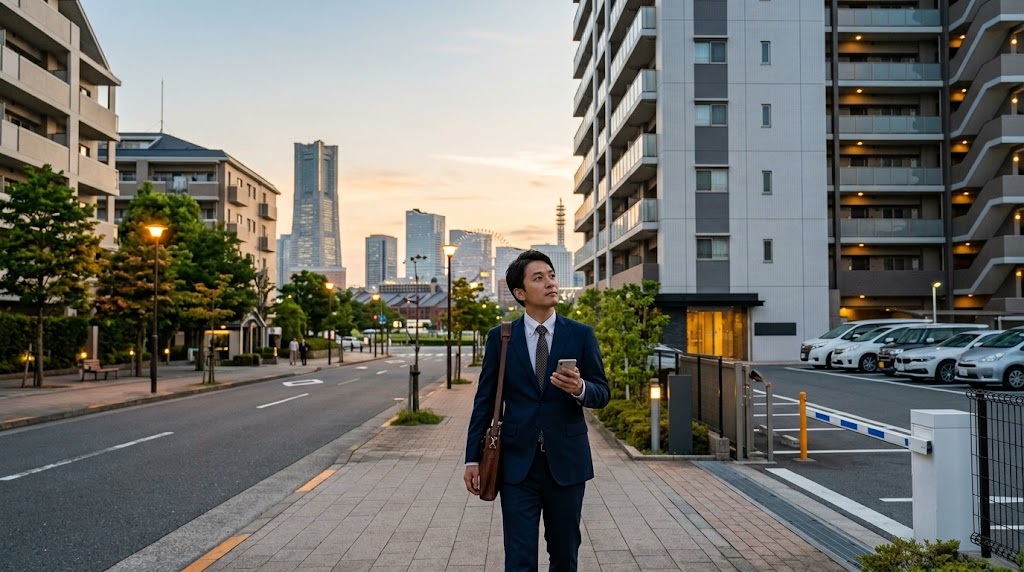
首都圏で複数のエリアを比較検討する際は、現地に足を運んで街の雰囲気を確認することも実務上有効です。地図上の距離だけでは分かりにくい坂道の有無や、駅から自宅までの道のりの環境なども、実際に歩いてみることで把握しやすくなります。平日と休日で街の様子が異なることもあるため、時間帯や曜日を変えて訪れてみることもおすすめできる進め方です。
専門家へ相談するメリット
不動産の購入や売却は、資金計画、税制、契約手続きなど、複数の専門分野が関わる取引です。それぞれの分野について正確な情報を得るためには、専門家への相談が有効な選択肢となります。
税理士へ相談するメリット
不動産の売却に伴う譲渡所得税の計算や、各種特例の適用可否については、税理士へ相談することで正確な情報を得やすくなります。税務上の判断は専門家に確認しておくと安心です。特に相続財産の売却や、複数の特例が絡む場合は、個別の状況に応じた確認が重要になります。
司法書士へ相談するメリット
不動産の名義変更や相続登記など、登記手続きに関する事項は司法書士の専門分野です。相続した不動産を売却する際には、まず相続登記を済ませる必要があるため、早い段階から相談しておくことで手続きの流れがスムーズになります。
宅建士・不動産会社へ相談するメリット
物件の相場感や売却戦略、契約条件の調整については、宅地建物取引士や不動産会社への相談が実務的な情報源となります。地域の取引事例に精通した専門家に相談することで、より現実的な判断材料を得ることができます。
特に千葉市や横浜など、地域による相場の違いが大きいエリアでは、地元の取引動向に詳しい不動産会社に相談することで、より実情に即した情報を得やすくなります。売却戦略の立て方や販売活動の進め方についても、地域特性を踏まえた提案を受けられる点は大きな利点です。地域に根ざした情報を持つ専門家との相談は、資金計画全体の精度を高めることにもつながります。
ファイナンシャルプランナーへ相談するメリット
頭金の準備方法や住宅ローンの返済計画、将来のライフプランを踏まえた資金計画については、ファイナンシャルプランナーへの相談も有効です。住宅取得は長期にわたる支出となるため、家計全体を見据えた計画を立てることが望ましいといえます。
教育費や老後資金など、住宅ローン以外の支出も含めた長期的な収支の見通しを立てることで、無理のない返済計画を検討しやすくなります。金利タイプの選択や繰り上げ返済の考え方についても、家計全体のバランスを踏まえて判断することが実務上のポイントです。将来のライフイベントを見据えた資金配分を確認しておくことで、住宅取得後の生活にも余裕を持たせやすくなります。
それぞれの専門家は担当する分野が異なるため、状況に応じて複数の専門家と連携しながら進めることで、より安心感のある取引を実現しやすくなります。専門家との連携は取引の安心感につながります。
複数の専門家が連携する体制が整っていれば、税務、登記、契約実務といった各分野の情報を個別に確認する手間を減らすことができます。窓口をひとつに集約できる点は、取引を進める上での負担軽減にもつながります。
まとめ|資金計画とタイミングを踏まえた不動産取引を
不動産購入における頭金の相場感、不動産売却のタイミングの考え方、そして千葉市や横浜といったエリアの特徴について整理してきました。頭金の準備は借入額や返済負担に直結し、売却のタイミングは税制やライフイベントと深く関わっています。
これらの判断は、市場動向や制度の内容を踏まえながら、個々の状況に応じて検討することが重要です。断定的な正解があるわけではなく、資金状況やライフプランに応じて最適な選択は変わってきます。焦らず情報を整理しながら進めていくことが望ましい姿勢です。
頭金の水準に一律の正解はなく、売却のタイミングにも決まった基準があるわけではありません。それぞれのご家庭の事情や将来設計に応じて、無理のない選択を積み重ねていくことが、結果として満足度の高い取引につながります。千葉市や横浜といった地域特性を踏まえながら、資金面と時期の両方を丁寧に検討していただければと思います。取引の規模が大きいからこそ、一つひとつの判断を落ち着いて積み重ねていく姿勢が大切です。
不動産の購入や売却を検討される際は、税理士、司法書士、宅建士、ファイナンシャルプランナーなど、それぞれの専門分野に応じた専門家へ相談しながら進めることをおすすめします。当グループでは、税務、登記、不動産取引に関するご相談を幅広く承っております。資金計画やタイミングについてお悩みの際は、お気軽にご相談ください。
不動産購入のお悩みはストラーダグループへ