



2か所以上で働いている方が確定申告を行うと、税務署から「追加で税金を納めてください」と言われるケースがあります。「年末調整で精算されているはずなのに、なぜ?」と疑問に思う方は少なくありません。この問題の背景には、年末調整と確定申告それぞれの仕組みの違い、そして源泉徴収票に記載されている数字の意味があります。
特に「メインの勤務先で年末調整をしてもらったら還付があったのに、確定申告では逆に追加で納税を求められた」というケースは、2か所勤務の方が初めて確定申告に取り組む際によく経験する状況です。還付と追加納付が同じ年に起きることへの戸惑いは理解できますが、これは制度の仕組み上、起こり得る正常な流れです。
本稿では、2か所勤務の方が確定申告で追加納付を求められる理由と、源泉徴収票の見方、そして年末調整で還付された金額が確定申告に与える影響について整理します。制度の仕組みを正確に理解することで、毎年の手続きへの不安を減らすことができます。
Contents
2か所勤務と確定申告の基本的な関係
なぜ2か所勤務は確定申告が必要なのか
所得税は、1年間のすべての所得を合算して計算する仕組みになっています。そのため、複数の会社から給与を受け取っている場合は、それぞれの勤務先が個別に行う年末調整だけでは所得税の精算が完結しません。
年末調整は、原則として主たる給与(いわゆる「メインの職場」)を支払う会社が、その会社での給与収入に基づいて所得税を精算する手続きです。もう一方の勤務先(副業先・パート先など)の収入は年末調整の計算に含まれないため、2か所の収入を合算した正しい所得税額を確定させるには、確定申告が必要になります。
所得税法では、2か所以上から給与を受け取っており、主たる給与以外の収入が年間20万円を超える場合、確定申告を行う義務があると定められています。
主たる給与と従たる給与の区別
2か所勤務の場合、給与の扱いは「主たる給与」と「従たる給与」に区分されます。
- 主たる給与:「給与所得者の扶養控除等申告書」を提出した勤務先から受け取る給与。税額の計算に各種控除が適用されます。
- 従たる給与:「給与所得者の扶養控除等申告書」を提出していない勤務先から受け取る給与。所定の乙欄税率で源泉徴収されます。
この区別は、源泉徴収票の「甲欄・乙欄」にも反映されています。従たる給与(乙欄)の源泉徴収税率は、主たる給与に比べてやや高めに設定されており、合算後の税負担を見越した設計になっています。
年末調整の仕組みと還付が起きる理由
年末調整とは何か
年末調整とは、給与を支払う会社が、その従業員の1年間の給与総額を基に正確な所得税を計算し直し、毎月の給与から天引きしてきた源泉所得税との差額を精算する手続きです。
毎月の給与から天引きされる源泉所得税は、あくまで概算の金額です。年末調整で実際の税額が確定すると、天引きしすぎた分は従業員に返金(還付)され、不足していた分は12月分の給与から追加徴収されます。
2か所勤務で還付が起きるパターン
ここで重要なのは、年末調整はあくまでその勤務先での給与のみを対象として計算される点です。たとえば、A社(主たる給与の勤務先)の給与だけで計算すると所得税が発生しない水準であれば、A社は年末調整において毎月天引きしていた源泉所得税をすべて還付します。
具体的なイメージとして、以下のようなケースを考えてみましょう。
- A社(メイン勤務先)での年間給与:103万円未満
- 毎月の源泉徴収額:数千円程度
- A社単独での年末調整結果:所得税0円 → 天引き分をすべて還付
A社は自社の給与のみを基に計算しているため、この処理自体は正しい手続きです。従業員の手取りに還付金が上乗せされる形で返金されます。
確定申告で合算すると追加納付が発生する理由
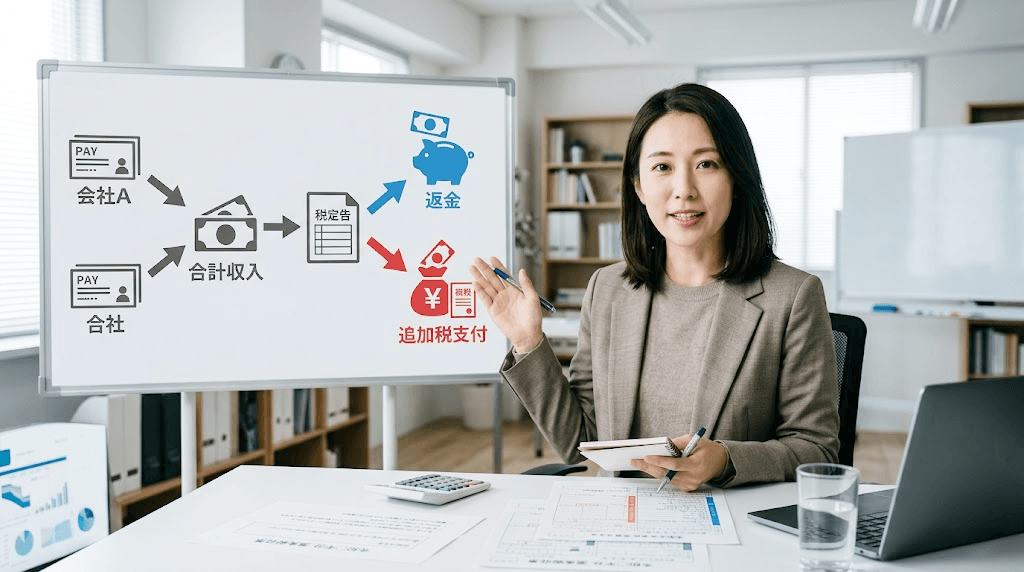
ところが、B社(副業先・パート先)での収入を合算して確定申告を行うと、2社分の給与を合計した所得に対して改めて所得税が計算されます。
この合算後の税額が、年末調整後に各社が納めた(あるいは還付した)税額の合計を上回る場合、その差額を税務署に納付しなければなりません。A社での年末調整で全額還付されていた場合、実質的には「A社から還付を受けた金額の一部またはすべてを、確定申告で税務署に納める」という形になります。
追加納付が発生するのは、A社が誤った処理をしているわけではなく、年末調整と確定申告のそれぞれの仕組みの違いによるものです。従業員にとっては「還付されたはずのお金を改めて納める」という感覚になりますが、制度上は正常な流れです。
源泉徴収票の見方|2か所分を読み解くポイント
源泉徴収票に記載されている主な項目
確定申告では、勤務先ごとに発行される源泉徴収票を使用します。2か所勤務の場合は2枚の源泉徴収票が必要です。主な記載項目は以下のとおりです。
| 項目名 | 内容 |
|---|---|
| 支払金額 | その勤務先から1年間に受け取った給与・賞与の合計額 |
| 給与所得控除後の金額 | 支払金額から給与所得控除を差し引いた金額(所得金額) |
| 所得控除の額の合計額 | 社会保険料控除・扶養控除・基礎控除などの合計 |
| 源泉徴収税額 | 1年間を通じて源泉徴収(天引き)された所得税の合計額 |
源泉徴収税額が「0円」になるケースの解釈
年末調整を行った結果、所得税が0円と確定した勤務先では、源泉徴収票の「源泉徴収税額」欄が「0」と記載されます。これは、毎月天引きされていた源泉所得税が年末調整ですべて還付されたことを示しており、その勤務先が誤った処理をしているわけではありません。
この0円という数字を見て「何も税金が引かれていなかったのか」と思う方もいますが、正確には「一度は天引きされたが、年末調整で全額返金された」という意味です。確定申告においては、この0円の源泉徴収票と、もう一方の勤務先の源泉徴収票を両方提出し、合算した所得に対する税額を計算します。
2枚の源泉徴収票の合算方法
確定申告書の作成にあたっては、2枚の源泉徴収票の「支払金額」をそれぞれ収入として入力します。所得税の計算はすべての給与収入を合算した上で行われるため、片方の源泉徴収票だけで計算した場合とは、税額が異なってきます。特に、給与収入の合計額が増えることで適用される税率が上がる場合には、合算後の税負担が大きくなることがあります。
なお、確定申告書の「源泉徴収税額」欄には、2か所分の源泉徴収税額の合計を記入します。A社から0円、B社から一定額が源泉徴収されている場合、B社の源泉徴収税額のみが合計に算入されます。
実務上の確認ポイント
年末調整の還付金と確定申告の関係を整理する
2か所勤務の方が確定申告を行う際に混乱しやすいのが、年末調整の還付金と確定申告の追加納付の関係です。以下の点を事前に把握しておくと、手続きがスムーズになります。
- 主たる給与の勤務先が年末調整で還付した金額は、すでに給与に上乗せして支払われています。
- 確定申告では、この還付は考慮されず、2か所分の所得を合算した上で正しい税額が計算されます。
- 最終的な納付額は、計算された税額から各勤務先の源泉徴収税額の合計を差し引いた額です。
年末調整での還付金をすでに使ってしまっている場合でも、確定申告による追加納付の義務はなくなりません。確定申告の期限(原則として翌年3月15日)に間に合うよう、余裕をもって準備しておくことが望ましいです。
申告漏れや計算ミスを防ぐために
2か所分の源泉徴収票を用意する際は、発行漏れがないかを確認することが大切です。年の途中で退職した会社がある場合も、その期間の源泉徴収票が必要になります。退職した会社から源泉徴収票を受け取れていない場合は、早めに連絡して再発行を依頼しておくことを検討してください。
また、社会保険料控除の金額が源泉徴収票に正確に反映されているかも確認しておきたいポイントです。年金や健康保険を自分で支払っている場合(国民年金など)は、別途証明書を用意し、確定申告書に記載する必要があります。国民年金の場合は「社会保険料(国民年金保険料)控除証明書」が日本年金機構から送付されますので、大切に保管しておいてください。
確定申告の期限と納付方法
確定申告の申告期限は原則として翌年の3月15日です。追加納付が発生する場合も、この期限までに申告と納税を済ませることが求められます。
納税方法としては、振替納税(指定口座からの引き落とし)、e-Taxを利用したダイレクト納付、クレジットカード払い、コンビニ納付(QRコード利用)などが利用できます。振替納税を利用する場合は申告期限前までに手続きが必要になるため、余裕を持って準備しておくことが望ましいです。
申告期限を過ぎた場合には、無申告加算税や延滞税が生じることがあります。申告の準備が整っていない場合でも、税務署への早めの相談や、期限内での暫定的な申告を検討することが実務上有益です。
乙欄適用の源泉徴収票の取り扱い
従たる給与(乙欄)が適用されている勤務先の源泉徴収票は、甲欄の源泉徴収票と同様に確定申告書に記載します。乙欄の税率は甲欄より高めに設定されているため、合算後の計算によっては還付が生じるケースもあります。ただし、還付か追加納付かは収入の内訳や適用される控除の状況によって異なります。
乙欄が適用される勤務先では、所得控除(扶養控除・基礎控除など)が考慮されずに税額が計算されます。そのため、収入が少なくても一定の税額が毎月天引きされる形になります。確定申告では、こうした過剰に天引きされた分が正しく精算されるため、乙欄適用の勤務先があるからといって、一律に追加納付となるわけではありません。
源泉徴収票の右上付近に「乙欄」の印が押されているか、または「(摘要)」欄に「乙欄」と記載されているかどうかで、乙欄適用かどうかを確認できます。甲欄の源泉徴収票との区別がつかない場合は、勤務先の担当者に確認することが確実です。
2か所勤務の場合の確定申告の実際の流れ
準備から提出までのステップ
2か所勤務の方が確定申告を行う際の一般的な流れを整理します。手続きのイメージを持つことで、準備がしやすくなります。
- ステップ1:源泉徴収票の収集 すべての勤務先から源泉徴収票を受け取ります。年の途中で退職した勤務先がある場合も対象になります。
- ステップ2:その他の控除書類の準備 医療費控除を受ける場合は医療費の領収書、生命保険料控除は控除証明書、国民年金保険料を自分で支払っている場合は控除証明書を用意します。
- ステップ3:申告書の作成 国税庁の「確定申告書等作成コーナー」(e-Tax)を利用するか、税務署で用紙をもらって記入します。2枚の源泉徴収票の支払金額を合算して入力します。
- ステップ4:申告書の提出 e-Taxでオンライン提出するか、管轄の税務署に持参または郵送します。提出期限は翌年3月15日が原則です。
- ステップ5:追加納付または還付の確認 追加納付がある場合は期限までに納税します。還付がある場合は指定口座に振り込まれます。
e-Taxを利用すると、源泉徴収票のデータを読み込む機能や、自動計算機能が利用できるため、手書きよりも入力ミスを減らしやすくなっています。マイナンバーカードがあればスマートフォンからも手続きが可能です。
よくある誤解と正しい理解
誤解①「年末調整をしていれば確定申告は不要」
1か所のみで働いている方で、その勤務先が年末調整を行っている場合、通常は確定申告が不要です。しかし、2か所以上から給与を受け取っている場合は、主たる勤務先が年末調整を完了していても、確定申告が必要になります。
年末調整はあくまでその勤務先の給与のみを対象とするため、複数の収入を合算した全体の所得税精算は確定申告でしか行えません。この点を誤解して確定申告を行わないでいると、税務署から指摘を受ける可能性があります。
誤解②「源泉徴収税額0円の会社は税金をとっていない」
前述のとおり、源泉徴収税額が0円の場合でも、最初から税金が引かれていなかったわけではないケースがほとんどです。毎月の給与から源泉所得税が天引きされていたものの、年末調整の結果として全額が還付され、最終的な納税額が0円になったという流れが一般的です。
源泉徴収票の「支払金額」と「源泉徴収税額」の両方を確認することで、実際の収入金額と納税状況を正確に把握できます。
誤解③「追加納付が発生するのは会社の処理が間違っているから」
2か所勤務の従業員が確定申告で追加納付を求められると、勤務先の経理処理に誤りがあったのではないかと感じる方もいます。しかし、各勤務先が自社の給与のみで年末調整を行うのは制度上の正しい処理です。
追加納付が発生するのは、複数の収入を合算することで所得水準が上がり、所得税率の適用区分が変わることや、年末調整では適用できなかった所得が加わることが主な原因です。勤務先の処理の問題ではなく、所得税の仕組みそのものによって生じる結果です。
誤解④「副業収入が少なければ申告不要」
給与所得者の場合、主たる給与以外の収入(給与・副業所得など)が年間20万円を超える場合に確定申告が必要です。20万円以下であれば申告不要とされるケースもありますが、これは所得税に限った話であり、住民税については別途申告が求められる自治体もあります。
2か所勤務で両方とも「給与」として受け取っている場合、従たる給与の収入が20万円を超えるかどうかを確認することが出発点になります。
誤解⑤「甲欄・乙欄は自分で選べる」
甲欄・乙欄の適用は、「給与所得者の扶養控除等申告書」を提出しているかどうかによって決まります。この申告書は同時に複数の勤務先に提出することができないため、どちらかの勤務先が自動的に乙欄適用となります。
乙欄の税率は甲欄より高く設定されているため、従たる給与からは毎月やや多めに源泉所得税が天引きされます。これは確定申告における過不足精算の一環として設計されたものです。自分の源泉徴収票が甲欄・乙欄のどちらで処理されているかを確認することは、確定申告の準備において重要なステップです。
なお、年の途中で主たる勤務先が変わった場合や、前職での申告書の提出状況が不明な場合には、源泉徴収票の記載をよく確認するか、勤務先の担当者や税理士に確認することが望ましいです。
専門家に相談するメリット
確定申告は制度の理解が前提になる
確定申告の手続き自体は、国税庁の確定申告書等作成コーナーを利用することで、一定程度は自分で行うことができます。しかし、2か所勤務の場合や収入の種類が複数ある場合には、どの控除が適用できるか、どの収入をどのように申告すべきかといった判断が必要になります。
制度の理解が不十分なまま申告すると、控除の適用漏れによって本来より多く税金を払うことになる可能性があります。反対に、申告内容に誤りが生じた場合には、税務署から問い合わせが来ることもあります。こうしたリスクを避けるためにも、不明な点は専門家に確認することが実務上有益です。
税理士へ相談することで得られる安心感
税理士に相談することで、源泉徴収票の内容の読み解きから申告書の作成・提出まで、一連の手続きをサポートしてもらうことができます。特に以下のような場面では、専門家への相談が有益です。
- 2か所以上の勤務先があり、源泉徴収票の内容が複雑な場合
- 医療費控除や住宅ローン控除など、給与所得以外の控除を適用したい場合
- 過去の申告に誤りがあった可能性があり、修正申告を検討している場合
- 副業収入があり、給与所得以外の所得区分の判断に迷う場合
- 年の途中で退職・転職があり、複数の源泉徴収票の処理に不安がある場合
税理士は税務に関する専門家として、個人の状況に応じた適切な申告方法を提案することができます。自己申告に不安を感じる場合や、控除の適用もれがないか確認したい場合は、早めに相談することが望ましいです。
修正申告と更正の請求について
過去に提出した確定申告書に誤りがあった場合、対応方法は誤りの内容によって異なります。
税額を少なく申告していた場合(追加納付が必要な場合)は「修正申告」を行います。一方、税額を多く申告していた場合(還付を受けられる場合)は「更正の請求」という手続きを行います。更正の請求は、原則として申告期限から5年以内に行う必要があります。
2か所勤務の確定申告を初めて行う方は、過去の申告が正確であったかどうかを振り返ることも一つの選択肢です。税理士に相談することで、過去分も含めた申告状況の確認が可能になります。
勤務先の経理担当者が知っておくべきこと
会社の経理担当者や給与計算の担当者にとっても、2か所勤務の従業員への対応は確認が必要な場面です。年末調整の対象となる従業員が「給与所得者の扶養控除等申告書」をどちらの勤務先に提出しているかによって、甲欄・乙欄の適用が決まります。
従業員から「確定申告で追加納付が発生した」という問い合わせを受けた場合も、勤務先の処理が正しいかどうかを確認した上で、制度の仕組みを丁寧に説明することが求められます。社会保険労務士や税理士と連携することで、従業員への適切な情報提供が可能になります。
年末調整の事務処理と従業員への説明
勤務先の立場から見ると、年末調整において従業員に還付を行うこと自体は正しい手続きです。一方で、その従業員が他の勤務先でも収入を得ている場合、後日の確定申告で追加納付が生じる可能性があることを従業員側があらかじめ把握していないと、混乱が生じやすくなります。
雇用管理の観点から、副業・兼業を認めている職場では、年末調整の結果通知に合わせて「他の勤務先がある場合は確定申告が必要になることがある」という情報提供を行うことが、従業員とのコミュニケーション上有益な場合があります。具体的な申告方法や税額の計算については、勤務先の業務範囲外となるため、必要に応じて税務署や税理士への相談を案内することが現実的な対応です。
2か所勤務の確定申告を正しく理解するために
2か所以上で働く方が確定申告で追加納付を求められるのは、年末調整と確定申告の仕組みの違いから生じる正常な流れです。年末調整はあくまで各勤務先が自社の給与を対象に行うものであり、複数の収入を合算した最終的な所得税の精算は確定申告によってのみ完結します。
源泉徴収票の「源泉徴収税額」が0円であっても、それは年末調整で還付が行われた結果であり、勤務先の処理に問題があるわけではありません。2枚の源泉徴収票をそれぞれ正確に読み解き、合算した収入に基づいて申告を行うことが重要です。
また、確定申告の時期に慌てないためにも、毎月の給与明細や年末調整の結果通知を保管しておくことを心がけてください。年末調整で還付があった場合も、その金額を把握しておくことで、確定申告での追加納付額を事前に概算することができます。
この記事のポイントをまとめると
- 2か所以上から給与を受け取っている場合は、原則として確定申告が必要です。
- 年末調整は各勤務先がそれぞれの給与のみを対象に行うため、複数の収入を合算した所得税の精算は確定申告で行います。
- 主たる勤務先で年末調整により還付が発生していた場合でも、確定申告では追加納付が求められることがあります。これは制度上の正常な流れです。
- 源泉徴収票の「源泉徴収税額」欄が0円の場合は、年末調整で源泉所得税が全額還付されたことを意味します。
- 確定申告では2か所分の源泉徴収票を合算して申告書を作成します。発行漏れがないよう事前に確認しておくことが望ましいです。
- 控除の適用や過去申告の確認など、判断に迷う場合は税理士への相談が有益です。
制度の仕組みを理解した上でも、自分のケースにどのように適用されるかが分からない場合は、税理士への相談をご検討ください。ストラーダ税理士法人では、確定申告に関するご相談を承っております。2か所勤務の所得税申告や源泉徴収票の確認など、個人の状況に応じた対応をご案内いたします。
確定申告のお悩みはストラーダグループへ