

日々の経費精算や領収書管理は、どの企業にとっても避けて通れない実務です。特にクレジットカードによる経費決済が広がるなかで、利用明細と領収書の突合作業や、固定資産として計上すべき基準の判断に迷う担当者は少なくありません。本コラムでは、経費精算と領収書管理の基本的な考え方を整理したうえで、少額減価償却資産の判定基準や固定資産計上の実務について、税理士の視点から確認しておきたいポイントをまとめます。
経費精算のルールは、会社の規模や業種、取引の内容によって最適な形が異なります。一律のテンプレートをそのまま導入するのではなく、自社の取引実態に合わせて運用ルールを組み立てていく姿勢が大切です。本コラムで取り上げる内容は、あくまで一般的な考え方の整理であり、個別の判断にあたっては顧問税理士など専門家への確認をあわせて行っていただくことをお勧めします。
近年は経費精算のクラウド化が進み、紙の領収書からデータでの証憑管理へ移行する会社が増えています。データ化によって検索性や保管効率は向上する一方で、証憑の真正性をどのように担保するか、社内でどこまでルールを整えるかといった新たな課題も生じています。制度改正や電子帳簿保存法への対応とあわせて、証憑管理の体制を継続的に見直していく必要があります。
経理担当者が複数の業務を兼務している中小規模の会社では、経費精算に割ける時間が限られているため、ルールが曖昧なまま運用が続いてしまうことも少なくありません。担当者の経験や勘に頼った判断が積み重なると、退職や異動をきっかけに業務が引き継げなくなるリスクも生じます。属人化を防ぐためにも、判断基準を文書化し、誰が担当しても同じ処理ができる体制を整えておくことが望まれます。経理担当者向けのマニュアルを整備し、定期的に更新していくことも、長期的に見て業務の安定化につながる取り組みです。
経費精算の現場で生じやすい課題
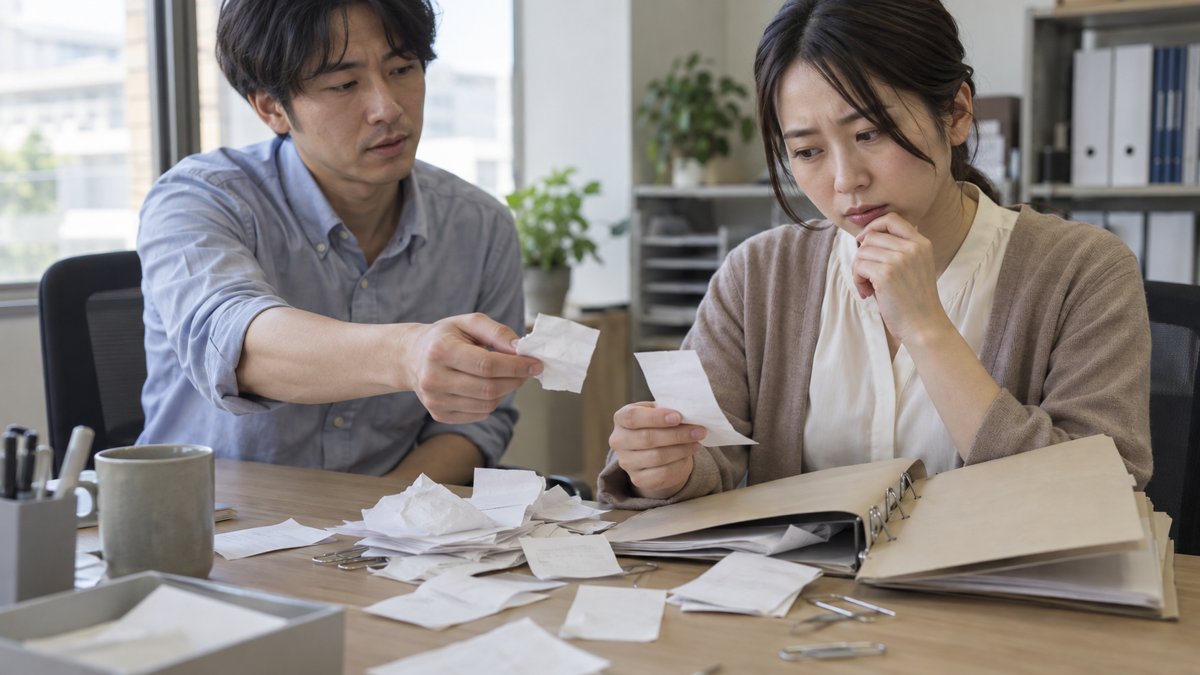
経理担当者が日常的に直面する課題のひとつが、複数のクレジットカードを利用した経費決済の管理です。アメックス、JCB、ダイナースなど複数のカードを使い分けている会社では、各カードの利用明細と領収書を一件ずつ突合する作業が発生します。特にオンライン決済やサブスクリプションサービスの利用が増えると、領収書そのものが発行されないケースや、明細のみでは利用内容が判別しにくいケースが出てきます。
Amazon、Google、楽天といったプラットフォームでの購入についても、領収書の取得方法や保存形式が取引ごとに異なるため、社内での取り扱いルールを事前に決めておくことが実務上の混乱を防ぐポイントです。購入履歴のダウンロード方法や、電子データでの保存要件を整理し、担当者間で共有しておくことが望まれます。
また、個人が立て替えた経費と会社が直接負担する経費の線引きも、確認しておきたい論点です。特に会社のカードで個人的な支出をしてしまった場合や、逆に個人のカードで会社の経費を立て替えた場合には、精算書への記載方法や証憑の分別方法をあらかじめルール化しておくと、月次処理の負担を軽減できます。
経費精算の申請書には、利用目的や取引先名、参加人数といった情報を具体的に記載しておくことが望まれます。記載内容が簡略化されすぎていると、後日税務調査などで内容を確認された際に、支出の趣旨を説明することが難しくなる場合があります。日頃から具体的な記載を徹底しておくことで、証憑としての説得力を高めることができます。
複数の部署が独自の経費精算ルールを運用している会社では、部署間でルールにばらつきが生じ、経理部門での集計作業が煩雑になることがあります。全社共通の経費精算規程を整備し、部署ごとの特殊事情がある場合には、規程の中で例外事項として明記しておくと、運用の一貫性を保ちやすくなります。
固定資産計上の判定基準と少額減価償却資産の特例
経費として処理するか、固定資産として計上するかの判断は、税務上の取り扱いに直結する重要な論点です。原則として、取得価額が一定額以上の資産は固定資産として計上し、耐用年数に応じて減価償却を行います。一方で、少額の資産については、税法上いくつかの特例が設けられています。
代表的なものが、中小企業者等の少額減価償却資産の特例です。この特例は、取得価額が30万円未満の資産について、一定の要件のもとで取得年度に全額を経費として計上できる制度です。適用にあたっては、青色申告法人であることや、対象資産の合計額に上限が設けられている点など、確認しておきたい要件がいくつか存在します。
企業によっては、税法上の特例とは別に、社内の経理規程として独自の資産計上基準を設けている場合があります。たとえば、これまで30万円を基準としていた社内ルールを40万円に見直す会社も見られます。こうした社内基準の変更は、会計処理の効率化や実務上の整理を目的として行われることが多いものの、税務上の少額減価償却資産の特例とは基準額が異なる点に留意が必要です。
社内の資産計上基準と税法上の特例基準が異なる場合、決算時に両者の差異を調整する必要が生じます。会計上は費用処理としていても、税務上は固定資産として減価償却が必要になるケースもあるため、社内規程を見直す際には、税務上の取り扱いとの整合性を確認しておくことが望ましいといえます。
固定資産として計上した場合には、耐用年数の判定も重要な論点です。耐用年数は資産の種類や用途によって細かく区分されており、実際の使用実態と大きく異なる耐用年数を適用すると、税務調査の際に指摘を受ける可能性があります。特に中古資産を取得した場合には、法定耐用年数をそのまま適用するのではなく、見積耐用年数による計算が認められる場合があるため、取得時点で確認しておくことが望まれます。
また、資産計上の判断は、単に金額基準だけで機械的に行うものではありません。同じ金額の支出であっても、修繕費として処理できるものと、資本的支出として資産計上すべきものとでは、税務上の取り扱いが異なります。建物の修繕や設備の更新などを行う際には、支出の性質を踏まえた判断が求められる場面です。
棚卸資産や消耗品についても、期末時点での在庫評価や計上基準を社内で統一しておくことが、決算作業を円滑に進めるうえで役立つポイントです。特に複数の拠点を持つ会社では、拠点ごとに計上基準が異なると、連結や合算の際に修正作業が増えてしまうため、あらかじめ全社的なルールを整備しておくことが望まれます。
資産計上に関する主な基準を整理すると、下表のとおりです。取得価額の水準によって適用できる制度が異なるため、実際の判断にあたっては、対象となる資産の内容と金額をあわせて確認することが望まれます。
| 区分 | 取得価額の目安 | 会計・税務上の取り扱い |
|---|---|---|
| 少額減価償却資産の特例 | 30万円未満 | 一定要件のもと取得年度に全額経費計上 |
| 一括償却資産 | 20万円未満 | 3年間で均等償却が可能 |
| 通常の減価償却資産 | 10万円以上 | 耐用年数に応じて減価償却 |
| 社内規程による資産計上基準 | 会社ごとに設定 | 会計処理上の運用ルールであり税務基準とは別 |
クラウド共有と社内データ管理における実務上の注意点
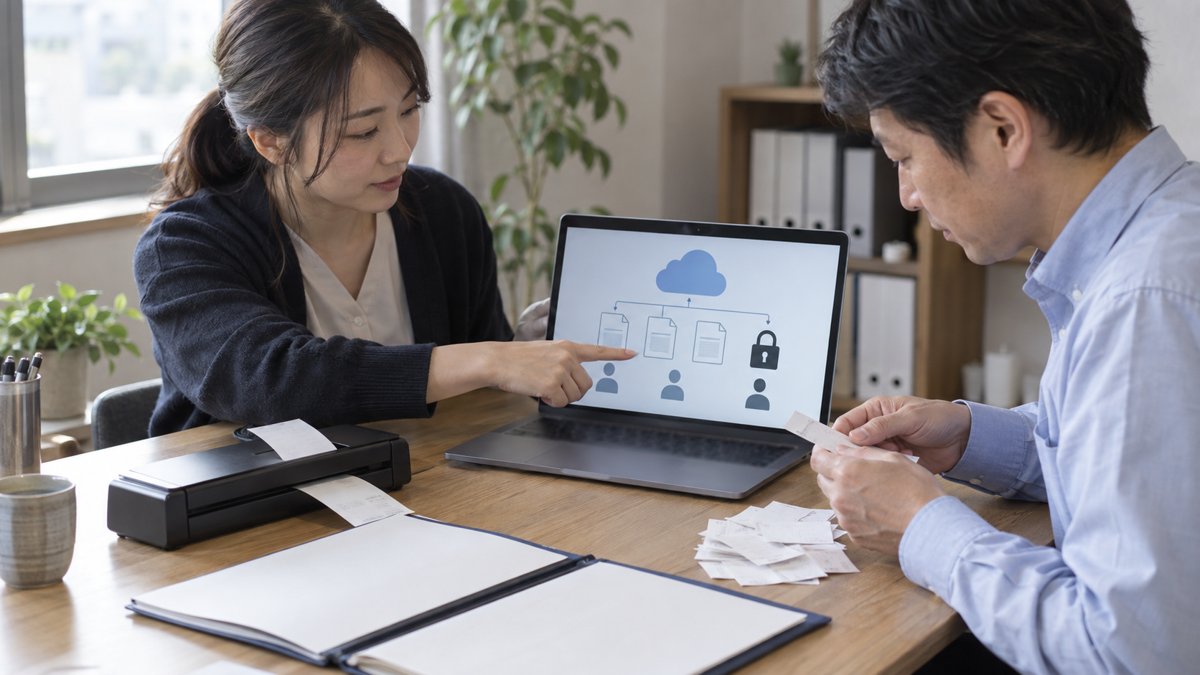
経費精算や会計処理を進めるうえでは、証憑データや会計資料を格納するクラウド環境の管理体制も、あわせて確認しておきたい要素です。OneDriveやGoogleDriveなど共有フォルダを利用している会社では、フォルダの所有者権限やアクセス権の設定が実務の効率に大きく影響します。
特に、担当者の異動や退職があった場合には、共有フォルダの所有者変更やアクセス権の再設定が必要になります。退職者が管理していたフォルダをそのままにしておくと、必要なデータにアクセスできなくなる、あるいは不要なアカウントが残ったままになるといった運用上の問題につながる可能性があります。人事異動のタイミングにあわせて、権限の棚卸しを行う体制を整えておくと安心です。
売上計画表や会計データなど、複数の担当者が編集する資料については、編集権限を持つ人物を明確にしておくことも重要です。誰でも編集できる状態にしておくと、意図しない上書きやデータの重複が発生しやすくなります。編集者を限定し、閲覧のみの権限を分けて設定することで、データの整合性を保ちやすくなります。
共有フォルダ内のファイルにバージョン履歴を残しておくことも、実務上有効な対策のひとつです。誤って上書きしてしまった場合でも、以前のバージョンに戻せる状態にしておけば、データの復旧に要する時間を短縮できます。特に決算期をまたぐ資料については、月ごとにファイルを分けて保存するなど、履歴を追いやすい形で管理しておくことが望まれます。あわせて、定期的にバックアップを取得しておくことで、システム障害や誤操作が発生した場合にも、業務への影響を最小限に抑えることができます。
新規に発行するIDやパスワードについても、発行のタイミングや管理方法を社内でルール化しておくことが望まれます。特に会計ソフトやクラウドサービスのアカウントは、退職者のアカウントを放置せず、速やかに削除または権限変更を行う運用が、情報管理の観点からも実務上の課題を減らすことにつながります。
クラウド環境の管理体制を整える際には、フォルダ構成そのものの見直しもあわせて検討したい論点です。部署ごと、取引先ごとにフォルダを細かく分けすぎると、必要なデータがどこにあるか分かりにくくなる場合があります。逆に一つのフォルダにあらゆる資料をまとめてしまうと、権限設定が煩雑になり、意図しないデータの閲覧や編集につながる可能性があります。フォルダ構成の設計は、部署の業務範囲や情報の機密度を踏まえて検討することが望まれます。
複数の会計ソフトやクラウドサービスを併用している会社では、それぞれのサービスでアカウント管理の方法が異なるため、担当者ごとに把握している情報にばらつきが生じやすくなります。利用しているサービスの一覧と、各サービスの管理担当者をあらかじめ整理しておくことで、引き継ぎの際の混乱を防ぎやすくなります。特に経理担当者の異動や退職が予定されている場合には、早めに引き継ぎ資料を準備しておくことが望まれます。サービス一覧には、契約内容や更新時期もあわせて記録しておくと、更新漏れや重複契約を防ぐ助けになります。
月次決算と期末対応において確認しておきたい点
経費精算や領収書管理は、月次決算のスケジュールとも密接に関係します。締め日後に発生した取引データの反映や、売上と在庫のズレへの対応方針は、経理担当者だけでなく関係部署との連携が求められる場面です。
提出物のスケジュールを事前に定めておくことは、月次決算を円滑に進めるうえで効果的な取り組みのひとつです。支払データや仕入データなど、主要な帳票について提出日と担当範囲をあらかじめ決めておくことで、月末の業務が特定の担当者に集中する状況を避けやすくなります。
また、月末や決算締めのタイミングで、全体の点検と進捗確認をあわせて行う体制を整えている会社も見られます。経費精算の状況、クラウド上のデータ共有状況、資産計上の基準など、複数の論点を定期的に棚卸しすることで、期末になって慌てて対応する事態を避けやすくなります。
月次決算のスピードを高めるためには、証憑の回収から仕訳入力までの流れを標準化しておくことが有効です。担当者ごとに処理の順序や確認方法が異なると、月ごとに作業時間にばらつきが生じやすくなります。処理フローをマニュアル化し、新しく担当になった社員でも同じ手順で対応できるようにしておくことで、属人化を防ぎやすくなります。
売上と仕入のタイミングのズレについても、確認しておきたい論点です。締め日をまたぐ取引や、検収基準と出荷基準のどちらを採用するかによって、月次の数値に差異が生じることがあります。会計処理の基準を社内で統一し、担当者間で共有しておくことで、月次試算表の信頼性を高めることができます。在庫を保有する事業であれば、棚卸の実施タイミングと会計計上のタイミングを合わせておくことも、数値の正確性を保つうえで欠かせない確認事項です。
経費計上をめぐるよくある誤解
経費計上に関しては、実務上いくつかの誤解が見られます。ここでは代表的なものを確認します。これらは一つひとつが小さな誤解であっても、積み重なることで決算時の修正作業が増え、担当者の負担につながることがあります。日頃から正しい理解を共有しておくことが、円滑な経理運営の基盤となります。
- 顧客向けの贈答品や消耗品は、すべて同じ勘定科目で処理できると考えられがちですが、内容や金額によって交際費や会議費など、適用される科目が異なる場合があります。
- 会議用のお菓子や飲み物についても、参加者の人数や利用目的によって取り扱いが変わることがあり、一律に判断できるものではありません。
- クレジットカードの利用明細があれば領収書は不要と考えるケースが見られますが、取引内容によっては明細だけでは十分な証憑とならない場合があります。
- 少額減価償却資産の特例は、すべての法人が無条件で利用できると誤解されることがありますが、青色申告法人であることなど、確認しておきたい要件が存在します。
- 社内規程で定めた資産計上基準を満たしていれば、税務上も同様に処理できると誤解されることがありますが、会計上の運用ルールと税務上の特例基準は別物であり、両者を混同しないよう注意が必要です。
これらの誤解は、担当者によって判断基準が異なることから生じやすいものです。社内でのルール共有や、判断に迷う事例を蓄積しておくことが、誤りを減らす有効な方法です。
加えて、経費精算の申請から承認までの流れが不透明な場合、担当者ごとに独自の判断基準ができあがってしまうことがあります。承認フローを明確化し、判断に迷う事例については、経理担当と承認者があらかじめ基準をすり合わせておくことで、部署間での運用のばらつきを抑えることができます。過去に判断が分かれた事例を社内の事例集としてまとめておくと、新しい担当者への引き継ぎもスムーズになります。
専門家へ相談するメリット
経費精算や固定資産計上の基準は、会社の規模や業種によって最適な運用方法が異なります。自社の状況に合わせた判断を行うためには、税理士など専門家の知見を活用することが実務上のメリットにつながります。
税理士に相談することで、少額減価償却資産の特例や一括償却資産の適用可否について、自社の状況に即した確認を受けることができます。また、社内の資産計上基準を見直す際にも、税務上の取り扱いとの整合性を踏まえたアドバイスを受けられる点は、大きな安心材料となります。
さらに、クラウド環境でのデータ管理体制や、経理業務全体のフローについても、外部の専門家の視点から見直すことで、社内では気づきにくい改善点が見えてくることがあります。日々の経理業務に追われるなかで、制度改正への対応や運用ルールの見直しを後回しにしてしまう会社は少なくありません。定期的に専門家へ相談する機会を設けることで、最新の制度に沿った運用を維持しやすくなります。
公認会計士や中小企業診断士など、他の専門家と連携しながら経営全体の課題を整理することも、有効な選択肢のひとつです。経費精算や固定資産計上といった個別のテーマだけでなく、予実管理や新規事業計画など、会社全体の経営課題とあわせて相談できる体制を整えておくことは、長期的な経営の安定につながります。
特に事業拡大や新規事業の立ち上げを検討している会社では、設備投資に伴う資産計上の判断や、資金繰りへの影響をあわせて検討する必要があります。設備投資の規模が大きくなるほど、減価償却費が今後の損益に与える影響も大きくなるため、投資計画の段階から税理士に相談し、資産計上のシミュレーションを行っておくことが望まれます。
また、社会保険労務士と連携することで、従業員の残業時間管理や給与計算に関する実務面での確認も可能になります。経費精算の体制を見直す際には、経理部門だけでなく人事労務の観点もあわせて検討することで、会社全体の管理体制をより整った形に近づけることができます。司法書士や行政書士が関与する登記手続きや許認可申請とあわせて、グループ内の専門家が連携して対応できる体制を整えておくことも、経営者にとって心強い選択肢となります。
不動産の取得や売却を検討している場合には、宅建士やFPの知見を交えながら、資産計上や税務上の取り扱いを事前に確認しておくことも有効です。特に事業用不動産の取得は、固定資産計上の金額も大きくなるため、取得時点での耐用年数の判定や、減価償却方法の選択について、複数の専門家の視点から検討しておくと安心です。
経費精算と資産計上の実務を整理するために
経費精算と領収書管理、そして固定資産計上の判断は、日々の経理業務のなかでも特に確認事項が多い領域です。クレジットカードの利用明細と領収書の突合、個人購入と会社経費の分別、少額減価償却資産の特例の適用可否など、確認しておきたいポイントは多岐にわたります。
また、社内の資産計上基準を独自に設定している会社では、税務上の特例基準との違いを踏まえた運用が求められる場面もあります。基準額の見直しを行う際には、会計処理と税務処理の両面から整合性を確認しておくことが望ましいといえます。
クラウド共有環境の権限管理や、月次決算のスケジュール調整といった周辺業務も、経理業務全体の効率に影響します。これらの実務を一つひとつ整理していくことは、日々の業務負担を軽減することにつながります。
経費精算や固定資産計上に関する判断に迷う場面では、自己判断だけで進めず、税理士など専門家へ確認することが望まれます。特に制度改正が行われた際には、社内規程の見直しが後手に回りやすいため、定期的な確認の機会を設けておくことが望まれます。
経理業務の効率化を検討する際には、証憑管理のデジタル化やクラウド会計ソフトの導入もあわせて検討したい選択肢です。手作業での突合作業を減らし、システム上での自動仕訳やデータ連携を活用することで、担当者の負担を軽減しながら、正確性を高めることができます。導入にあたっては、既存の業務フローとの整合性を確認しながら、段階的に移行を進めていく方法が現実的です。一度に全ての業務をシステム化しようとすると、現場の混乱を招きやすいため、優先度の高い業務から順に移行していく進め方が実務的です。
会社の成長段階に応じて、経理体制そのものを見直すタイミングも訪れます。設立当初は簡易な管理で対応できていた業務も、取引量の増加や拠点の拡大にともなって、より体系的なルール整備が必要になります。従業員数や取引規模の変化を踏まえながら、経理体制を継続的に見直していく姿勢が、安定した会社運営につながります。新規事業の立ち上げや海外拠点の展開を計画している会社であれば、なおのこと早い段階から体制整備に着手しておくことが望ましいといえます。
税理士法人ストラーダでは、経費精算のルール整備から固定資産計上の判断、月次決算の体制構築まで、実務に即したサポートを行っております。司法書士法人、行政書士法人、社会保険労務士法人と連携したグループ体制により、税務だけでなく登記や許認可、労務管理まで幅広くご相談いただける環境を整えています。日々の実務で判断に迷う場面が積み重なる前に、早めに専門家へ相談する体制を整えておくことをお勧めします。経理業務の運用でお困りの際は、お気軽にご相談ください。
固定資産計上のお悩みはストラーダグループへ