



事業用不動産を所有する法人や個人のオーナーから、売却のタイミングや価格の妥当性について相談を受ける機会が増えています。とくにロードサイド型の店舗物件は、テナントの入れ替わりや周辺の人口動態によって収益性が変化しやすく、売却を検討する際の判断材料が複雑になりやすい資産です。加えて、事業承継や相続税対策の一環として不動産の保有方針を見直す法人や個人も少なくありません。ロードサイド物件の売却は、資産処分としてだけでなく、利回りの評価と税務上の影響を合わせて考える必要がある実務テーマです。この記事では、事業用不動産の売却を検討する際に押さえておきたい制度の概要と実務上の注意点、そして相続税対策との関係について、専門家の視点から整理します。売却の検討は単発の取引判断で終わるものではなく、その後の資産構成や税務申告、さらには次世代への承継計画にまで影響が及ぶため、腰を据えた準備が実務上望ましいといえます。
不動産オーナーの中には、保有資産の見直しを検討する背景として、事業再編や後継者への引き継ぎ、あるいは人口減少に伴う店舗需要の変化を挙げる方が多く見られます。売却の意思決定にあたっては、価格や利回りだけでなく、税務上の取り扱いや相続財産としての評価額との関係も含めて総合的に判断することが望ましいといえます。とくに複数の不動産を保有する法人や個人オーナーの場合、どの物件から順に見直しを進めるかという優先順位づけも、実務上の検討事項のひとつです。収益性の低下している物件や、管理の負担が大きい物件から優先的に整理を進める方針をとるオーナーも見られます。
加えて、売却の是非を検討する段階では、現状の収益状況だけでなく、今後数年の周辺環境の変化についても目を向けておきたいところです。近隣における新規出店の動向や、人口動態の推移、幹線道路の整備計画などは、物件の将来的な収益性に影響を与える要素として、実務上あわせて確認しておくことが望ましいといえます。
Contents
ロードサイド物件と事業用不動産の特徴
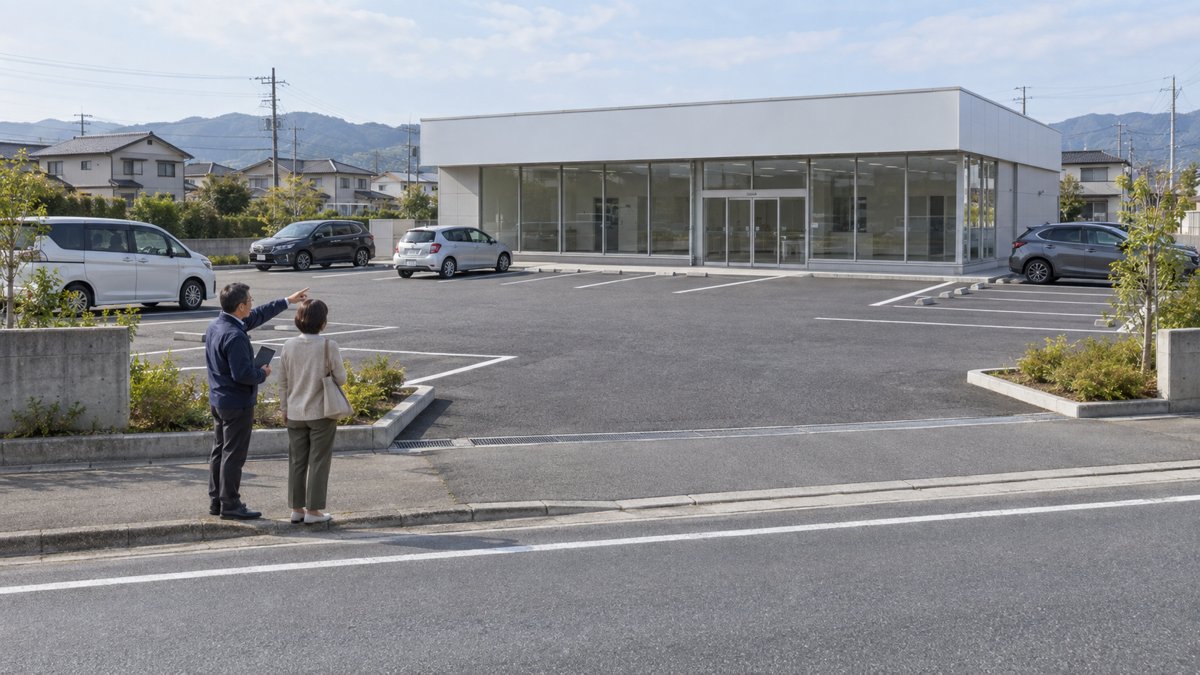
ロードサイド物件とは、幹線道路沿いに立地し、車での来店を前提とした店舗や商業施設を指します。郊外型のショッピングモールや量販店、飲食チェーンなどが代表的なテナントとして入居することが多く、都市中心部の商業施設とは異なる収益構造を持っています。立地の良さがそのまま収益性に直結しやすい点が、ロードサイド物件の大きな特徴です。
事業用不動産としてのロードサイド物件は、駐車場スペースを十分に確保できる広い敷地が求められる傾向があります。平屋建てや低層の建物が多く、建築コストを抑えながら広い店舗面積を確保できる点も、投資対象として注目される理由のひとつです。近年は地方の郊外エリアでも、生活動線の変化に合わせて新規出店が進むケースがあり、地域によっては需要が底堅く推移しています。また、幹線道路沿いという立地特性上、視認性や交通アクセスの良さがそのままテナントの集客力につながりやすく、建物の規模や築年数以上に立地条件が評価される傾向があります。
建物構造の観点からも、ロードサイド物件は比較的シンプルな設計であることが多く、大規模な改修を伴わずにテナントを入れ替えやすいという特徴があります。この柔軟性は、収益性が低下した際の立て直しがしやすいという意味で、投資対象としての評価につながる要素です。一方で、建物の老朽化が進んだ場合には、次のテナント誘致にあたって一定の改修費用が発生することもあり、保有期間中の維持管理コストについても事前に見込んでおくことが望ましいといえます。加えて、駐車場の区画数や搬入動線の確保状況は、テナント側の営業効率にも直結するため、売却時の評価においても確認されやすいポイントのひとつです。
投資対象としての規模感
事業用不動産の売買市場では、法人による購入が中心となる傾向があります。個人投資家による取得も一定数存在しますが、資金規模の関係から、法人が主要な買い手となる案件が多く見られます。取引規模としては、十億円台から三十億円台の物件が扱いやすいとされる一方、それより小規模な物件でも採算が合えば取引対象となります。都心部の物件に限らず、地方の郊外エリアであっても、収益性が見込める場合は取引の対象になり得ます。
買い手となる法人の属性も多様化しています。従来は不動産投資を専業とする法人や、資産管理を目的とした法人が中心でしたが、近年は事業会社が自社の余剰資金を活用して収益不動産を取得する動きも見られます。こうした背景から、売却を検討するオーナーにとっては、取引の相手方となる法人の幅が広がり、条件面での交渉余地も生まれやすくなっているといえます。
利回りの考え方と収益評価の基本
事業用不動産の投資判断において、利回りは重要な指標のひとつです。一般的に用いられる指標として、年間の想定賃料収入を物件価格で割って算出する表面利回りと、諸経費を差し引いた実質的な収益力を示すキャップレートがあります。キャップレートは物件の収益性とリスクを併せて評価する指標として実務上広く使われています。
キャップレートは地域や物件種別、テナントの信用力によって水準が異なります。同じロードサイド物件であっても、都心近郊と地方郊外では期待される利回り水準が異なり、地方物件の方が相対的に高い利回りを示す傾向があります。これは、流動性の違いやリスク評価の差が反映された結果と考えられます。実際の取引事例では、地方の大型ロードサイド型商業施設において、キャップレートが六パーセント前後で取引されるケースも見られます。
キャップレートを評価する際は、単年の賃料収入だけでなく、テナントの契約期間や更新の見込みも踏まえて検討することが実務上重要です。契約期間が長く残っている物件は、短期的な収益の見通しが立てやすい一方、契約満了が近い物件については、更新後の賃料水準や次のテナント誘致の見込みまで含めて評価する必要があります。こうした将来の変動要素を織り込んだうえで利回りを判断することが、実質的な収益力を見極める実務上のポイントといえます。
テナントの状況と収益の安定性
ロードサイド物件の収益性を評価する際は、テナントの業種や契約形態も確認しておきたいポイントです。全国展開する量販店や専門店チェーンがテナントとして入居している場合、賃料収入の安定性が見込みやすくなります。一方で、運営主体がテナント側にある建物賃貸借契約か、サブリース形式かによって、オーナー側の管理負担やリスクの所在が変わってきます。売却を検討する際は、こうした契約内容も含めて評価しておくことが実務上重要です。
複数のテナントが入居する複合型のロードサイド物件では、各テナントの契約条件が異なるため、賃料水準にばらつきが生じることも珍しくありません。売却の場面では、買主側がこうしたテナントごとの契約条件を精査したうえで価格交渉に臨むことが一般的であり、売主側としても事前に契約内容を整理し、説明できる状態にしておくことが取引を円滑に進めるうえで有効です。
ロードサイド物件を売却する際の実務上の注意点
ロードサイド物件を含む事業用不動産を売却する際には、いくつかの実務上の確認事項があります。まず、売却価格の設定については、周辺の取引事例やキャップレートの水準を踏まえた相場観の把握が前提となります。感覚的な価格設定ではなく、収益還元の考え方に基づいた評価を行うことが望ましいといえます。物件の帳簿価額や取得時の価格を基準に売却希望額を設定してしまうケースも見られますが、実際の取引では買主側の収益評価が優先されるため、市場実勢との乖離が交渉の長期化につながることもあります。
次に、売主が法人か個人かによって、税務上の取り扱いが異なる点にも留意が必要です。法人が保有する不動産を売却する場合は法人税の課税対象となり、個人が売却する場合は譲渡所得として所得税や住民税の対象となります。売却益にかかる税負担は、保有期間や取得費の算定方法によって変動するため、事前の試算が実務上望ましい対応です。とくに個人の場合、所有期間が五年を超えるかどうかで税率区分が変わるため、売却時期の選び方によって手取り額に差が生じることがあります。
短期転売志向とバリューアップの考え方
近年、事業用不動産の取得を進める法人の中には、長期保有よりもバリューアップを図ったうえでの短期転売を志向する動きが見られます。取得した物件のテナント構成を見直したり、老朽化した設備を改修したりすることで収益性を高め、一定期間の保有後に売却するという手法です。こうした流れは、売却を検討するオーナー側にとっても、取引の選択肢が広がる要因になっています。
バリューアップを前提とした買主は、現状の収益性だけでなく、改善余地の大きさも評価対象とする傾向があります。そのため、稼働率が低下している物件や、賃料水準が周辺相場よりも低い物件であっても、改善の見込みが立てやすいと判断されれば、取引の対象となる可能性があります。売却を検討するオーナーとしては、現状の収益性が芳しくないことをもって売却を諦めるのではなく、改善余地を含めた評価を受けられる可能性がある点も踏まえておくとよいでしょう。
相続税対策としての不動産売却の位置づけ
相続税対策の観点から不動産の保有方針を見直すケースも増えています。不動産は相続税評価において、時価よりも低い評価額になりやすい資産である一方、収益性が低下した物件や管理負担が大きい物件を保有し続けることが、常に合理的とは限りません。相続財産全体のバランスを踏まえ、不動産を売却して現金化するか、保有を継続するかを慎重に判断することが求められます。
とくに、事業承継のタイミングで法人が保有する不動産の整理を検討する場合、売却によって得られる資金の使途や、後継者への引き継ぎ方針とあわせて検討する必要があります。不動産の売却は相続税の納税資金対策としても活用される場合がありますが、譲渡益に対する課税や、売却後の資産構成の変化も踏まえて判断することが実務上のポイントです。
また、後継者が不動産賃貸業を継続する意向を持っているかどうかによっても、売却の是非は変わってきます。後継者に不動産経営のノウハウや意欲がある場合は保有を継続し、収益不動産としての運用を引き継ぐという選択肢もあります。一方で、後継者が不動産経営に関与する予定がない場合は、早めに売却して他の資産形態に組み替えておくことで、承継後の管理負担を軽減できる場合があります。後継者の意向を早い段階で確認しておくことが、売却か保有継続かを判断するうえでの実務上の出発点になります。
事業用不動産の売却に関するよくある誤解
事業用不動産の売却を検討する際、実務上の誤解が生じやすい点がいくつかあります。こうした誤解は、売却のタイミングを見誤ったり、想定より低い価格での取引につながったりする要因にもなり得るため、あらかじめ整理しておくことが望ましいといえます。以下に代表的な例を整理します。
- 表面利回りが高ければ良い物件だと判断してしまう誤解です。表面利回りは諸経費を反映していないため、実質的な収益力を示すキャップレートとあわせて確認することが重要です。
- 都心部の物件でなければ売却が難しいという誤解です。地方の郊外エリアであっても、テナントの信用力や立地条件が整っていれば、法人による取得対象となるケースは相応にあります。
- 売却価格は所有者の希望額でそのまま決まるという誤解です。実際の取引では、周辺相場やキャップレートの水準を踏まえた買主側の評価が反映されます。
- 相続税対策として不動産を売却すれば税負担が一律に軽くなるという誤解です。譲渡益への課税や資産構成の変化を踏まえた総合的な試算が必要です。
- 個人投資家が事業用不動産の主な買い手であるという誤解です。実務上は法人による取得が中心となる案件が多く見られます。
- サブリース契約が付いていれば管理の手間がかからないという誤解です。契約内容によってオーナー側の責任範囲は異なるため、個別の確認が必要です。
- 売却は不動産会社に任せれば税務面の検討は不要という誤解です。譲渡所得や法人税の試算は、税理士など税務の専門家との連携が実務上望ましい対応です。
- 物件の築年数が古いほど売却価格は下がる一方だという誤解です。立地条件やテナントの信用力によっては、築年数が経過した物件であっても、収益還元の考え方に基づけば相応の評価を受けられる場合があります。
専門家へ相談するメリット
事業用不動産の売却を検討する際には、不動産の専門家に加えて、税務や法務の専門家と連携することが実務上の効果的な進め方といえます。売却価格の妥当性を評価する際には、宅地建物取引士や不動産鑑定士による市場分析が参考になります。一方で、売却によって生じる税務上の影響については、税理士による事前の試算が重要な役割を果たします。
不動産鑑定士による評価は、売却価格の妥当性を客観的に示す資料としても活用できます。とくに、親族間や関係会社間で不動産を移転する場合には、時価との乖離が税務上の論点となることがあるため、第三者による評価を取得しておくことが実務上の備えになります。売却先が第三者である一般的な取引であっても、複数の評価軸から価格の妥当性を確認しておくことで、後々の交渉や税務調査への対応がしやすくなります。
とくに、相続税対策や事業承継を見据えた不動産の売却では、相続財産全体の構成や納税資金の確保といった観点からの検討が必要になります。税理士に相談することで、譲渡所得の試算だけでなく、相続税評価額とのバランスを踏まえた資産構成の見直しについて助言を受けられます。また、法人の不動産を売却する場合には、登記手続きに関する司法書士の関与や、契約書の内容確認における行政書士の関与が実務上有効な場面もあります。
不動産取引と税務相談を並行して進める意義
不動産の売買と税務相談を別々に進めてしまうと、売却契約が成立した後になって税負担の大きさに気づくといった事態が生じることがあります。売却の意思決定段階から不動産と税務の専門家が連携することで、想定外の税負担を避けやすくなります。とくに法人の場合、決算期や事業年度の状況によって税務上の影響が変わるため、売却のタイミングについても専門家と相談しながら検討することが望ましいといえます。
売却によって発生する利益は、法人であればその事業年度の益金として扱われ、他の損益と通算した結果が法人税額に反映されます。事業年度の途中で大きな売却益が発生する見込みがある場合には、他の経費計上のタイミングや、既存の繰越欠損金の状況とあわせて、税負担の見通しを事前に確認しておくことが実務上のポイントです。個人の場合も同様に、他の所得との兼ね合いや、譲渡所得の特別控除の適用可否について確認しておくことが望ましいといえます。
また、地方の郊外エリアに所在する物件は、地場の不動産事情に詳しい専門家や、地域の取引実績を持つ関係者とのつながりが取引の後押しになる場合があります。士業事務所が持つ地域ネットワークを活用することで、売却先の選定や条件交渉がスムーズに進みやすくなります。こうした連携は、オーナー個人の人脈だけでは対応が難しい場面を補う実務上の意義があるといえます。
相続税対策を見据えた不動産保有の見直し方
相続税対策の観点から不動産の保有方針を検討する場合、まず現状の資産構成を把握することが出発点になります。不動産、金融資産、事業用資産など、相続財産の内訳を整理したうえで、不動産の割合が過度に偏っていないかを確認します。不動産の評価額と実際の収益力に差がある場合、保有を続けるか売却するかの判断は慎重に行う必要があります。
資産構成の把握にあたっては、不動産の相続税評価額と、実際に売却した場合に想定される時価との差にも着目したいところです。評価額が時価よりも大幅に低い物件は、相続税の負担を抑える効果が期待できる一方、収益性が乏しければ、相続後の管理や納税資金の確保が課題となる場合があります。逆に、評価額と時価の差が小さく、かつ収益性も高くない物件については、保有を続ける積極的な理由が乏しいことも考えられ、売却による資産の組み替えを検討する余地があります。
収益性が低下した物件や、管理の手間に見合う収益が得られていない物件については、売却によって現金化し、他の資産形態に組み替えるという選択肢も検討に値します。一方で、賃料収入が安定しており、長期的な収益が見込める物件については、保有を継続したうえで納税資金を別途準備するという方針もあり得ます。どちらの選択が適切かは、家族構成や後継者の意向、事業の状況によって異なるため、個別の事情を踏まえた検討が実務上重要です。こうした判断を一人で下すのではなく、税理士など専門家の意見を交えながら複数の選択肢を比較検討することが、納得感のある結論につながります。
法人保有不動産と相続の関係
法人が保有する不動産は、直接的には相続財産に含まれませんが、法人の株式を通じて間接的に相続税評価に影響します。法人の純資産が不動産の含み益によって大きくなっている場合、株式の評価額が上昇し、結果として相続税負担が増える可能性があります。法人保有の不動産を売却するかどうかは、株式評価への影響も含めて検討する必要がある論点です。こうした検討には、税理士による株式評価のシミュレーションが実務上の助けになります。
とくに、不動産を長期間保有している法人では、取得時の帳簿価額と現在の時価との間に大きな差が生じているケースが少なくありません。この含み益は、売却して初めて表面化する利益であるため、保有を続けている限りは株式評価に直接反映されない一方、実際に売却すれば法人税とともに株式評価額の見直しにもつながります。こうした関係性を踏まえ、売却のタイミングと相続や事業承継の時期を合わせて検討することが、実務上有効な進め方といえます。
まとめ 事業用不動産の売却は専門家との連携が実務の要点
ロードサイド物件をはじめとする事業用不動産の売却は、利回りの評価や税務上の影響、相続税対策との関係など、複数の観点を踏まえて検討する必要があるテーマです。表面的な利回りだけで判断せず、キャップレートによる実質的な収益力の評価や、周辺相場を踏まえた価格設定が実務上の基本となります。
また、法人か個人かによって税務上の取り扱いが異なる点や、相続税対策としての不動産保有の見直しについても、事前の試算と専門家への相談が有効です。売却を検討する段階から、不動産の専門家と税務の専門家が連携することで、想定外の税負担を避け、資産構成の見直しをスムーズに進めやすくなります。
不動産の売却は、一度実行すると取り消しのきかない意思決定です。だからこそ、価格の妥当性や税務上の影響、そして相続や事業承継との整合性を、複数の専門家の視点から確認しておくことが、後悔のない売却につながります。
ストラーダグループでは、税理士法人ストラーダを中心に、司法書士法人、行政書士法人、社会保険労務士法人、そして不動産事業を担うタックスリアリティが連携し、事業用不動産の売却や相続税対策に関するご相談に対応しています。ロードサイド物件の売却や、相続を見据えた資産構成の見直しをご検討の際は、不動産と税務の両面から実務的な助言を受けられる体制として、お気軽にご相談ください。売却のタイミングや価格の相場観、税務上の影響について、初期の段階から専門家に相談することで、より納得感のある意思決定につながります。
不動産売却のお悩みはストラーダグループへ