







親から引き継いだ不動産や、長年住んでいなかった実家をどう扱うべきか、悩む方は少なくありません。生前贈与や相続をきっかけに不動産の売却を検討する場合、税務面と不動産取引の両方を理解しておくことが大切です。特に地方に所在する空き家や、活用方法が定まらない土地については、通常の不動産売買とは異なる視点での判断が求められます。ここでは、生前贈与・相続に伴う不動産売却の基本的な考え方と、空き家や地方物件を活用する際の実務上のポイントについて、専門家の立場から整理してご紹介します。
相続財産に不動産が含まれるケースでは、遺産分割の話し合いが長引くことも珍しくありません。現金であれば分割しやすい一方、不動産は評価額の算定や共有名義の扱いなど、検討すべき事項が多岐にわたります。加えて、相続した不動産が地方にある場合、地元の相場観がつかみにくく、売却先を見つけるまでに時間を要することもあります。こうした背景から、早めに専門家へ相談し、全体の見通しを立てておくことが望ましいといえます。
不動産を含む相続や生前贈与の相談では、相談者の状況によって優先すべき論点が異なります。たとえば、複数の相続人がいる家庭では、不動産をどのように分割するかという公平性の問題が先に立ちます。一方で、単独で相続する場合には、税負担をどう抑えるか、あるいは不動産をどのタイミングで売却するかという実務的な判断が中心になります。こうした違いを踏まえずに一律の対応を行うと、後になって想定外の負担が生じることがあります。
また、実家の不動産を長年放置していた場合、建物の老朽化が進み、資産価値が下がっていることも少なくありません。管理が行き届かない空き家は、周辺環境への影響も懸念されるため、早めに方針を定めることが実務上のポイントになります。売却するのか、賃貸として活用するのか、あるいは取り壊して更地にするのか、選択肢ごとに費用と収益の見通しを立てたうえで判断することが求められます。
近年は、相続を機に実家を離れて生活する相続人が増えており、遠方に居住しながら不動産を管理する負担も課題となっています。定期的な見回りや草木の手入れ、固定資産税の納付など、日常的な管理業務は想像以上に手間がかかります。こうした背景から、早い段階で売却や賃貸活用の方針を固め、管理の負担を軽減しておきたいと考える相談者は少なくありません。地域によっては、空き家バンク制度を活用することで、移住希望者とのマッチングが図られる場合もあります。
Contents
生前贈与と相続、不動産売却の基本的な仕組み
生前贈与とは、財産を持つ方が生存中に子や孫などへ財産を譲り渡すことをいいます。現金だけでなく、不動産を贈与の対象とすることも可能です。一方で相続は、財産を持つ方が亡くなった後に、その財産が相続人へ承継される制度です。どちらの方法を選ぶかによって、課税のタイミングや適用される税制が異なります。
生前贈与を行う場合、贈与税の課税対象となります。ただし一定の非課税枠や特例が設けられており、活用の仕方によって税負担を抑えられる場合があります。相続の場合は相続税が課され、基礎控除額を超える部分について課税が発生します。不動産をどちらの方法で承継するかは、財産全体の状況や家族構成を踏まえて検討することが重要です。
不動産を売却する場面では、譲渡所得税の扱いも確認しておく必要があります。相続した不動産を売却する場合、被相続人が取得した時期や価格を引き継ぐ形で譲渡所得を計算します。取得費が不明な場合は概算取得費を用いる方法もありますが、税額に大きな差が生じることがあるため、事前の確認が欠かせません。
相続税には基礎控除額が設けられており、法定相続人の数に応じて非課税となる範囲が変わります。基礎控除を超える財産については、相続税の申告と納付が必要になります。不動産の評価額は、路線価や固定資産税評価額をもとに算定されるため、実勢価格とは異なる金額になることが一般的です。この評価差を理解しておかないと、相続税の見込み額と実際の税額に開きが生じることがあります。
生前贈与を活用する場合には、贈与のタイミングや金額を計画的に設計することが大切です。毎年少しずつ贈与を行う方法や、住宅取得等資金の贈与に関する特例を活用する方法など、家庭の状況に応じた選択肢があります。ただし、贈与の方法によっては、後の相続時に贈与財産が相続財産に加算される場合があるため、長期的な視点での検討が求められます。
| 承継方法 | 主な税目 | 課税のタイミング |
|---|---|---|
| 生前贈与 | 贈与税 | 贈与を受けた年 |
| 相続 | 相続税 | 相続開始時 |
| 不動産売却 | 譲渡所得税 | 売却した年 |
このように、生前贈与・相続・不動産売却はそれぞれ独立した制度でありながら、実務上は密接に関連しています。財産承継の設計段階から不動産売却の可能性を視野に入れておくことで、後々の手続きがスムーズになります。
空き家や地方物件を売却・活用する際の実務上の注意点
相続や生前贈与によって取得した不動産が、地方に所在する空き家であるケースは少なくありません。都市部の物件と比較して、地方物件は需要が限られる傾向があり、売却までに時間がかかることがあります。まずは物件の状態や立地条件を正確に把握し、売却が適しているのか、活用が適しているのかを見極めることが実務上のポイントです。
空き家については、老朽化が進んでいることも多く、そのままの状態では買い手が見つかりにくい場合があります。リフォームを行ってから売却する方法もあれば、更地にして土地として売却する方法、あるいは賃貸物件として活用する方法など、複数の選択肢が考えられます。それぞれの方法にかかる費用と得られる収益を比較したうえで、方針を決めることが求められます。
農地が含まれる場合には、通常の宅地とは異なる手続きが必要になります。農地法に基づく許可や届出が必要となる場合があり、転用の可否についても事前の確認が求められます。農地や特殊な用途の土地は、一般的な不動産売買のノウハウだけでは対応しきれない部分があるため、専門家との連携が有効です。
農地を転用して宅地や商業用地として活用する場合には、市街化区域か市街化調整区域かによって手続きの難易度が変わります。市街化調整区域では、原則として建物の建築が制限されており、例外的に許可を受けられる場合に限られます。相続によって農地を取得した相談者の中には、こうした区分を把握しないまま活用を検討し、想定外の制約に直面するケースも見られます。事前に自治体窓口や専門家へ確認しておくことで、無駄な手続きの手戻りを防ぐことができます。
共有名義となっている不動産の扱いも、実務上よく相談される論点です。相続人が複数いる場合、いったん共有名義のまま相続登記を行い、後日改めて分割方法を協議するケースがあります。共有状態のままでは、売却や活用の意思決定に共有者全員の同意が必要となるため、方針が固まりにくいという課題があります。早期に共有関係を解消するか、あるいは共有者間で役割分担を明確にしておくことが、円滑な不動産活用につながります。
また、地方物件であっても、都市部の投資家層や、インターネットを通じた全国規模の販路を活用することで、買い手が見つかる可能性は十分にあります。地元の不動産業者だけに相談先を限定せず、幅広いネットワークを持つ専門家へ相談することで、選択肢を広げることができます。マイナスの資産価値になりやすい物件についても、まず調査を行ったうえで引き受けの可否を判断する姿勢が実務上重要です。
民泊としての活用や、他用途への転用によって新たな価値を生み出せる場合もあります。空き家を早めに調査し、地域のニーズや観光需要と組み合わせることで、資産としての再生が図れる可能性があります。ただし、こうした活用には許認可や近隣対応など、確認すべき事項が複数あるため、実行前の準備が欠かせません。
空き家対策特別措置法に基づき、管理が不十分な空き家は自治体から指導や勧告を受ける場合があります。固定資産税の優遇措置が受けられなくなる可能性もあるため、相続した空き家をどのように扱うかは早めに検討しておくことが望ましいといえます。特に遠方に居住している相続人にとっては、現地の状況を把握しづらいという課題があります。定期的な巡回や管理を専門業者へ委託する方法もあり、売却までの間の維持コストについても事前に確認しておくと安心です。
地方物件の売却においては、価格設定の考え方も都市部と異なります。周辺の取引事例が少ない地域では、参考となる価格情報が限られるため、複数の査定を比較したうえで妥当な価格帯を見極めることが重要です。売却を急ぐあまり相場よりも大幅に低い価格で手放してしまうと、後悔につながる可能性があるため、慎重な判断が求められます。
複数の不動産業者から査定を取り寄せる際には、査定額の根拠を確認することも大切です。近隣の取引事例や、建物の状態、接道状況などを踏まえた説明があるかどうかで、査定の信頼性を見極める手がかりになります。査定額に大きな差がある場合は、その理由を業者に確認し、納得したうえで媒介契約を結ぶ流れが望ましいといえます。売却活動を開始してからも、反響状況を定期的に確認し、必要に応じて価格や条件を見直す柔軟さも実務上求められます。
生前贈与・相続に関するよくある誤解
- 生前贈与をすれば相続税を完全に回避できると考えている方がいますが、贈与税と相続税の関係を正しく理解したうえで検討する必要があります。
- 相続した不動産はすぐに売却できると考えがちですが、名義変更や遺産分割協議など、事前に済ませておくべき手続きがあります。
- 地方の空き家には価値がないと判断し、活用を諦めてしまうケースも見られますが、用途や販路次第で再生できる可能性があります。
- 農地を含む土地について、宅地と同じ感覚で売却できると考えている方もいますが、農地法上の手続きが別途必要になります。
このような誤解は、制度の全体像を把握しないまま部分的な情報だけで判断してしまうことに起因します。生前贈与や相続に関する制度は複雑であり、個別の事情によって最適な方法が異なります。インターネット上の情報だけで判断せず、専門家に確認しながら進めることが実務上望ましいといえます。同じような事例に見えても、家族構成や不動産の権利関係が異なれば、適用される制度や手続きの流れも変わってきます。個別の状況を丁寧に確認したうえで、方針を組み立てていくことが求められます。
特に不動産の評価額については、相続税評価と実勢価格が一致しないことも多く、この差を理解していないと、想定と異なる税負担が生じる可能性があります。評価方法についても、土地の形状や利用状況によって補正が加わるため、専門家による確認が有効です。
相続税の申告期限は、相続の開始を知った日の翌日から10か月以内と定められています。この期間内に遺産分割協議をまとめ、申告と納付を済ませる必要があります。不動産が主な財産である場合、現金の準備が難しく、納税資金の確保が課題になることもあります。延納や物納といった制度もありますが、要件が細かく定められているため、早い段階での資金計画が重要です。
また、生前贈与を行う際には、贈与契約書を作成し、実際に財産の移転が行われていることを明確にしておく必要があります。口頭のみの約束や、実質的に贈与者が財産を管理し続けている状態では、税務上贈与と認められない場合があります。こうした形式面の不備は、後の税務調査で指摘を受ける要因になりやすいため、書面での記録を残しておくことが実務上のポイントです。
不動産の名義変更についても、誤解が生じやすい部分です。相続登記は以前は任意とされていましたが、法改正により義務化され、一定期間内に手続きを行わないと過料の対象となる場合があります。相続した不動産をすぐに売却する予定がない場合でも、名義変更の手続きは早めに済ませておくことが望ましいといえます。
自立支援や事業連携の視点からみる不動産活用の可能性
近年は、シングルマザーをはじめとする社会的に立場の弱い方の自立を支援する取り組みも広がっています。こうした支援活動と不動産の売却・活用は、一見するとかけ離れたテーマに思えるかもしれません。しかし実際には、相続や生前贈与をきっかけに不動産を手放す方の中には、自立支援や新しい事業に関心を持つ方も一定数含まれています。
自立支援を目的とした活動では、集客や情報発信の方法として、対面での交流会に加えてオンラインでの活動も広がっています。紹介を通じたつながりが中心となる場面も多く、こうしたネットワークの中で不動産に関する相談が生まれることも増えています。生前贈与や相続を機に不動産を売却する理由には、生活の再スタートや事業資金の確保などが含まれることがあり、支援活動と不動産の専門知識を組み合わせることで、双方にとって有益な連携が生まれる可能性があります。
異業種との交流セミナーや、専門職同士のコラボレーションを通じて、不動産にまつわる悩みを持つ方への接点が広がる場合もあります。高齢者支援や女性支援といった分野と不動産活用は親和性が高く、相続や生前贈与に伴う売却の相談が、支援活動の中から自然に生まれることもあります。
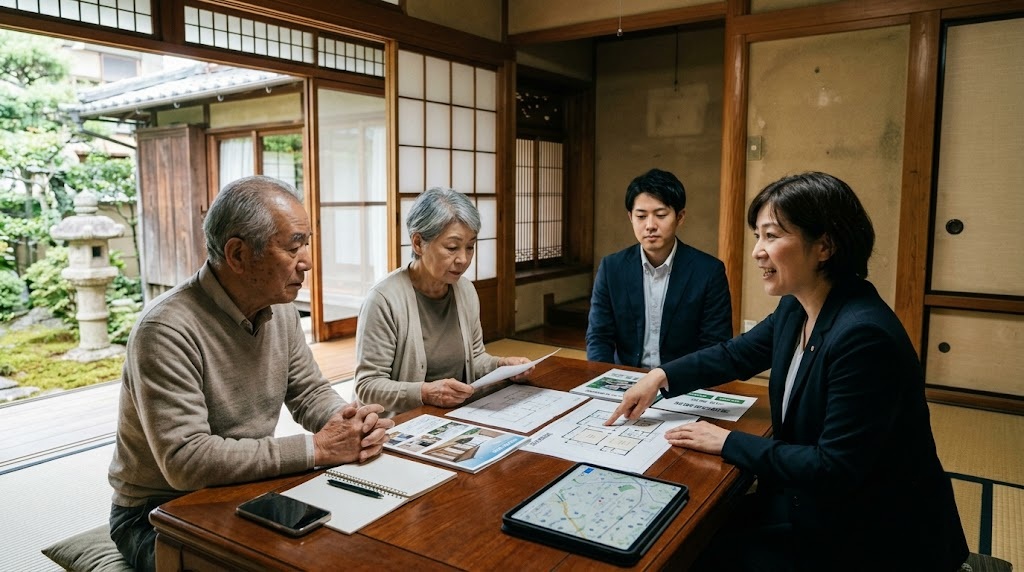
たとえば、高齢の親を持つ相談者が、将来の相続に備えて実家の扱いを検討したいという相談を持ちかけるケースがあります。こうした相談は、支援団体や交流会を通じて信頼関係が築かれた相手だからこそ、話しやすいという側面もあります。専門家同士が連携することで、税務、法務、不動産取引という複数の分野をまたぐ相談にも、一貫した対応が可能になります。
女性建築士とのコラボレーションセミナーのように、異なる専門性を持つ人材が交流する場は、新しい視点を得る機会にもなります。不動産の活用方法についても、建築の視点から見た改修提案や、居住者のライフスタイルに合わせた間取りの工夫など、多角的な検討が可能になります。こうした交流を継続することで、単発の相談だけでなく、長期的な関係構築につながる場合もあります。
地方における空き家や農地の案件は、都市部の投資家層にとっても関心の対象となることがあります。全国規模のネットワークを持つ専門家であれば、地元だけでは見つからなかった買い手や活用方法を提案できる可能性があります。案件ごとに状況が異なるため、まずは調査を行い、可能性と課題を整理したうえで、関係者間で情報を共有する体制を整えることが実務上有効です。相談を受けた案件については、調査結果をもとに売却の見込みや活用方法の選択肢を整理し、関係する専門家同士で情報を共有しながら、相談者にとって望ましい方向性を探ることになります。こうした連携の積み重ねが、支援活動と不動産分野の双方にとって、新たな相談機会の創出につながっていきます。
専門家へ相談するメリット
生前贈与や相続に伴う不動産の取り扱いは、税務、法務、不動産取引の知識が複合的に関わるため、専門家へ相談することで得られる利点は大きいといえます。税理士は贈与税や相続税の計算、申告手続きについて助言を行います。司法書士は不動産の名義変更や登記手続きを担当し、行政書士は各種書類の作成を支援します。
不動産の売却や活用を検討する段階では、税務と不動産取引の両方に精通した専門家へ相談することで、手続きの漏れや想定外の税負担を防ぎやすくなります。特に地方物件や空き家、農地など特殊な事情を伴う不動産については、通常の売買とは異なる知識が必要となるため、専門的な知見を持つ相談先を選ぶことが重要です。
また、相続人が複数いる場合には、遺産分割の方針によって不動産の扱いが大きく変わります。共有名義のまま長期間手続きを進めないと、将来的に売却や活用の意思決定が難しくなる可能性があるため、早い段階で専門家を交えた話し合いを行うことが望ましいといえます。専門家へ相談することで、相続税対策と不動産活用の両面から、バランスの取れた選択肢を検討できます。
不動産の売却先を探す際にも、地元の不動産業者に限定せず、都市部の投資家層や全国規模のネットワークを持つ専門家に相談することで、選択肢が広がります。物件の状態やエリアにかかわらず、まずは調査を行ったうえで方針を検討する姿勢が、結果的に納得のいく売却や活用につながります。
社会保険労務士は、事業を営む方の労務管理や社会保険に関する相談に対応します。相続をきっかけに事業承継を検討する場合や、不動産を活用した新規事業を立ち上げる場合には、労務面の整備も欠かせません。中小企業診断士やファイナンシャルプランナーの視点を取り入れることで、資金計画や事業計画の妥当性を検証することもできます。
相談先を選ぶ際には、単独の専門家だけでなく、複数の専門分野が連携している事務所を選ぶことで、手続きの重複や情報の行き違いを防ぎやすくなります。税務と法務、不動産取引がそれぞれ独立して進んでしまうと、全体像が把握しにくくなり、想定外の負担が生じる場合があります。ワンストップで相談できる体制を整えておくことは、相談者にとって大きな利点となります。
また、相続や生前贈与に関する相談は、一度きりで完結するものではなく、家族構成の変化や不動産の状況によって、継続的な見直しが必要になることがあります。定期的に専門家と情報を共有し、状況の変化に応じた対応を行うことで、将来的なトラブルを未然に防ぐことにつながります。
まとめ 生前贈与・相続と不動産活用は専門家との連携が鍵
生前贈与や相続をきっかけとした不動産の売却・活用は、税務と不動産取引の知識が複合的に求められる分野です。特に地方に所在する空き家や農地を含む物件については、通常の売買とは異なる視点での検討が必要になります。まずは物件の状態や周辺状況を正確に把握し、売却と活用のどちらが適しているかを見極めることが実務上のポイントです。
また、自立支援や事業連携といった社会的な取り組みの中からも、不動産に関する相談が生まれる場面があります。こうした多様な背景を持つ相談に対応するためには、税理士、司法書士、行政書士など各分野の専門家が連携し、総合的な助言を行う体制が有効です。
相続税や贈与税の負担を抑えることだけを目的にするのではなく、家族全体の状況や将来の生活設計を踏まえたうえで、不動産の扱いを検討することが望ましいといえます。制度上の選択肢は複数あり、どの方法が最適かは家庭ごとに異なります。焦って結論を出すのではなく、段階を踏んで検討を進めることが、結果的に納得のいく判断につながります。
空き家や地方物件についても、価値がないと決めつけるのではなく、まずは専門家による調査を受けることをお勧めします。用途や販路によっては、想定していなかった活用方法が見つかることもあります。地方であっても、全国規模の販路を持つ専門家であれば、買い手を見つけられる可能性は十分にあります。
私たちストラーダグループでは、税理士法人ストラーダ、司法書士法人ストラーダ、行政書士法人ストラーダ、社会保険労務士法人ストラーダに加え、不動産分野を専門とするタックスリアリティが連携し、生前贈与・相続に伴う不動産売却や、空き家・地方物件の活用についてご相談を承っております。税務、法務、不動産取引を横断する相談にワンストップで対応できる体制を整えており、家族構成や資産状況に応じたご提案が可能です。相続や不動産に関するお悩みをお持ちの方は、お気軽にお問い合わせください。
相続対策のお悩みはストラーダグループへ