




「毎年110万円までなら贈与税がかからないから、孫の口座に少しずつお金を移しておこう」。生前贈与は、相続税対策として多くの方が取り組んでいる方法です。ところが、やり方を間違えると、せっかくの贈与が税務調査で「名義預金」と判断され、相続税の対象に戻されてしまうことがあります。
さらに、令和5年度(2023年度)の税制改正により、亡くなる前の贈与を相続財産に足し戻す期間が3年から7年へと段階的に延長されました。以前と同じ感覚で贈与を続けていると、思ったような効果が得られない可能性があります。
この記事では、贈与の110万円ルール(暦年贈与の基礎控除)の基本から、孫への贈与で特に注意したい名義預金の問題、贈与契約書や渡し方のポイント、7年ルールとの関係まで、実際によくご相談いただく内容をもとに分かりやすく解説します。
Contents
贈与の110万円ルールとは?基本の仕組み
個人から財産を無償でもらうと、もらった人に贈与税がかかります。ただし、暦年課税という仕組みでは、1月1日から12月31日までの1年間にもらった財産の合計が110万円以下であれば、贈与税はかからず、申告も不要です。これが「110万円の基礎控除」と呼ばれるものです。
110万円は「もらう人」ごとに数える
110万円の基礎控除は、あげる人ではなく、もらう人1人あたりの金額です。たとえば祖母が、子ども2人と孫2人、配偶者の合計5人に、それぞれ110万円ずつ贈与した場合、5人がほかの人から贈与を受けていなければ、全員に贈与税はかかりません。
反対に、孫が祖母から110万円、祖父からも110万円をもらった場合は、孫がもらった合計は220万円です。基礎控除の110万円を超える110万円分に贈与税がかかるため、注意しましょう。
110万円を超えた場合の贈与税
110万円を超えた部分には、金額に応じて10%から55%の税率で贈与税がかかります。父母や祖父母から18歳以上の子や孫への贈与には、一般より低い「特例税率」が使われます。たとえば、18歳以上の孫が祖父母から1年間に210万円をもらった場合、(210万円−110万円)×10%=10万円が贈与税額です。
申告と納税は、もらった年の翌年2月1日から3月15日までに、もらった人が行います。
「あえて110万円を超えて申告する」方法の意味と限界
生前贈与のご相談では、「あえて111万円や120万円を贈与して、少しだけ贈与税を払う方法があると聞いた」という質問をよくいただきます。
たとえば120万円を贈与すると、110万円を差し引いた10万円に10%の税率がかかり、贈与税は1万円です。わずかな税金を払って申告書を提出することで、その年に贈与があったことを税務署に申告した記録が残ります。
申告しただけで名義預金のリスクがなくなるわけではない
ただし、注意が必要なのは、申告をしたからといって、それだけで「贈与が成立していた」と認められるわけではないという点です。税務調査では、申告の有無よりも、実際にお金を誰が管理し、誰が使えたかという実態が重視されます。
申告は贈与の事実を示す材料の一つにはなりますが、次の章で説明する名義預金の問題がある場合は、申告していても相続財産と判断されることがあります。申告の有無にかかわらず、贈与の実態を整えておくことが大切です。
孫への贈与で注意したい「名義預金」とは
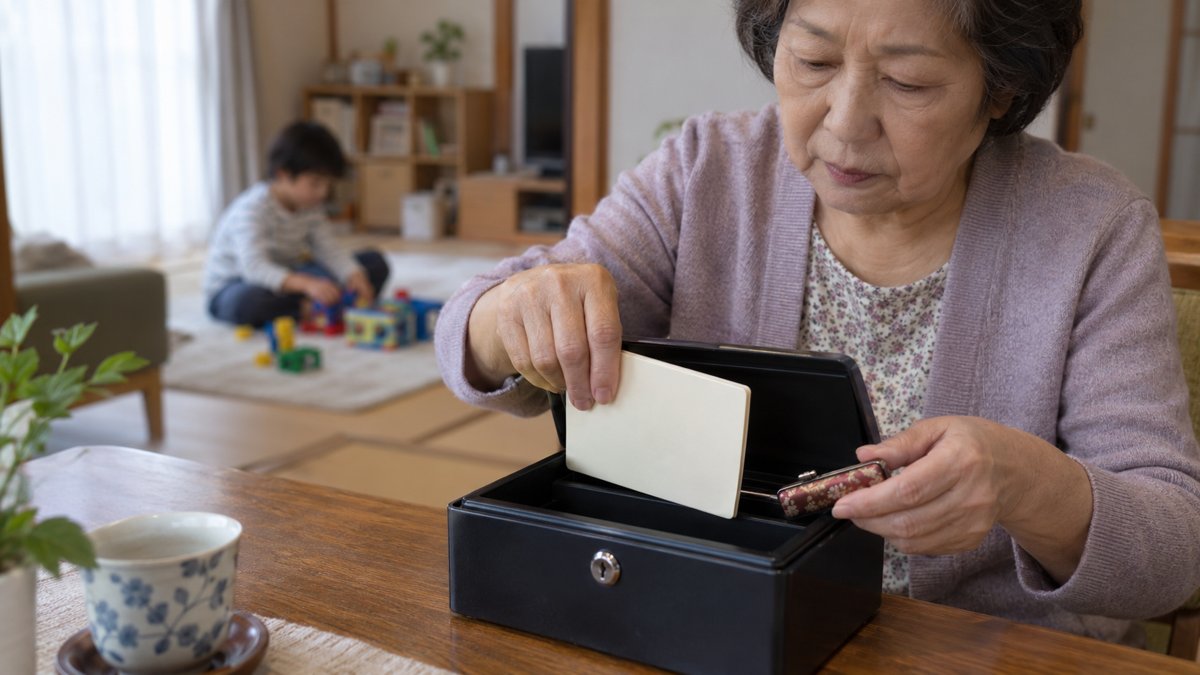
名義預金とは、口座の名義は子や孫になっているものの、実際にはお金を出した親や祖父母のものと判断される預金のことです。名義預金と判断されると、その預金は亡くなった人の財産として相続税の対象になります。
名義預金と判断されやすいケース
孫への贈与では、次のような状態になっているケースが少なくありません。
- 祖父母が孫の名前で口座を作り、毎年入金している
- 通帳や印鑑、キャッシュカードを祖父母が保管している
- 孫(または孫の親)が、口座の存在や入金の事実を知らない
- 孫が口座のお金を使ったことが一度もない
贈与は、あげる人の「あげます」という意思と、もらう人の「もらいます」という意思がそろって初めて成立する契約です。孫が入金を知らず、通帳も祖父母が管理している状態では、贈与が成立していたと説明することが難しくなります。
名義預金と判断されないためのポイント
名義預金と判断されないためには、もらった人が自分のお金として管理・使用できる状態にしておくことが重要です。
- 口座の通帳・印鑑・キャッシュカードは、もらった人(未成年の場合は親権者)が管理する
- もらった人が、贈与を受けたことを認識している
- もらった人が、自分の判断でお金を使える状態にしておく
- 口座の届出印を、祖父母が使っている印鑑と共通にしない
孫がまだ小さい場合は、孫の親(子の夫婦)が親権者として口座を管理する形にすると、祖父母の財産と区別しやすくなります。孫が成長して自分でお金を管理できる年齢になったら、通帳やキャッシュカードを本人に渡しておくと、より安心です。
税務調査では、口座を開設したときの書類の筆跡や、届出印、通帳の保管場所、入出金の履歴などが細かく確認されます。「誰のお金か」を説明できる状態を日頃から整えておきましょう。
贈与の事実を残す贈与契約書の作り方
贈与の事実を客観的に示すために有効なのが、贈与契約書です。110万円以下で申告が不要な贈与でも、贈与のたびに契約書を作成し、あげる人ともらう人の双方が署名しておくことをおすすめします。
贈与契約書に記載する主な項目
- 贈与する人(贈与者)ともらう人(受贈者)の氏名・住所
- 贈与する財産の内容と金額
- 贈与する日、渡す方法(振込先の口座など)
- 契約を結んだ日と、双方の署名・押印
もらう人が未成年の孫の場合は、親権者である孫の親が法定代理人として署名します。日付を後からまとめて作り直すと、かえって信用性を損ないます。贈与のたびに、その時点で作成しておきましょう。
毎年同じ時期・同じ金額の贈与に注意
毎年同じ時期に同じ金額を贈与し続けると、「最初から一定額を何年にもわたって渡す約束をしていた(定期金の贈与)」と判断され、まとめて贈与税がかかるのではないかという心配の声もあります。実務上は、毎年その都度契約書を作り、贈与の意思をその年ごとに確認しておくことが、こうした疑いを避けるうえで有効です。時期や金額を年によって変えることも一つの方法です。
現金手渡しと銀行振込、どちらがよい?
贈与の渡し方は、記録が残る銀行振込が基本です。祖父母の口座から孫の口座に振り込めば、いつ、いくら移動したかが通帳に残ります。
現金で手渡しする場合は、祖父母の口座から現金を引き出した記録しか残らず、そのお金が本当に孫に渡ったのかを後から確認しにくくなります。やむを得ず現金で渡す場合は、贈与契約書に加えて、受け取った側の口座にすぐ入金するなど、お金の流れが追える形にしておきましょう。
なお、最近は特殊詐欺の対策として、金融機関で多額の現金を引き出す際に確認を求められることも増えています。高齢の方が窓口で手続きをする際は、事前に必要なものを確認しておくと安心です。
生前贈与加算の期間が3年から7年に延長
相続税には、亡くなる前の一定期間に行われた贈与を相続財産に足し戻して計算する「生前贈与加算」というルールがあります。相続直前に財産を移して相続税を減らすことを防ぐための仕組みです。
令和6年1月1日以後の贈与から段階的に7年へ
加算の対象となる期間は、これまで亡くなる前3年間でした。令和5年度の税制改正により、令和6年(2024年)1月1日以後に行われた贈与から、対象期間が段階的に延長され、最終的には亡くなる前7年間になります。実際に7年間が対象になるのは、令和13年(2031年)1月1日以後の相続からです。
また、延長された4年間(亡くなる前3年より前の期間)に受けた贈与については、合計100万円までは足し戻さなくてよいことになっています。足し戻した贈与に贈与税を払っていた場合は、その分を相続税から差し引けます。
相続財産をもらわない孫は原則として対象外
生前贈与加算の対象になるのは、亡くなった人から相続や遺贈で財産を取得した人が受けた贈与です。そのため、相続人ではなく、遺言などで財産を受け取ることもない孫への贈与は、原則として足し戻しの対象になりません。
ただし、孫が遺言で財産を受け取った場合や、孫を受取人とする生命保険金を受け取った場合などは、加算の対象になることがあります。孫を養子にしている場合も相続人になるため、加算の対象です。孫への贈与を相続税対策として考える場合は、遺言や保険の内容とあわせて確認しておきましょう。
相続時精算課税の110万円もあわせて検討を
贈与税には、暦年課税のほかに「相続時精算課税」という制度もあります。60歳以上の父母や祖父母から、18歳以上の子や孫への贈与で選択できる制度で、累計2,500万円までの贈与に贈与税がかからない代わりに、亡くなったときに贈与した財産を相続財産に足して相続税を計算します。
令和6年1月1日以後は、相続時精算課税にも年110万円の基礎控除ができました。この110万円以下の部分は、申告が不要なうえ、相続財産への足し戻しの対象にもなりません。ただし、一度相続時精算課税を選ぶと、その贈与者からの贈与については暦年課税に戻せないため、どちらが有利かは家族構成や財産の状況をふまえて慎重に判断する必要があります。
孫への生前贈与でよくある質問
孫への贈与について、ご相談の場でよくいただく質問をまとめました。
孫の学費や生活費を出してあげるのも贈与になる?
祖父母が孫の学費や生活費を、必要なときに必要な分だけ直接支払う場合は、扶養義務者からの生活費・教育費として贈与税はかかりません。ただし、「将来の学費に」とまとまった金額を渡して預金しておく場合は、通常の贈与として扱われます。なお、まとまった教育資金を1,500万円まで非課税で渡せた「教育資金の一括贈与の非課税制度」は、令和8年度税制改正で延長されず、令和8年(2026年)3月31日で終了しました。現在は新たに利用できないため、孫の教育費を援助したい場合は、必要なときにその都度、学校などに直接支払う方法が基本になります。すでにこの制度で口座を作っている場合は、残高の扱いについて個別に確認しておきましょう。
孫名義の口座をすでに祖父母が管理している場合はどうすればいい?
すでに祖父母が通帳や印鑑を管理している場合は、今からでも管理を孫本人や親権者に移し、口座を自由に使える状態にしておくことが大切です。ただし、これまでの入金分が贈与として成立していたかどうかは、過去の状況によって判断が分かれます。名義預金にあたる可能性がある場合は、贈与をやり直すことも含めて、税理士に相談しながら整理することをおすすめします。
配偶者への110万円の贈与も同じ扱い?
夫婦の間でも、110万円の基礎控除の考え方は同じです。ただし、夫婦の生活費として日常的に渡しているお金は、そもそも贈与にあたりません。夫婦間の贈与では、婚姻期間が20年以上の夫婦が居住用不動産やその購入資金を贈与する場合に、基礎控除とは別に2,000万円まで控除できる特例もあります。
贈与の110万円ルールを正しく使って相続に備えよう
暦年贈与の110万円の基礎控除は、もらう人1人あたり年間110万円まで贈与税がかからない仕組みです。子や孫など複数の人に贈与すれば、長い期間で見ると大きな金額を移すことができます。
一方で、孫名義の口座を祖父母が管理しているような状態では、名義預金と判断され、相続税の対象に戻されることがあります。贈与契約書を毎回作成し、もらった人が自分でお金を管理・使用できる状態にしておくことが大切です。また、生前贈与加算の期間が7年に延長されたことや、相続時精算課税に110万円の基礎控除ができたことなど、最近の改正もふまえて、早めに計画的に進めましょう。
生前贈与や相続税対策のお悩みはストラーダグループへ
ストラーダグループでは、生前贈与の進め方や贈与契約書の作成、暦年課税と相続時精算課税の比較、名義預金の確認など、相続税対策のご相談を税理士がお受けしています。「今の贈与のやり方で問題ないか確認したい」「孫への贈与をどう進めればよいか知りたい」といったご相談も、お気軽にお問い合わせください。初回のご相談は無料です。