




土地を相続したとき、「この土地は、相続税の計算上、いくらと評価されるのか」を、知りたい方は、多くいます。土地の相続税評価額は、購入した金額や、実際に売れる金額(時価)とは、異なります。国が定めた方法で、計算する必要があります。
この記事では、国税庁のタックスアンサーをもとに、土地の相続税評価額の計算方法(路線価方式と倍率方式)、家屋やマンションの評価、調べ方、評価額を下げる特例を、解説します。評価額を、知っておくことで、相続税の負担の見通しや、土地を売るか、持ち続けるかの判断に、役立てられます。
なお、税制は、改正されることがあります。この記事は、2026年10月時点の公表情報をもとにしています。実際の評価は、土地の形状や、利用状況によって異なるため、税理士にご相談ください。
土地の相続税評価額とは
相続税や贈与税を計算するときは、相続や贈与で取得した、土地や家屋を、評価する必要があります。国税庁のタックスアンサーNo.4602によると、土地は、原則として、宅地、田、畑、山林などの地目ごとに評価します。
土地の評価方法には、路線価方式と、倍率方式があります。どちらの方式で評価するかは、その土地のある地域によって、決まります。
| 評価方式 | 対象となる地域 | 計算の基本 |
|---|---|---|
| 路線価方式 | 路線価が定められている地域 | 路線価を、土地の形状等に応じた補正率で補正し、面積を乗じる |
| 倍率方式 | 路線価が定められていない地域 | 固定資産税評価額に、一定の倍率を乗じる |
路線価方式の計算方法
路線価とは、路線(道路)に面する、標準的な宅地の、1平方メートル当たりの価額のことです。路線価図には、千円単位で表示されています。
路線価方式における土地の価額は、路線価を、その土地の形状等に応じた、奥行価格補正率などの各種補正率で補正した後に、その土地の面積を乗じて計算します。
計算の流れ
- 土地が面している道路の、路線価を、路線価図で調べる
- 土地の形状に応じて、奥行価格補正率などの補正率を適用して、1平方メートル当たりの価額を求める
- 求めた価額に、土地の面積(地積)を乗じる
簡単な計算例を、示します。この数字は、仕組みを説明するための、仮の例です。
| 項目 | 内容 |
|---|---|
| 路線価 | 300千円(1平方メートル当たり30万円) |
| 奥行価格補正率 | 1.00(仮) |
| 面積 | 150平方メートル |
| 評価額 | 30万円×1.00×150平方メートル=4,500万円 |
実際の評価では、角地や、間口が狭い土地、奥行きが長い土地、不整形な土地などは、補正率の適用や、計算が、複雑になります。評価に迷う場合は、税理士に相談してください。
倍率方式の計算方法
倍率方式は、路線価が定められていない地域の土地を、評価する方法です。国税庁のタックスアンサーによると、倍率方式における土地の価額は、その土地の固定資産税評価額に、一定の倍率を乗じて計算します。
固定資産税評価額は、都税事務所や、市(区)役所、町村役場で、確認できます。倍率は、国税庁が公表する「評価倍率表」に、地域ごとに定められています。
| 項目 | 内容 |
|---|---|
| 固定資産税評価額 | 1,000万円(仮) |
| 評価倍率 | 1.1倍(仮) |
| 評価額 | 1,000万円×1.1=1,100万円 |
家屋とマンションの評価方法
家屋の評価
家屋は、固定資産税評価額に1.0を乗じて計算します。したがって、家屋の評価額は、固定資産税評価額と同じです。
賃貸されている土地や家屋
賃貸されている土地や、家屋については、権利関係に応じて、評価額が調整されることになっています。賃貸している場合は、自分で使っている場合よりも、評価額が下がる場合があります。評価の方法は、契約の内容などによって異なるため、専門家に確認してください。
マンションの評価
マンションは、敷地利用権(土地部分)の価額と、区分所有権(家屋部分)の価額の、合計額により評価します。
- 敷地利用権(土地部分):マンションの敷地全体の価額に、敷地権の割合を乗じて計算
- 区分所有権(家屋部分):固定資産税評価額により計算
ただし、令和6年1月1日以後に、相続、遺贈または贈与により取得した、「居住用の区分所有財産」(いわゆる分譲マンション)については、それぞれの価額に、区分所有補正率を乗じて計算し、その合計額により評価する場合があります。タックスアンサーNo.4667で、詳しい内容を、確認できます。
相続税評価額の調べ方
路線価図・評価倍率表を見る
路線価図と、評価倍率表は、国税庁ホームページの「財産評価基準書 路線価図・評価倍率表」で、閲覧できます。住所を選んで、該当する地域の、路線価図や、評価倍率表を、確認します。
路線価図の見方は、国税庁のホームページにも、掲載されています。路線価は、道路ごとに、数字とアルファベットで、表示されており、数字は、千円単位の価額、アルファベットは、借地権割合を表します。
固定資産税評価額を調べる
固定資産税評価額は、毎年送付される、固定資産税の納税通知書や、課税明細書で、確認できます。送付される時期は、自治体によって異なります。手元に、通知書がない場合は、市区町村の役所で、固定資産評価証明書を、取得すると、確認できます。
なお、固定資産税評価額は、路線価や、実際の売買価格とは、異なる金額です。倍率方式の土地や、家屋の評価の基礎となるため、相続の際は、正確な金額を、確認する必要があります。
路線価図の、数字と記号の見方
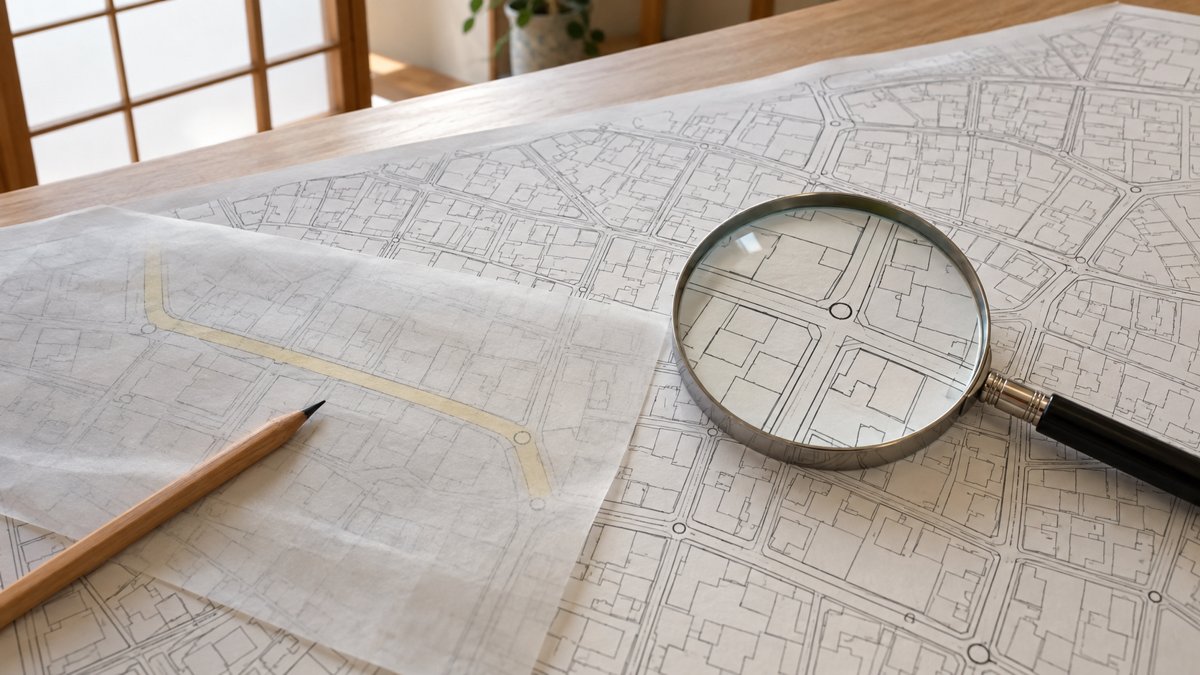
路線価図には、道路に沿って、「300D」のように、数字とアルファベットが、表示されています。
| 表示 | 意味 |
|---|---|
| 数字(例:300) | 1平方メートル当たりの路線価(千円単位)。300なら、1平方メートル当たり30万円 |
| アルファベット(A〜G) | 借地権割合。Aは90%、Bは80%、Cは70%、Dは60%、Eは50%、Fは40%、Gは30% |
借地権割合は、土地を借りている場合や、貸している場合の、評価に使います。自分で使っている土地の評価では、数字(路線価)を、中心に確認します。
相続税の申告が必要かどうかの目安
土地の評価額が、わかったら、他の財産と合計して、相続税の基礎控除額と、比較します。基礎控除額は、法定相続人の数に応じて、決まります。国税庁のタックスアンサーでは、基礎控除額は、「3,000万円+600万円×法定相続人の数」と、案内されています。
たとえば、法定相続人が、3人の場合、基礎控除額は、3,000万円+600万円×3人=4,800万円です。土地や預貯金などの、財産の合計額が、この金額を超える場合は、相続税の申告が、必要になることがあります。小規模宅地等の特例を適用して、基礎控除額以下になる場合も、特例の適用を受けるためには、申告が必要です。判断に迷う場合は、早めに、税理士に確認してください。
土地の評価額を下げる特例
小規模宅地等の特例
国税庁のタックスアンサーNo.4124によると、被相続人などの、事業の用や、居住の用に使われていた宅地等のうち、一定の面積までの部分について、相続税の課税価格に算入すべき価額を、減額する特例があります。減額される割合と、限度面積は、利用区分ごとに、次のように定められています。
| 宅地等の利用区分 | 限度面積 | 減額される割合 |
|---|---|---|
| 特定居住用宅地等(被相続人等の居住の用) | 330平方メートル | 80% |
| 特定事業用宅地等(貸付事業以外の事業用) | 400平方メートル | 80% |
| 特定同族会社事業用宅地等 | 400平方メートル | 80% |
| 貸付事業用宅地等 | 200平方メートル | 50% |
この特例は、取得する人や、利用状況ごとに、細かい要件が、定められています。たとえば、特定居住用宅地等では、被相続人の配偶者が取得する場合は、取得者ごとの要件はありません。一方、親族が取得する場合は、同居していた、相続税の申告期限まで居住を続け、土地を保有し続けているなどの、要件があります。
特例を、適用するかどうかによって、相続税額が、大きく変わります。適用の可否や、選択する宅地の組み合わせについては、税理士に、確認してください。
相続時精算課税との関係
タックスアンサーNo.4124によると、相続時精算課税に係る贈与によって取得した宅地等には、この特例を適用できません。生前に、相続時精算課税で、宅地を贈与する場合は、小規模宅地等の特例を、使えなくなる点に、注意してください。
「広大地評価」は、すでに廃止されている
古い記事などで、「広大地評価」により、評価額を下げる方法が、紹介されていることがあります。しかし、広大地評価は、平成29年末で廃止され、現在は、「地積規模の大きな宅地の評価」という、別の評価方法に、変更されています。古い情報を、そのまま利用すると、評価を誤るおそれがあるため、最新の評価方法を、確認してください。
土地の評価額が決まったら、確認したいこと
土地の評価額が、算出できたら、次の点を確認しましょう。
- 他の財産を含めた、相続財産の合計額と、基礎控除額との比較
- 小規模宅地等の特例などが、使えるかどうか
- 土地を、売却するか、持ち続けるか、活用するかの判断
- 相続人の間での、分割の方法
相続税の申告が、必要かどうかは、相続財産の合計額によって、決まります。土地の評価額が大きい場合は、相続税の負担が、重くなることがあります。早めに、税理士へ相談して、見通しを立てておきましょう。
評価額を調べる前に、確認しておきたい書類
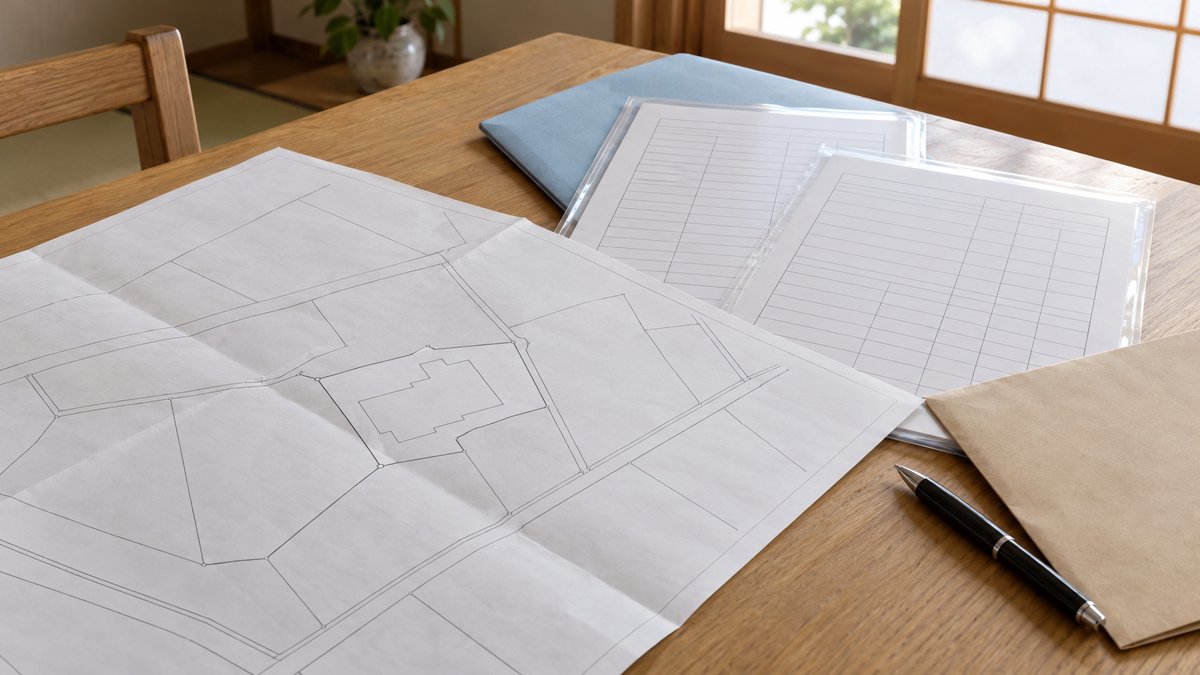
土地の評価を行うときは、次の書類を、手元にそろえておくと、スムーズです。
- 登記事項証明書(土地の所在、地目、地積などを確認する)
- 固定資産税の納税通知書、または、課税明細書(固定資産税評価額を確認する)
- 公図、地積測量図(土地の形状や、道路との関係を確認する)
- 賃貸借契約書(土地や建物を、貸している場合)
- 住宅地図、現地の写真(利用状況を確認する)
特に、土地の形状や、道路との位置関係は、補正率の適用に、影響します。図面がない場合は、法務局で、取得できることがあります。
土地を持ち続ける場合と、売る場合の違い
土地を相続した後の、選択肢には、持ち続ける、売却する、活用する、の3つがあります。
| 選択肢 | 主なポイント |
|---|---|
| 持ち続ける | 固定資産税などの、維持費がかかる。小規模宅地等の特例の、保有継続要件を確認する |
| 売却する | 売却益に対して、譲渡所得税がかかる場合がある。相続税の納税資金の準備に、なることもある |
| 活用する(賃貸など) | 賃貸することで、評価額が調整される場合がある。収益と、リスクを、あわせて検討する |
どの選択が、最適かは、土地の場所や、相続人の状況によって、異なります。相続税の見通しとあわせて、税理士に、相談することをおすすめします。
土地の評価でよくある失敗
土地の評価では、次のような失敗が、よく見られます。
- 路線価図の、年や、地域を、間違えて、読んでしまう
- 補正率の適用を、忘れて、評価額が、高くなってしまう
- 小規模宅地等の特例の、要件を、確認せずに、適用できると、思い込む
- 賃貸している土地や、家屋の評価の調整を、反映していない
- 固定資産税評価額と、路線価を、混同する
こうした失敗を、避けるためにも、評価に迷う場合は、早めに、専門家に確認してください。
よくある質問
Q1. 土地の評価額は、購入金額と同じですか?
同じではありません。相続税の評価額は、国が定めた方法で、計算します。購入金額や、実際の売買価格(時価)とは、異なる金額になるのが、一般的です。
Q2. 路線価と、固定資産税評価額は、どう違いますか?
路線価は、国税庁が定める、相続税や贈与税の評価の基準です。固定資産税評価額は、市区町村が定める、固定資産税などの課税の基準です。倍率方式の土地では、固定資産税評価額に、倍率を乗じて評価します。
Q3. 土地の評価は、自分でできますか?
形状が単純な土地であれば、ご自身でも、計算できる場合があります。ただし、角地や、不整形地、賃貸している土地などは、補正が複雑です。正確な評価が必要な場合は、税理士に依頼してください。
Q4. 評価額が、わからないときは、どうすればよいですか?
路線価図や、評価倍率表で、確認できない場合は、税務署や、税理士に、相談してください。固定資産税の納税通知書の「価格」を、参考にすることも、できますが、相続税評価額とは、異なる点に、注意してください。
土地の相続のご相談はストラーダグループへ
ストラーダグループでは、土地や不動産の相続に関するご相談を、税理士などの専門家が、お受けしています。土地の評価、小規模宅地等の特例の適用、相続税の試算、申告まで、状況に合わせて、サポートします。初回のご相談は無料です。お気軽にご相談ください。
※本記事は、2026年10月時点の情報をもとに作成しています。税制や評価方法は変更されることがあるため、手続きの前に、国税庁などの公式情報をご確認ください。