







住み替えを検討する際には、住まいの広さや利便性だけでなく、資金計画や税務面での影響まで含めて総合的に判断することが求められます。特に家族構成の変化に合わせて手狭になった住居から住み替える場合、物件探しだけでなく、ローンの名義選定や将来の相続税評価まで視野に入れて検討する方が、後々の負担を抑えやすくなります。住まいの快適さと資産全体の見通しを、あわせて考えておきたい場面です。
一人暮らしを続けながら、配偶者や子どもが定期的に訪れる生活スタイルの場合、現在の住まいが手狭に感じられることは珍しくありません。ワンルームなど単身向けの間取りでは、家族が集まる場としての機能を十分に果たせない場面も出てきます。こうした背景から、2LDKや3LDKといった広めの中古マンションへの住み替えを検討する方が増えています。
住み替えを機に不動産を新たに取得する場合、購入資金をどのように用意するか、誰の名義でローンを組むか、既存の不動産をどう扱うかなど、検討すべき論点は多岐にわたります。住み替えは引っ越しにとどまる話ではなく、資金計画と税務の両面から中長期的な設計を要するライフイベントだといえます。住み替えの検討は、単に新しい住まいを探す作業だけでなく、資金と税務の両面から先を見据えて進める価値のあるプロセスです。この記事では、住み替えに伴うマンション購入の考え方、相続税対策としての不動産活用、親子リレーローンにおける名義選定の視点、そして横浜エリアで中古マンションを探す際の実務的なポイントについて、整理してお伝えします。
Contents
住み替えとマンション購入の基本的な考え方
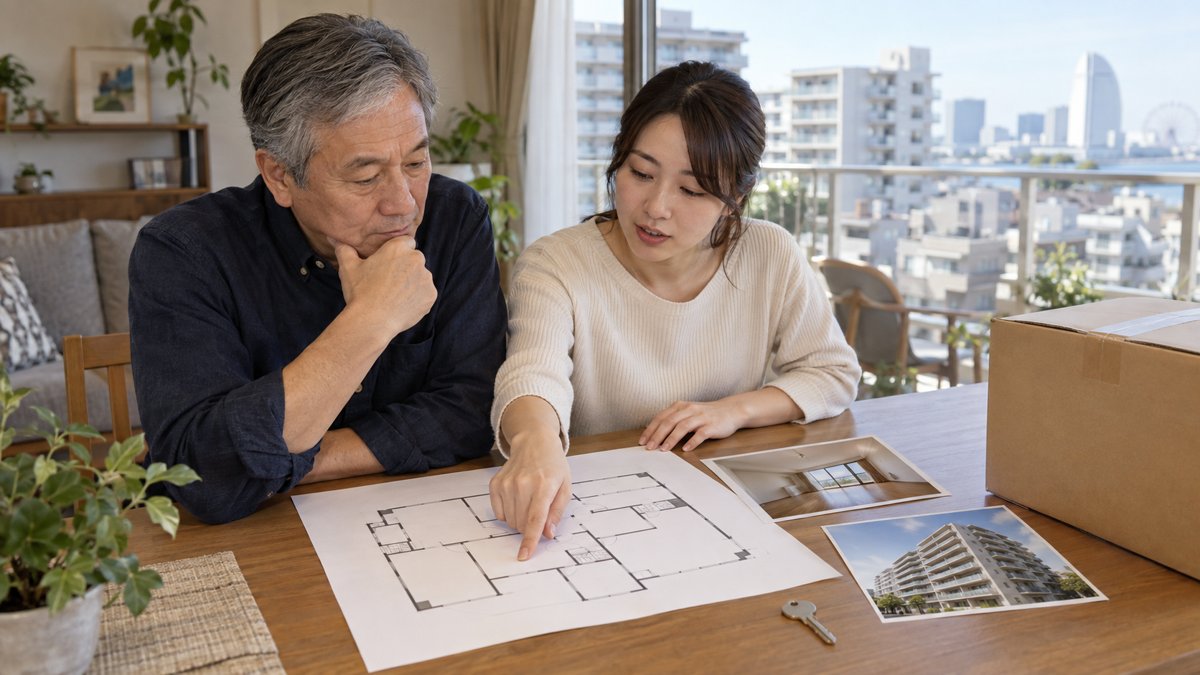
住み替えとは、現在所有または賃借している住居を手放しながら、新たな住居へ移り住むことを指します。持ち家がある場合は、既存物件を売却するか賃貸に出すか、あるいは保有し続けるかという判断も同時に発生します。特に複数の不動産を既に所有している方は、住み替え後の資産構成全体を見渡した検討が必要になります。
住み替え先の物件を選ぶ際には、広さや間取りだけでなく、駅からの距離、築年数、方角、駐車場の有無といった条件も重要です。家族の生活動線を具体的にイメージし、来訪頻度や滞在時間に応じた広さを設定することが、住み替え後の満足度を左右します。単身での利用を主とするか、家族での利用を前提とするかによって、最適な間取りは変わってきます。
購入候補となる中古マンションについては、価格や築年数だけでなく、評価額や周辺相場との比較を通じて、妥当性を確認しておきたいポイントです。区分マンションの場合は管理費や修繕積立金の水準、修繕計画の状況も確認しておくと安心です。加えて、駐車場が付帯している物件では、現在の賃借人の有無や賃貸収入の状況を確認し、購入後の収益化についても事前に整理しておくと良いでしょう。
住み替えの検討を進める過程では、既存物件の扱いについても早い段階で方針を固めておくことが望ましいといえます。既存の不動産を売却して住み替え資金の一部に充てる方法のほか、賃貸に出して収益を得ながら保有を続ける方法、そのまま将来の相続に備えて保有し続ける方法など、選択肢は一つではありません。既存物件が複数ある場合は、それぞれの物件の収益性や維持コスト、将来の売却しやすさを比較したうえで、住み替え後の資産構成をどのように設計するかを検討することになります。
また、住み替えのタイミングは、家族のライフステージの変化と密接に関わります。子どもの独立や配偶者の定年退職といった節目に合わせて住み替えを検討する方も多く見られます。生活スタイルの変化を見据えたうえで、どの程度の広さや設備が必要になるかを具体的にイメージしておくと、物件選びの軸が定まりやすくなります。内覧の段階では、日当たりや収納量、共用部分の管理状況なども確認しておきたい項目です。
物件見学の際には、実際の生活動線を意識しながら、家具の配置や動線をイメージしてみることも有効です。図面上では気づきにくい点が、現地を訪れることで具体的に見えてくる場合もあります。特に、家族が定期的に訪れる生活スタイルを想定している場合は、来訪時の滞在スペースや駐車のしやすさについても、あわせて確認しておくと良いでしょう。
相続税対策としての不動産活用の考え方
相続税の計算においては、現金や預金は額面どおりに評価される一方で、不動産は路線価や固定資産税評価額を基準に評価されるため、実勢価格よりも低く評価されるケースが一般的です。この評価差を踏まえ、現預金の一部を不動産に組み替えることで、相続財産全体の評価額を抑える対策が広く行われています。
ただし、不動産による相続税対策には留意すべき点もあります。評価額が下がるからといって無条件に有利とは限らず、流動性の低さや維持管理コストとのバランスを踏まえた検討が必要です。相続発生後に不動産を売却して納税資金を確保する必要がある場合、売却のタイミングや市況によっては想定どおりの資金が確保できないこともあります。したがって、不動産と現預金のバランスをどの程度に設定するかは、家族構成や納税資金の見込みを踏まえて個別に判断する事項といえます。
また、賃貸用不動産として保有する場合には、貸家建付地としての評価減が適用される可能性がある一方で、賃貸経営に伴う空室リスクや修繕費用の発生も考慮しなければなりません。区分マンションを賃貸に出す場合と、自ら居住する場合とでは、相続税評価上の扱いが異なる点にも注意が必要です。相続税対策を目的として不動産を取得する際は、対策の効果だけでなく、実際の運用面まで含めて検討することが望ましいといえます。
| 資産の種類 | 相続税評価の考え方 | 実務上の留意点 |
|---|---|---|
| 現金・預金 | 額面どおりに評価 | 納税資金として活用しやすい |
| 自用の不動産 | 路線価・固定資産税評価額を基準に評価 | 実勢価格より評価額が低くなる傾向 |
| 賃貸用不動産 | 貸家建付地等の評価減が適用される場合がある | 賃貸経営に伴うリスクの検討が必要 |
不動産を活用した相続税対策は、家族構成や既存の資産状況によって適した手法が異なります。一般的な考え方を参考にしつつも、実際の対策を進める際には、個別の事情に応じた試算を行うことが重要です。
相続税対策を検討する際には、対策そのものの効果に加えて、相続人となる家族間の関係性についても配慮しておきたい点です。不動産は現預金と異なり、複数の相続人で分割しにくい財産です。将来的に不動産を共有名義で相続することになった場合、活用方針や売却の判断について相続人間で意見が分かれる場面も想定されます。相続税評価額を抑える効果を重視するだけでなく、将来の遺産分割のしやすさについても、あわせて検討しておくと安心です。
また、生前贈与や相続時精算課税制度など、不動産取得以外の相続税対策と組み合わせて検討する方法もあります。どの対策が適しているかは、資産全体の構成や家族の状況によって異なるため、複数の選択肢を比較しながら、優先順位を整理していくことが実務上望ましい進め方といえます。相続税の試算は一度で完結するものではなく、資産状況の変化に応じて定期的に見直しておくことも大切です。
親子リレーローンにおける名義選定と資金計画の実務上の注意点
住み替えに伴う資金計画では、住宅ローンの名義をどのように設定するかが重要な論点となります。単独名義で組む方法のほか、親子リレーローンや親子ペアローンといった、複数世代で返済を分担する仕組みを利用する方法もあります。
親子リレーローンは、親の年齢や収入状況によって単独では希望する借入額に届かない場合や、返済期間を長く確保したい場合に活用されることが多い仕組みです。名義の設定次第で、住宅ローン控除の適用対象者や将来の相続における取り扱いが変わってくるため、慎重な判断が求められます。例えば、配偶者名義を中心とする場合と、子ども名義を中心とする場合とでは、控除を受けられる期間や金額、団体信用生命保険の適用条件なども異なってきます。
公務員や会社員など安定した収入がある子どもの信用力を活かして借入を行うケースも見られますが、この場合は親の定年時期や退職後の収入状況とのバランスも踏まえて設計する必要があります。返済期間の途中で収入状況が変化することを想定し、無理のない返済計画を立てておくことが望ましいといえます。
現金での購入とローンを組んでの購入とでは、それぞれ税務上の取り扱いに違いがあります。現金で一括購入する場合は借入コストが発生しない一方で、手元資金が大きく減少します。ローンを組む場合は、住宅ローン控除の適用を受けられる可能性がある一方で、利息負担や団体信用生命保険料といったコストが発生します。資金計画を立てる際は、目先の支払額だけでなく、将来の税務メリットや資産全体への影響まで含めて比較検討することが大切です。
- ローン名義を誰にするかで住宅ローン控除の適用範囲が変わる
- 親子リレーローンは返済期間を長く確保できる可能性がある
- 収入合算の方法によって借入可能額や審査の通りやすさが異なる
- 現金購入とローン購入では税務上のメリットが異なる
- 既存不動産を売却するか保有し続けるかで資金計画が変わる
資金計画を検討する段階では、住宅ローンの名義選定だけでなく、購入時にかかる諸費用についても事前に把握しておきたいポイントです。物件価格に加えて、火災保険料、登記費用、仲介手数料、管理費や修繕積立金の精算金など、初期費用として一定の金額が発生します。仲介手数料については、取引条件によって交渉の余地がある場合もあるため、事前に確認しておくと安心です。
固定資産税・不動産取得税に関する実務上のポイント
不動産を取得した際には、不動産取得税が課税されます。取得した不動産の評価額を基準に税額が算出されますが、住宅用地や一定の要件を満たす住宅については、軽減措置が適用される場合があります。軽減措置の適用要件は物件の用途や床面積などによって異なるため、購入前に確認しておくことが望ましいといえます。
また、不動産を保有している間は、毎年固定資産税が課税されます。固定資産税の評価額は、市区町村が定める基準に基づいて算定され、数年ごとに見直しが行われます。住み替えによって複数の不動産を保有することになる場合、固定資産税の総額が増加する点についても資金計画に織り込んでおく必要があります。既存の不動産を売却せずに保有し続ける方針を取る場合は特に、維持コストの見通しを事前に立てておくと安心です。
固定資産税評価額は、相続税評価額の算定にも用いられる基礎的な指標です。評価額の水準を把握しておくことは、将来の相続税試算を行う上でも役立ちます。物件購入時には、価格交渉だけでなく、こうした税務面の情報も併せて確認しておくことが実務上望ましいといえます。
不動産取得税や固定資産税の軽減措置は、法改正によって内容が見直される場合があります。購入を検討している時点での制度内容が、将来にわたって同じ内容で継続するとは限らないため、最新の情報を確認しながら判断を進めることが望ましいといえます。特に、複数の不動産を保有する予定がある方は、保有期間全体を通じた税負担の見通しを、早い段階から整理しておくと安心です。
横浜エリアで中古マンションを選ぶ際の実務上のポイント
横浜エリアは、都心へのアクセスの良さと生活利便性を兼ね備えたエリアとして、住み替え先として選ばれることが多い地域です。中古マンションを探す際には、駅からの徒歩時間、築年数、方角、周辺の生活環境などを総合的に比較する方が、住み替え後の満足度につながりやすくなります。
間取りについては、1Rのような単身向けの物件から、2LDK、3LDKといったファミリー向けの物件まで幅広い選択肢があります。配偶者や子どもの来訪頻度、滞在時間を踏まえて、必要な部屋数と広さを具体的に検討することが、購入後のミスマッチを防ぐポイントです。60平米前後の2LDKは、単身での利用と家族での利用の両方に対応しやすい面積帯として、比較検討の対象になりやすい傾向があります。
駐車場の必要性についても、事前に整理しておきたい項目です。駐車場付きの物件を選ぶ場合、購入後に自ら利用するか、賃貸に出して収益化するかによって、資金計画の立て方が変わってきます。既に賃借人がいる駐車場付きの物件を購入する場合は、契約内容の引き継ぎについても確認しておく方が良いでしょう。
中古マンションの価格交渉においては、物件の相場感を把握した上で、希望する減額幅を明確にしておくことが実務上のポイントです。売主側の事情や市況によって交渉の余地は異なりますが、根拠のある相場情報を基に交渉を進める方が、円滑な合意形成につながりやすくなります。仲介手数料についても、取引条件次第で調整可能な場合があるため、契約前に確認しておくと安心です。
横浜エリア内でも、駅ごとに相場や生活環境の傾向は異なります。同じ横浜市内であっても、都心へのアクセスを重視するエリアと、生活利便性や落ち着いた住環境を重視するエリアとでは、物件価格の水準や間取りの傾向に違いが見られます。複数のエリアを比較検討する際には、SUUMOなどの不動産情報サイトを活用しながら、実際の相場感をつかんでおくことが有効です。情報サイトで得られる相場観と、実際に不動産会社から提示される見積もりとを照らし合わせることで、より現実的な資金計画を立てやすくなります。
また、中古マンションを購入する際は、リフォームの要否についても事前に検討しておきたい項目です。照明設備やカーテンレール、電気配線の状況など、入居後すぐに生活を始められるかどうかは、内覧時にあわせて確認しておくと良いでしょう。リフォームが必要な場合は、その費用も資金計画に織り込んでおく必要があります。管理組合の修繕計画や過去の大規模修繕の実施状況を確認しておくことも、将来的な追加費用の見通しを立てるうえで役立ちます。
住み替えに関するよくある誤解
住み替えやマンション購入、相続税対策に関しては、実務上いくつかの誤解が見られます。代表的なものを整理します。
- 不動産を購入すれば相続税が下がると考えてしまうこと。実際には評価方法や資産全体のバランスによって効果は異なります。
- 親子リレーローンであれば審査が通りやすくなると考えてしまうこと。実際には収入状況や年齢など複数の要件を踏まえた審査が行われます。
- 現金購入であれば税務上のメリットがないと考えてしまうこと。実際には資金の使い方次第で異なる効果が生じます。
- 固定資産税は物件を保有している間、一定のままだと考えてしまうこと。実際には評価替えにより変動する場合があります。
- 仲介手数料は交渉の余地がないと考えてしまうこと。実際には取引条件によって調整できる場合があります。
こうした誤解は、住み替えや相続税対策を検討する初期段階で生じやすいものです。思い込みで判断を進めるのではなく、個別の事情に応じた確認を行うことが、実務上のトラブルを避けるうえで重要です。特に税務や法務に関わる論点は、一般的な情報だけでは判断が難しい場合も多く、専門家に確認しながら進める方が安心です。
インターネット上の情報や知人の体験談は、参考になる一方で、個々の事情によって当てはまり方が異なります。同じ住み替えであっても、家族構成や資産状況、居住予定エリアが異なれば、適した対応も変わってきます。一般的な情報を出発点としつつも、最終的な判断は自身の状況に照らして行うことが望ましいといえます。
専門家へ相談するメリット
住み替えに伴うマンション購入や相続税対策、親子リレーローンの名義選定は、税務・法務・不動産実務が複雑に絡み合うテーマです。それぞれの専門分野を担う専門家に相談することで、見落としがちな論点を整理しやすくなります。
税理士は、相続税評価や住宅ローン控除など、税務面からの試算や助言を行います。不動産の取得や保有が相続税に与える影響を事前に試算しておくことで、将来の納税資金の見通しを立てやすくなります。また、複数の不動産を保有する場合の資産全体のバランスについても、税理士の視点から整理してもらうことができます。
司法書士は、不動産の名義変更や登記手続きに関する専門家です。親子リレーローンを利用する場合の共有持分の設定や、将来の相続を見据えた登記の在り方について、法務の観点から助言を受けることができます。行政書士は、各種契約書類の作成や確認をサポートし、契約内容に関する疑問点を整理する際に役立ちます。
また、宅地建物取引士やファイナンシャルプランナーは、物件選びや資金計画の全体設計について、実務的な視点からサポートを行います。専門家に相談することで、住み替えに伴う手続きや判断を、それぞれの専門分野に沿って整理しながら進めることができます。複数の専門家が連携して対応することで、税務・法務・資金計画の各側面から抜け漏れのない検討が可能になります。
住み替えや相続税対策は、一度の判断が将来の資産状況に長期的な影響を及ぼすテーマです。専門家に早めに相談しておくことで、選択肢を広く比較検討しながら、納得感のある意思決定につなげやすくなります。
特に、複数の不動産を所有している方や、家族間で資金計画の方針を調整する必要がある方は、早い段階から専門家を交えて話を進めることで、後々の認識のずれを防ぎやすくなります。ローンの名義選定や相続税対策は、一度決めた方針を後から変更しようとすると、手続きや費用の面で負担が生じる場合もあります。契約や登記の前に、専門家の視点から複数の選択肢を比較しておくことが、実務上のリスクを抑えるうえで有効です。
住み替えとマンション購入を検討する際のまとめ
住み替えに伴うマンション購入は、住環境の改善という側面だけでなく、資金計画や相続税対策、ローンの名義選定といった多角的な視点から検討することが望ましいテーマです。家族の生活動線や来訪頻度を踏まえた物件選びと、税務・法務の両面からの資金計画を組み合わせることで、住み替え後の生活も、将来の資産承継も、無理のない形で進めやすくなります。
相続税対策としての不動産活用は、評価額の観点から一定の効果が期待できる一方で、流動性や維持コストとのバランスを踏まえた検討が欠かせません。親子リレーローンをはじめとする資金計画の設計も、名義の設定次第で控除の適用範囲や将来の相続における取り扱いが変わるため、慎重な判断が求められます。横浜エリアで中古マンションを探す際には、駅からの距離や築年数、間取りといった条件を、家族の生活スタイルに照らして具体的に比較検討することが実務上のポイントです。
これらの検討事項は、税理士、司法書士、行政書士、宅地建物取引士など、それぞれの専門家と連携しながら進めることで、より納得感のある形で整理できます。住み替えやマンション購入、相続税対策についてご不明な点がある方は、専門家への相談を早めに検討されることをおすすめします。当グループでは、税務・法務・不動産実務それぞれの専門家が連携し、住み替えに関するご相談に対応しております。資金計画や相続税対策、物件選びに関するご相談は、お気軽にお問い合わせください。
住み替えの検討を始めたばかりの段階では、何から手を付ければ良いか迷う方も少なくありません。物件探しと並行して、資金計画や税務面の確認を進めておくことで、実際に希望する物件が見つかった際にも、落ち着いて判断を進めやすくなります。焦らず段階を踏んで検討を進めることが、住み替え後の生活にも、将来の資産承継にも、良い結果をもたらす近道といえるでしょう。
相続税対策のお悩みはストラーダグループへ