


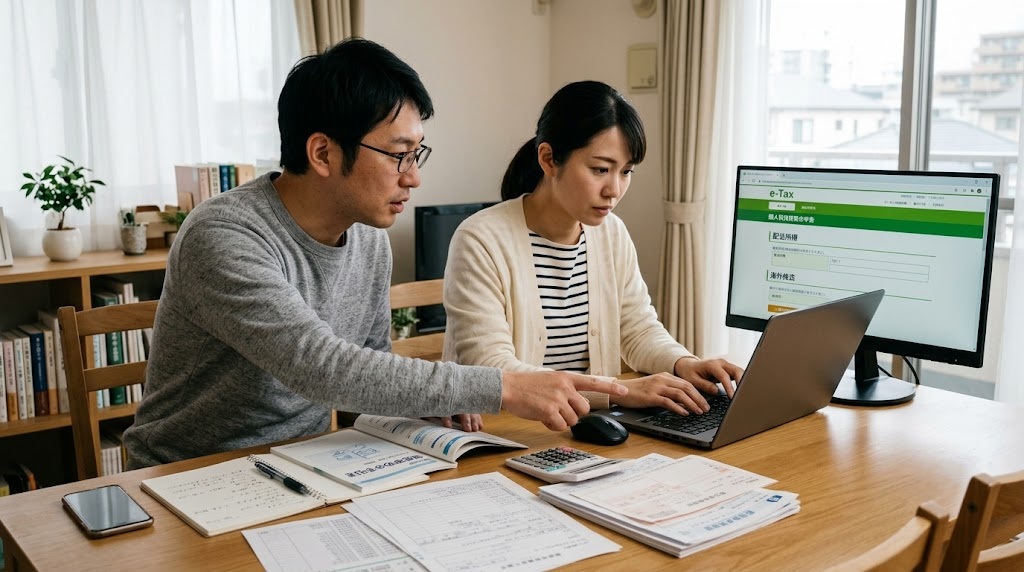

確定申告の時期になると、配当所得や海外株式の譲渡損益をどのように入力すればよいか、悩む方が多く見られます。特に近年は個人が海外の証券会社を通じて株式を保有するケースが増えており、国内株式とは異なる申告対応が求められる場面が増加しています。
国内株式の配当については、証券会社が発行する年間取引報告書をもとに入力すれば比較的スムーズに手続きが進みます。一方で海外株式の配当や譲渡益は源泉徴収がされていないケースが多く、申告漏れが生じやすい分野です。e-Taxを利用して自分で申告を行おうとした際に、入力画面のどこに何を記載すればよいか分からず、手が止まってしまう方も少なくありません。
こうした背景から、確定申告における配当所得の入力方法や、海外株式に関する確定申告のやり方、e-Taxでの株式譲渡の入力について、実務の観点から整理しておきたいと思います。制度の全体像を把握したうえで、具体的な入力の流れや注意点を確認していきましょう。給与所得者であっても、副業や資産運用として海外株式を保有する方は増えており、こうした知識は幅広い層にとって役立つものとなっています。
Contents
配当所得と株式譲渡所得の制度概要
配当所得とは、株式や投資信託などから受け取る利益の分配金を指します。国内上場株式の配当については、支払いの際にあらかじめ税金が源泉徴収される仕組みが採用されています。このため、配当を受け取った時点で一定の納税が完了していることになります。
ただし、源泉徴収だけで課税関係が終わるとは限りません。配当所得は原則として総合課税の対象ですが、申告分離課税を選択することも可能です。どちらの方式を選ぶかによって、税負担や他の所得との損益通算の可否が変わってきます。所得の種類や金額によっては、あえて申告をしない選択をした方が有利になる場合もあり、この判断は個々の状況に応じて確認しておきたいポイントです。
株式譲渡所得については、株式を売却した際の利益に対して課税される仕組みです。国内の証券会社を通じた特定口座(源泉徴収あり)での取引であれば、証券会社が税額を計算し源泉徴収を行うため、原則として確定申告は不要です。しかし特定口座を利用していない取引や、複数の口座間で損益通算を行いたい場合には申告が必要になります。
海外株式の場合は、この前提が大きく異なります。海外の証券会社を通じて取引を行う場合、日本国内の特定口座制度は適用されません。配当については現地で源泉徴収が行われることがありますが、日本国内での源泉徴収は行われないため、原則として確定申告による精算が必要になります。譲渡損益についても同様に、証券会社側で自動的に税額計算がされる仕組みは用意されていないため、自身で所得金額を計算し、申告書に反映させる作業が求められます。
株式等の譲渡損失が生じた場合には、上場株式等に係る配当所得と損益通算を行うことができます。国内の特定口座内であれば証券会社の年間取引報告書上で自動的に損益が通算されますが、海外株式の取引が加わる場合は、確定申告書上で改めて損益通算の計算を行う必要があります。さらに、その年で控除しきれなかった損失については、翌年以降三年間にわたって繰り越すことができる仕組みがあります。この繰越控除の適用を受けるためには、損失が生じた年から継続して確定申告を行うことが要件となっており、途中で申告を行わない年があると繰越控除が受けられなくなる点にも留意しておきたいところです。
また、NISA口座で保有していた株式については、そもそも譲渡益や配当が非課税となるため、確定申告の対象には含まれません。ただし、NISA口座内で生じた譲渡損失は、他の口座で生じた利益と損益通算することができない点も、あわせて押さえておく必要があります。海外株式の取引がある場合、国内の課税口座、NISA口座、海外証券口座のそれぞれで取扱いが異なるため、保有している口座の種類を整理したうえで申告方針を組み立てることが実務上の出発点になります。
| 区分 | 国内株式(特定口座源泉徴収あり) | 海外株式 |
|---|---|---|
| 配当の源泉徴収 | 国内で源泉徴収される | 現地課税のみで国内源泉徴収なし |
| 譲渡益の税額計算 | 証券会社が計算・徴収 | 自身で計算し申告が必要 |
| 確定申告の要否 | 原則不要(損益通算等を行う場合を除く) | 原則として必要 |
| 外国税額控除 | 基本的に対象外 | 現地課税分について適用を検討 |
確定申告における配当所得の入力方法
e-Taxでの配当所得の入力の流れ
e-Taxで配当所得を入力する際は、まず「配当所得」の項目を選択し、配当の支払いを受けた法人名や支払を受けた金額、源泉徴収税額などを一件ずつ入力していく流れになります。証券会社が発行する年間取引報告書に記載された内容をもとに転記する形が基本です。
配当所得の入力画面では、申告方法として総合課税、申告分離課税のいずれかを選択する項目が表示されます。この選択によって税額や住民税への影響が変わるため、入力前に方針を決めておくことが望ましいです。総合課税を選ぶと配当控除の適用を受けられる可能性がありますが、他の所得と合算されるため、所得水準によっては税率が上がる場合もあります。申告分離課税を選ぶと税率は一定になりますが、配当控除は適用されません。
所得税と住民税で異なる課税方式を選択することも制度上は可能でしたが、令和五年度の税制改正により、令和六年度分以後の住民税については所得税と同じ課税方式を用いることとされています。以前は所得税で総合課税を選び、住民税では申告不要制度を利用するといった組み合わせも見られましたが、現在はこうした選択の余地がなくなっている点は、申告方針を検討するうえで押さえておきたいポイントです。この改正内容を把握しないまま従来の感覚で申告方針を決めてしまうと、想定していた税負担と実際の結果が異なる場合があるため、事前の確認が重要です。
入力の際は、支払いを受けた配当ごとに、支払者の名称、収入金額、源泉徴収税額を一件ずつ記載していきます。取引件数が多い場合は入力に時間がかかりますが、証券会社が発行する年間取引報告書のフォーマットに沿って順番に転記していけば、記載漏れを防ぎやすくなります。
海外株式の配当を入力する際のポイント
海外株式の配当をe-Taxに入力する場合、国内株式の入力画面とは別に、外貨建て取引に関する情報を整理しておく必要があります。配当を受け取った日の為替レートで円換算を行い、支払われた金額と現地で源泉徴収された税額の両方を把握しておくことが重要です。
現地で源泉徴収された税額については、外国税額控除の対象となる場合があります。外国税額控除を適用する際は、別途「外国税額控除に関する明細書」の入力が必要になり、配当所得の入力画面とは異なる箇所での作業が発生します。入力箇所が分かれているため、どこに何を記載するか事前に流れを把握しておくと作業がスムーズです。
e-Taxにおける株式譲渡の入力方法
譲渡所得の計算と入力の基本
株式の譲渡所得は、売却価額から取得費と譲渡費用を差し引いて計算します。国内の特定口座であれば、これらの数値は年間取引報告書にまとめて記載されているため、転記作業は比較的簡単です。
e-Taxでは「株式等の譲渡所得等」の項目から入力を行います。証券会社から交付される特定口座年間取引報告書のデータを、そのまま取り込める場合と、手入力が必要な場合があります。取り込み機能を利用できる証券会社であれば作業の負担は軽くなりますが、海外の証券会社の取引データはこの取り込み機能の対象外となることが一般的です。
海外株式の譲渡所得を入力する際の実務上の注意点
海外株式の譲渡所得を申告する場合、取得日と売却日それぞれの為替レートを用いて円換算を行う必要があります。取得時と売却時で為替レートが異なるため、為替差損益についても考慮した計算が求められます。取引ごとに為替レートを確認しながら計算する作業は手間がかかるため、取引履歴を整理した一覧表を用意しておくと入力がしやすくなります。
また、海外株式の中には複数回に分けて取得しているケースも多く見られます。取得費の計算方法として、総平均法に準ずる方法を用いるのが一般的です。取得のたびに単価が異なる場合、平均取得単価を算出したうえで譲渡所得を計算する必要があり、この部分の集計に時間がかかることがあります。
e-Taxの入力画面上では、譲渡による収入金額、取得費、譲渡費用をそれぞれ入力する欄が用意されています。これらの数値がどの取引に基づくものかを後から確認できるよう、根拠資料を整理して保管しておくことも実務上大切な点です。入力後に内容を見直す機会は少なくないため、根拠資料をすぐに参照できる状態にしておくと確認作業が円滑になります。
申告に必要な書類の整理
海外株式の申告を進めるにあたっては、あらかじめ必要な資料を洗い出しておくことが作業の効率化につながります。具体的には、証券会社が発行する取引明細、配当金の支払通知書、現地での源泉徴収税額が確認できる資料、取得日ごとの約定価格が分かる資料などが挙げられます。海外の証券会社の場合、これらの資料が日本語で発行されないことも多く、金額や日付の読み取りに時間を要することがあります。
為替レートについては、原則として取引が行われた日の対顧客直物電信売買相場の仲値を用いて円換算を行います。年間を通じて多数の取引がある場合、その都度異なるレートを調べる作業は負担が大きくなるため、取引日と金額を一覧にまとめたうえで、まとめて為替レートを確認する方法が効率的です。国税庁の公表する為替レートや、取引金融機関が公表するレートなど、参照先を一定の基準で統一しておくことも、計算の一貫性を保つうえで有効です。
申告期限と提出方法
確定申告の期限は、原則として翌年の二月十六日から三月十五日までの期間です。この期間内に、所得税の申告と納税を済ませる必要があります。e-Taxを利用する場合は、マイナンバーカードとICカードリーダー、または税務署が発行する利用者識別番号を用いて電子申告を行う形になります。
期限内に申告内容へ誤りが見つかった場合は、期限内であれば訂正申告という形で、正しい内容の申告書を再度提出することができます。期限を過ぎてから誤りに気づいた場合は、修正申告や更正の請求といった手続きを通じて是正します。海外株式のように計算過程が複雑な申告では、提出後に追加の資料が見つかることも珍しくないため、こうした事後的な是正手続きがあることを知っておくと安心感につながります。
確定申告書作成時に生じやすい入力の疑問
実際の申告書作成の過程では、画面の表示と手元の資料の項目名が一致せず、どこに入力すればよいか判断に迷う場面が多くあります。特に海外株式に関する取引は、証券会社から交付される資料のフォーマットが国内の書式と異なることが多く、必要な情報がどこに記載されているかを読み取る作業自体に時間がかかることがあります。
また、入力途中で金額の単位を誤ったり、源泉徴収税額の欄と納付税額の欄を取り違えたりすることもあります。入力を進める中で疑問が生じた場合は、その都度立ち止まって確認しておくことが、後の修正作業を減らすことにつながります。e-Taxはいったん申告データを送信した後でも、期限内であれば訂正申告という形で再提出が可能ですが、修正には手間がかかるため、送信前の確認を丁寧に行うことをおすすめします。
よくある誤解
配当所得や海外株式の申告をめぐっては、いくつかの誤解が見られます。実務の現場でよく聞かれる点を整理します。
- 「源泉徴収されている配当は申告不要」と考えがちですが、これは国内上場株式の特定口座制度を前提とした話であり、海外株式の配当には当てはまらないケースが多いです。
- 「少額の配当や譲渡益なら申告しなくても問題ない」という考え方もありますが、所得税法上は金額の多寡にかかわらず申告義務が生じる場合があります。給与所得者の場合、給与以外の所得が一定額を超えるかどうかで申告要否の判断が変わるため、個別の確認が必要です。
- 「海外で税金を払っているので日本では課税されない」と考える方もいますが、二重課税を調整する仕組みは外国税額控除という別の手続きであり、申告自体が不要になるわけではありません。
- 「証券会社から書類が届かないので申告できない」という声もありますが、海外の証券会社は日本の税制に合わせた年間取引報告書を発行しない場合が多く、取引履歴をもとに自身で所得計算を行う必要があります。
- 「配当控除を使えば税負担が軽くなる」という理解も一部見られますが、総合課税と申告分離課税のどちらが有利かは所得水準によって異なり、一律に判断できるものではありません。
- 「一度提出した申告内容は修正できない」と思われがちですが、申告期限内であれば訂正申告、期限後であれば修正申告や更正の請求といった手続きを通じて是正することが可能です。
こうした誤解は、国内株式と海外株式で申告の仕組みが異なることが十分に知られていない点に起因している場合が多いです。制度の前提を正しく理解したうえで、自身の取引がどちらに該当するかを確認することが、適切な申告につながります。特に複数の証券会社や複数の口座を利用している場合は、どの口座でどのような取扱いになるかを一つずつ整理しておくことが、誤解を防ぐ第一歩になります。年に一度の作業であるからこそ、前年の申告内容を振り返りながら、変更点がないかを確認する習慣を持っておくことも実務上の工夫の一つです。
専門家へ相談するメリット
配当所得や海外株式の譲渡所得に関する申告は、国内取引のみを行っている場合と比べて、確認すべき項目が多くなります。為替換算、外国税額控除の適用可否、取得費の計算方法など、複数の要素が絡み合うため、初めて対応する方にとっては負担の大きい作業になりやすいです。
税理士に相談する主なメリットとして、まず所得区分や課税方式の選択について、個々の状況に応じた助言を受けられる点が挙げられます。総合課税と申告分離課税のどちらを選ぶべきかは、他の所得の状況や住民税への影響も含めて総合的に判断する必要があり、専門家の視点を交えることで、より納得感のある選択がしやすくなります。
また、e-Taxの入力作業そのものについても、画面操作に不慣れな方にとっては分かりにくい部分が多くあります。実際の相談の現場では、オンラインで画面を共有しながら入力箇所を一つずつ確認していくといった対応も行われており、資料の読み取り方から具体的な入力手順まで、実務に沿った形でサポートを受けることができます。
加えて、外国税額控除の適用や、複数年にわたる取引の取得費計算など、専門的な判断が求められる場面では、税理士が根拠資料をもとに計算過程を整理することで、申告内容の正確性を高めることができます。単発の相談として利用する方法もあれば、継続的に取引が発生する方は顧問契約を通じて毎年の申告をサポートしてもらう方法もあり、取引の頻度や規模に応じて依頼の形を選ぶことができます。
報酬体系については、相談内容や作業量によって異なります。単発の相談であれば入力方法の案内を中心とした対応となり、継続的な顧問契約であれば年間を通じた記帳や申告書作成まで含めた対応となることが一般的です。依頼を検討する際は、どこまでの範囲を依頼したいかを事前に整理しておくと、税理士側との認識合わせがしやすくなります。
依頼範囲を整理しておく重要性
税理士へ依頼する際には、無料相談で対応できる範囲と、報酬が発生する範囲の線引きをあらかじめ確認しておくことが望ましいです。制度の一般的な説明や大まかな方向性の相談は無料相談の範囲で対応できることが多い一方、具体的な入力作業の代行や、個別の取引明細をもとにした計算作業は、別途報酬が発生する業務として扱われるのが一般的です。
特に海外株式のように入力作業自体に時間がかかる案件では、単純な質問対応と、実際の申告書作成支援とでは求められる工数が大きく異なります。相談を始める段階で、どこまでを自身で対応し、どこから専門家に依頼するかを決めておくと、双方にとって無理のない進め方になります。継続的に取引が発生する場合は、単発の相談を重ねるよりも、年間を通じた顧問契約を結んだ方が、結果として効率的な対応につながることもあります。
税理士を選ぶ際の視点
海外株式や外国税額控除など、個人の資産運用に関わる申告に対応した実績がある税理士に相談することで、制度の理解に加えて、実務上の入力手順まで踏み込んだ助言を受けやすくなります。相談先を選ぶ際には、これまでの対応実績や、個人の確定申告にどの程度力を入れているかといった点を確認しておくと、依頼後のミスマッチを防ぎやすくなります。
また、税理士によって得意とする分野には違いがあります。法人の顧問業務を中心とする事務所もあれば、個人の資産運用や相続に関する申告を数多く扱う事務所もあります。海外株式のように専門的な計算が必要となる案件では、こうした分野の実績を踏まえて相談先を選ぶことが、円滑な申告につながる一つの視点になります。相談の初期段階で、これまでに扱った類似の案件について尋ねてみることも、判断材料の一つになります。事務所ごとの対応方針や連絡の取りやすさも、長期的に付き合ううえで大切な観点になります。
配当所得・海外株式の申告を正確に進めるために
配当所得や海外株式の譲渡所得の申告は、国内取引のみを行っている場合と比べて、確認すべき事項が多く、e-Taxの入力箇所も複数にまたがります。制度の全体像としては、国内株式の特定口座制度を前提とした申告不要の仕組みが、海外株式には適用されないという点を押さえておくことが出発点になります。
実務上の対応としては、配当と譲渡益それぞれについて、為替換算や取得費の計算方法を整理し、根拠資料を保管しておくことが重要です。e-Taxの入力画面では、配当所得と外国税額控除、株式等の譲渡所得等がそれぞれ別の箇所で入力する形になっているため、全体の流れを把握したうえで作業を進めると、入力ミスや確認漏れを減らすことができます。取引が複数の証券会社にまたがる場合は、証券会社ごとに資料の様式や記載項目が異なることも多いため、入力を始める前に一度すべての資料を並べて確認しておくと、後戻りの少ない作業につながります。
よくある誤解として挙げたように、源泉徴収の有無や金額の多寡だけで申告要否を判断してしまうと、後から追加の対応が必要になる場合があります。取引の内容を正確に把握し、必要に応じて専門家の助言を受けながら申告を進めることが、結果として安心につながります。
確定申告は年に一度の手続きですが、取引内容が複雑になるほど、確認すべき事項も比例して増えていきます。特に海外株式のように制度上の取扱いが国内取引と異なる分野では、思い込みで進めるのではなく、都度制度を確認しながら申告を組み立てる姿勢が求められます。今後も海外資産への投資を継続する予定がある場合は、毎年の申告を通じて計算の流れを蓄積しておくことが、翌年以降の作業負担を軽くすることにもつながります。
海外株式の取引や配当所得の申告について不明な点がある場合は、税理士法人ストラーダまでご相談ください。個人の確定申告における入力方法の案内から、外国税額控除の適用可否の検討、継続的な顧問契約まで、状況に応じた対応をご案内しています。