


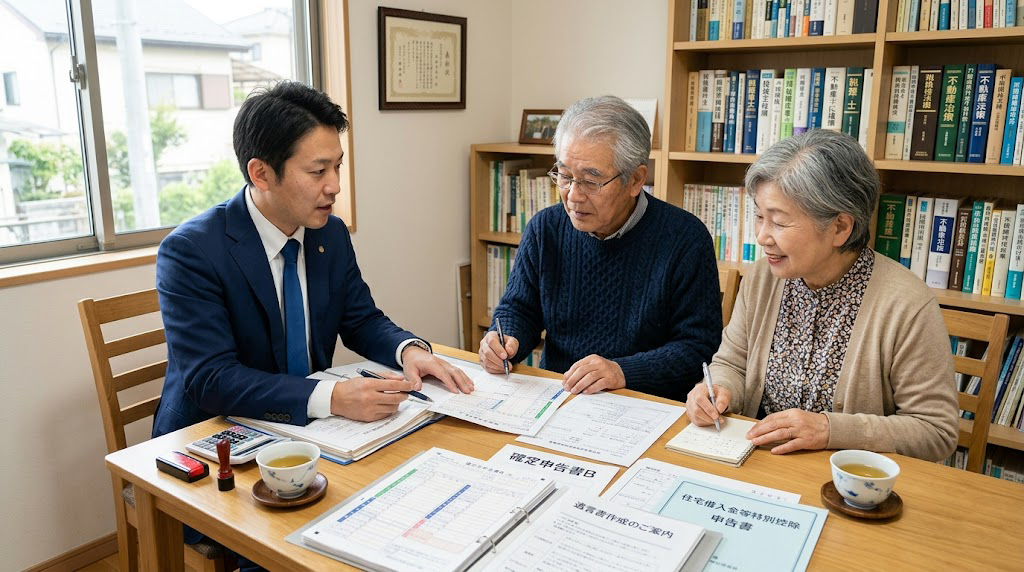

不動産収入を得ている方にとって、毎年の確定申告は欠かせない手続きです。修繕工事や入居者の入れ替えなど、年によって経費の内容が変わるため、申告内容も変動しやすい傾向があります。また、不動産を含む財産を次世代へ引き継ぐことを考えるなら、遺言書の作成についても早期に検討しておきたいところです。さらに、給与所得がある場合には、住宅ローン控除の適用状況も毎年確認が必要です。本コラムでは、不動産オーナーが実務上押さえておきたい確定申告のポイントを中心に、遺言書の作成や賃貸併用住宅の場合の住宅ローン控除についても整理します。不動産収入の申告に慣れてきたころに見落としがちなポイントを含め、制度の仕組みから実務的な対応方法まで幅広く取り上げます。
Contents
不動産収入と確定申告:毎年変動する税額の背景
不動産収入がある方は、原則として毎年確定申告が必要です。ただし、その納税額は年によって大きく異なることがあります。主な変動要因として挙げられるのは、修繕費などの経費の発生と、入居者の入れ替えに伴う賃料収入の増減です。毎年同じような手続きを繰り返しているように見えても、年度ごとに経費の内訳や収入額が変わるため、申告内容や納税額は一定ではなく、年ごとに異なる結果となることがほとんどです。こうした変動の背景を正しく理解しておくことが、適切な申告と資金計画の両面で役立ちます。
修繕費・経費の計上が納税額に与える影響
外壁塗装や設備修繕などの工事を行った年は、その費用を経費として計上できるため、所得が圧縮されて納税額が減少します。工事の規模や内容によっては、前年比で納税額が大きく変わることも珍しくありません。特に外壁塗装のような比較的大規模な修繕工事が発生した場合、数十万円から数百万円単位での経費計上となることもあり、その年の不動産所得を大幅に圧縮する効果があります。
修繕費として一括経費計上できるのか、資本的支出として減価償却が必要なのかは、工事の内容によって判断が異なります。原則として、現状維持・補修のための支出は修繕費として計上できますが、建物の価値を高めたり耐久性を増したりするための支出は資本的支出として減価償却の対象となります。ただし実務では、一つの工事に修繕費と資本的支出が混在するケースもあるため、判断に迷う場合は税理士への確認が望ましいといえます。なお、一回の修繕工事が20万円未満の場合、または3年以内の周期で行われる定期的な修繕の場合は、修繕費として処理することが認められています。
入居者の入れ替えによる収入変動
退去から次の入居者が決まるまでの空室期間は、賃料収入がゼロになります。そのため、入居者の入れ替えが重なった年は、年間の賃料収入が前年を下回ることがあります。空室期間中も固定資産税や管理費などの支出は継続するため、収入減と支出の兼ね合いを踏まえた資金計画が重要です。
また、礼金・敷金の取り扱いも収入計算に影響します。礼金は受け取った時点で収入として計上するのが原則ですが、敷金は返還義務があるため原則として収入にはなりません。ただし、敷金の一部を原状回復費用に充当する場合など、収入に算入すべき部分が生じることもあります。こうした細かい区分を正確に把握しておくことが、適切な申告につながります。入居者の入れ替えが多い時期には特に、収入・支出の記録を丁寧に整理しておくことが大切です。
不動産所得の計算構造
不動産所得は、「総収入金額 − 必要経費」によって算出されます。総収入金額には賃料のほか、礼金・名義書換料・更新料なども含まれます。一方、必要経費として計上できる主なものは以下のとおりです。
- 固定資産税・都市計画税
- 建物や設備の減価償却費
- 修繕費(資本的支出に該当するものを除く)
- 管理委託料・管理費
- 火災保険料・地震保険料(支払い分)
- 借入金の利子(土地取得に係る部分を除く)
- 税理士への報酬のうち不動産所得に関連する部分
これらの経費を正確に把握・計上することで、適正な課税所得を算出することができます。領収書や契約書類の整理は、年間を通じて継続的に行っておくことが実務上の基本となります。
確定申告の流れと振替納付の仕組み
確定申告の期間は、原則として毎年2月16日から3月15日です。この期間内に前年分の所得を計算し、税務署へ申告・納付を行います。不動産収入がある方は給与所得との合算が必要な場合もあり、所得の種類が複数にわたるほど計算が複雑になります。
申告方法の選択肢
確定申告の提出方法には、税務署への窓口持参、郵送、e-Tax(電子申告)の三種類があります。近年は、マイナンバーカードを利用したe-Taxの利用者が増えており、自宅から申告手続きを完結できる点で利便性が高まっています。税理士に申告を依頼している場合は、代理申告の形でe-Taxを利用するケースが多くなっています。
振替納付とは何か
確定申告で納税する方法の一つに、振替納付があります。これは、事前に金融機関の口座情報を届け出ておくことで、確定申告期限より遅い日程に自動的に口座から納税額が引き落とされる仕組みです。振替納付を利用するためには、申告期限までに金融機関の窓口または税務署への届出が必要です。
振替納付を利用すると、通常の申告納税期限(3月15日)より遅い4月中旬ごろに納付が完了するため、資金繰りに若干の余裕が生まれます。金融機関の窓口やATMへ出向く手間が省けることも、この方式のメリットです。ただし、対象口座に残高が不足している場合は振替が失敗するため、引き落とし日前に残高を確認しておくことが大切です。振替が失敗した場合、延滞税が発生する可能性もあるため注意が必要です。
申告書の控えと保管
確定申告書の控えは必ず作成することが必要です。e-Taxの場合は申告データを保管します。申告書の控えは、住宅ローンの借入審査や各種の行政手続きで提出を求められることがあるため、一定期間保管しておく必要があります。一般的には7年間の保存が推奨されています。また、不動産所得に関連する帳簿や領収書についても、同様に7年間の保存が求められています。
住宅ローン控除の終了と給与所得への影響
賃貸併用住宅の場合の居住用部分の住宅ローン控除(住宅借入金等特別控除)は、住宅ローンを利用して住宅を取得した場合に、一定期間、ローン残高に応じた金額を所得税から控除できる制度です。給与所得者であっても確定申告が必要な方にとっては、この控除の適用状況が毎年の納税額に大きく関わります。住宅ローン控除が受けられる期間は、住宅を取得した時期や住宅の種類によって異なり、13年または10年となっています。
控除期間が終了すると納税額が増える理由
住宅ローン控除は適用できる期間が定められており、その期間が終了した年から、それまで控除されていた分がそのまま税負担として生じるようになります。たとえば、前年まで数十万円の控除を受けていた場合、控除が終了した翌年には同額程度、納税額が増加することになります。これは制度の仕組み上の自然な結果であり、申告ミスや税務調査とは無関係です。
給与の増加が加わると、さらに納税額が上がる傾向があります。給与収入が増えれば課税所得も増加するため、控除終了と給与増が重なった年は、前年比で納税額が大きく増えることがあります。こうした変動は予測可能なものであるため、年初から納税額のおおよその見込みを把握しておくことで、資金準備をスムーズに進められます。
住宅ローン控除の主な要件と注意点
住宅ローン控除を受けるためには、いくつかの要件を満たす必要があります。代表的な要件を以下に示します。
- 取得した住宅の床面積が50㎡以上であること(一定の場合は40㎡以上)
- 取得した年の翌年12月31日まで引き続き居住の用に供していること
- ローンの返済期間が10年以上であること
- 合計所得金額が2,000万円以下であること(一定の場合は1,000万円以下)
- 取得の日前2年以内に居住用財産の譲渡所得の課税の特例を受けていないこと
なお、控除率や控除限度額は取得時期や住宅の種類によって異なります。令和4年度の税制改正以降、控除率や適用期間が変更されているため、取得した時期に応じた内容を確認しておくことが重要です。特に、省エネ基準を満たす住宅かどうかによって控除上限額が異なるため、自分の住宅がどの区分に当たるかを把握しておくと良いでしょう。
住宅ローン控除と不動産貸付の関係
居住用の自宅でローン控除を受けながら、別途賃貸用の不動産を保有している場合、両方の申告を一括して管理する必要があります。居住用財産と賃貸用不動産は課税上の取り扱いが異なるため、それぞれの所得・経費・控除を正確に区分することが求められます。自宅の一部を賃貸に供している場合は、住宅ローン控除の対象となる面積按分の計算が生じるなど、より複雑な処理が必要になることもあります。
遺言書の作成を検討するタイミングと基本知識
不動産を含む一定以上の財産を保有している場合、遺産分割をめぐるトラブルを防ぐために、遺言書の作成を検討する方が増えています。遺言書は、相続発生後の手続きを円滑に進めるための重要な法的文書です。特に不動産は分割が難しい財産であるため、誰がどの不動産を取得するかをあらかじめ遺言書で明示しておくことが、相続人間の争いを防ぐうえで有効です。
遺言書の種類と概要
民法上、遺言書には主に次の3種類があります。
| 種類 | 概要 | 主な特徴 |
|---|---|---|
| 自筆証書遺言 | 本人が全文・日付・氏名を自書し押印する | 費用がかからないが、様式の不備で無効になるリスクがある。法務局での保管制度も利用可能。 |
| 公正証書遺言 | 公証人が関与して作成する | 法的に安定しており、家庭裁判所の検認が不要。原本が公証役場に保管されるため紛失リスクが低い。 |
| 秘密証書遺言 | 内容を秘密にしたまま公証役場で存在を証明する | 実務での利用は比較的少ない。自書でなくても可だが、様式不備のリスクがある。 |
実務上、最も利用されているのは公正証書遺言です。公証人が関与するため法的な有効性が高く、原本が公証役場に保管されるため紛失のリスクもありません。また、家庭裁判所での検認手続きが不要なため、相続発生後の手続きをスムーズに進めることができます。
遺言書で定められる主な内容
遺言書には、法律上定められた事項(遺言事項)を記載します。代表的なものを以下に挙げます。
- 財産の相続人・受遺者の指定(誰にどの財産を渡すか)
- 相続分の指定または変更
- 特定の財産の遺贈(相続人以外への財産の分与)
- 遺言執行者の指定
- 認知・廃除など家族関係に関する事項
不動産を含む財産がある場合、具体的な物件ごとに相続先を明記しておくと、相続発生後の登記手続きが円滑に進みます。物件の特定には、登記簿上の表示(所在・地番・地目・地積など)を正確に記載することが求められます。曖昧な記載や誤記があると、登記手続き上の問題が生じる可能性があるため、司法書士のサポートを受けることが望ましいとされています。
遺留分を踏まえた遺言書の設計
遺言書を作成する際に重要な概念として、遺留分があります。遺留分とは、一定の法定相続人に民法上保障されている最低限の相続分のことです。遺言書でこれを下回る指定をした場合、侵害された相続人から遺留分侵害額請求権が行使される場合があります。遺留分を踏まえた内容で遺言書を作成することが、相続発生後のトラブルを未然に防ぐうえで有効です。
遺留分の対象者と割合
遺留分が認められているのは、配偶者・子(代襲相続人を含む)・直系尊属(父母・祖父母)です。兄弟姉妹には遺留分がありません。
遺留分の割合は、原則として法定相続分の2分の1です。ただし、直系尊属のみが相続人である場合は3分の1となります。たとえば、配偶者と子2人が相続人の場合、遺留分の合計は遺産の2分の1となり、それぞれの法定相続分に応じて按分されます。具体的には、配偶者は遺産全体の4分の1、子それぞれは遺産全体の8分の1が遺留分の目安となります。
遺留分侵害額請求と遺言書の関係
遺留分を侵害する内容の遺言書は法律上無効ではありませんが、侵害された相続人から金銭請求(遺留分侵害額請求)がなされる場合があります。令和元年の民法改正により、遺留分侵害に対する救済手段は「遺留分減殺請求(現物による返還)」から「遺留分侵害額請求(金銭による請求)」へと変更されました。これにより、遺言書で不動産を特定の人に承継させた場合でも、他の相続人からの金銭請求によって不動産の売却を余儀なくされる可能性が低くなりました。
こうした争いを未然に防ぐためには、各相続人の遺留分をあらかじめ把握したうえで遺言書の内容を設計することが望ましいといえます。遺留分の計算には、相続財産の評価が前提となります。不動産を含む場合は、路線価や固定資産税評価額を基準とした評価が行われることが多く、専門家のサポートが実務上有効です。
遺言書と生前贈与の組み合わせ
財産の承継方法としては、遺言書による相続のほか、生前贈与を組み合わせるケースもあります。生前贈与は、相続が発生する前に財産を移転できる点でメリットがありますが、贈与税の負担や、相続開始前の一定期間内の贈与については相続財産への持ち戻し計算が生じる点(令和5年の税制改正による変更も踏まえた確認が必要)に注意が必要です。遺言書による承継と生前贈与をどのように組み合わせるかについては、税理士と司法書士が連携して検討することが有効です。
実務上の確認ポイントとよくある誤解
確定申告に関する確認事項
- 年間の賃料収入と空室期間の記録を整理しているか
- 修繕費・管理費・固定資産税などの経費領収書を保管しているか
- 修繕工事が修繕費か資本的支出かの判断を行ったか
- 振替納付を利用している場合、引き落とし日の口座残高を確認しているか
- 住宅ローン控除の適用期間が終了していないか確認したか
- 前年の申告内容と比較して変動の原因を把握しているか
遺言書作成に関する確認事項
- 財産の全体像(不動産・預貯金・有価証券など)を把握しているか
- 法定相続人の範囲と各人の遺留分を確認しているか
- 不動産の評価額(路線価・固定資産税評価額)を把握しているか
- 遺言執行者の指定を検討しているか
- 遺言書の保管方法・公証役場への預け入れを検討しているか
「確定申告は税理士に任せれば終わり」という誤解
税理士に申告を依頼している場合でも、日々の収支管理や経費領収書の整理は依頼者自身が行う必要があります。適切な経費を計上するためには、工事や修繕の内容、入居者の入れ替え記録などを年間を通じて把握しておくことが欠かせません。申告直前にまとめて書類を揃えようとすると、漏れや誤りが生じやすくなります。定期的に収支を記録・整理する習慣が、質の高い申告書作成につながります。
「遺言書は相続が近づいてから作ればよい」という誤解
遺言書はいつ作成しても構いませんが、財産内容が複雑であるほど、早い段階から専門家と相談しながら準備を進めることが望ましいとされています。判断能力が低下した後では、公正証書遺言の作成が困難になる場合もあります。また、遺言書は作成後も内容を変更(遺言の撤回・変更)することができます。状況の変化に応じて定期的に見直すことで、常に意思に合った内容を維持できます。
「住宅ローン控除は毎年手続きが必要である」という誤解
住宅ローン控除は申告または年末調整によって適用を受けるものであり、期間中であれば要件を満たす限り控除を受け続けることができます。一方で、控除期間が終了した後は手続きをしても控除を受けることはできず、納税額が増加するため、事前に控除終了時期を確認しておくことが重要です。住宅ローン控除の残り期間は、毎年の確定申告書の控えや年末残高証明書から確認することができます。
専門家へ相談するメリット
確定申告・遺言書作成・住宅ローン控除はそれぞれ独立した手続きですが、いずれも一定の専門知識が必要となります。特に、複数の所得区分が絡む場合や、不動産を含む相続の準備を行う場合には、専門家のサポートを活用することで手続きの精度と安心感が高まります。
税理士への相談
不動産収入がある場合の確定申告は、修繕費の区分、減価償却の計算、各種控除の適用など、判断が必要な事項が多く含まれます。税理士に依頼することで、適法な範囲で適切な申告が行われ、申告漏れや過誤申告のリスクを低減することができます。また、毎年の税務相談を通じて、資金計画の観点からもアドバイスを受けられるのは実務上の大きなメリットです。さらに、将来的な相続税の試算や節税対策の検討も、税理士が対応できる範囲に含まれます。
司法書士への相談
遺言書の作成には、法的に有効な文書を作成するための専門知識が求められます。公正証書遺言を作成する際には、司法書士が公証役場との調整や遺言内容の法的整合性の確認をサポートすることで、スムーズな手続きが期待できます。また、相続発生後の不動産登記(相続登記)も司法書士の業務範囲であるため、生前から関係性を構築しておくことが後の手続きを円滑にします。なお、令和6年4月からは相続登記が義務化されており、相続により不動産を取得した場合は3年以内に登記申請を行うことが求められています。
グループ一体のサポートの活用
税理士法人と司法書士法人が同一グループにある場合、確定申告の担当税理士と遺言書作成の担当司法書士が情報を共有しながら対応できるため、手続きの重複や情報の齟齬が起きにくくなります。財産の評価や相続税の試算と遺言書の内容設計を連携して進めることで、より実態に即した準備が可能となります。不動産オーナーの方にとっては、税務と法務の両面から継続的なサポートを受けられる体制が、長期的な財産管理において有効に機能します。
不動産オーナーが実務でおさえておきたいポイントのまとめ
不動産収入がある方の確定申告は、修繕費の計上や空室期間の収入変動など、年ごとに内容が変わりやすい申告です。納税額の増減は一見複雑に見えますが、その背景を理解しておくことで、毎年の資金計画に活かすことができます。修繕工事が発生した年や入居者の入れ替えが多かった年は特に、経費と収入の変動が大きくなるため、年間を通じた記録の積み重ねが重要です。年度末にまとめて整理しようとすると書類の準備が煩雑になるため、定期的な記録管理を心がけておくことが望ましいといえます。
住宅ローン控除については、適用期間の終了が納税額に直接影響するため、控除終了時期を把握したうえで前もって準備しておくことが大切です。給与収入の変動と組み合わさると税負担が変わりやすいため、年初の時点でおおよその試算をしておくと安心です。特に、控除が終了した年は前年比で納税額が大きく増加することがあるため、資金の準備を早めに整えることが望ましいといえます。
不動産を含む財産の将来的な承継を考えるなら、遺言書の作成は早期に着手することが望ましい選択肢の一つです。遺留分を踏まえた内容設計や、法的に有効な形式での作成には専門家の関与が有効です。相続登記の義務化も踏まえると、相続に備えた準備は生前から継続的に行うことが、相続人への負担軽減にもつながります。
ストラーダ税理士法人では、確定申告のサポートに加え、グループ内の司法書士法人と連携した遺言書作成の相談も承っております。不動産収入の申告に関するご相談、住宅ローン控除の適用状況の確認、相続準備のご相談など、まずはお気軽にお問い合わせください。税務・法務の両面から、お客様の状況に応じた対応をご提案いたします。ご自身の財産状況を整理するきっかけとして、ぜひご活用ください。