


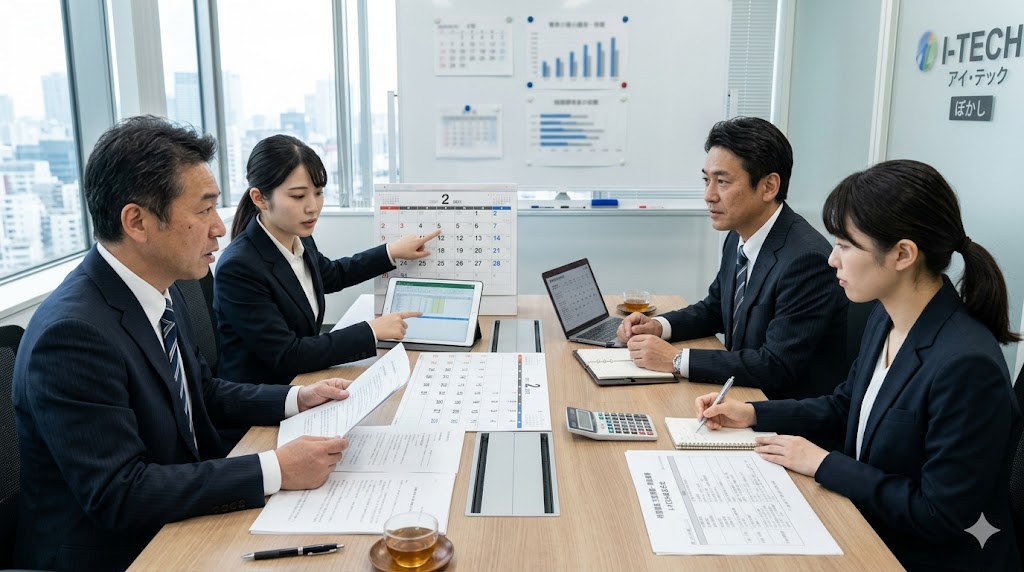

\ある日、税務署から「調査を実施したい」という連絡が入ると、多くの経営者や担当者は戸惑いを感じるものです。税務調査は、法人にとって決して珍しい出来事ではありませんが、実際の手順や調査の内容を事前に把握しておくことが、円滑な対応につながります。いつ連絡が来ても落ち着いて対応できるよう、基本的な知識を整理しておくことが実務上の備えとして有効です。
本コラムでは、税務調査の基本的な流れと、法人税・消費税を中心とした調査対象税目の考え方、日程調整から調査当日の対応まで、実務に役立つ情報を整理しています。税務調査の連絡を受けた際や、事前の備えとして参考にしてください。
Contents
税務調査とは何か:目的と法的根拠
税務調査とは、税務署などの課税当局が、納税者の申告内容が正確であるかを確認するために行う調査のことです。国税通則法に基づいて実施されるものであり、申告納税制度の適正な運用を支える制度的な仕組みとして位置づけられています。
調査には大きく分けて「任意調査」と「強制調査(査察)」の2種類があります。一般的に「税務調査」と呼ばれるものの大多数は任意調査であり、税務署の職員が事前に連絡を入れたうえで実施されます。強制調査は、脱税が強く疑われる場合などに裁判所の令状に基づいて行われるものであり、通常の申告法人が対象となることはほとんどありません。
任意調査であっても、正当な理由なく調査を拒否することは認められていません。納税者には質問応答義務があり、帳簿書類等の提示・提出に応じることが法律上求められています。調査への対応は、納税義務の適正な履行を確認する機会として捉えることが実務上のスタンスとして適切です。
税務調査の流れ:事前通知から調査終了まで
税務調査は、おおむね以下のステップで進みます。各段階での対応方針を事前に把握しておくことで、調査当日の対応をよりスムーズに進めることができます。
ステップ1:事前通知
税務署から納税者本人または税務代理人(税理士)へ、調査実施の旨が電話等で連絡されます。この際、調査の対象税目・対象期間・調査予定日などが通知されます。通知を受けた側は、都合の悪い日程であれば変更を申し出ることができます。ただし、合理的な理由なく繰り返し延期することは認められていません。
なお、税理士が税務代理人として登録されている場合、事前通知は原則として税理士に対して行われます。経営者や担当者が直接連絡を受けた場合は、すみやかに顧問税理士へ情報を共有することが望ましい対応です。
ステップ2:日程調整と事前準備
事前通知を受けた後、税務署側と日程を調整します。調査は通常、2日程度を要するケースが多く、連続した日程ではなく分割しての実施を希望するケースもあります。調査日程が確定したら、指定された対象期間の帳簿書類・決算書・各種証憑等を整理して準備を進めます。
準備すべき主な書類としては、以下のようなものが挙げられます。
- 各期(通常3期)の決算書(貸借対照表・損益計算書)および法人税申告書
- 消費税申告書および付表類
- 総勘定元帳・仕訳帳等の帳簿類
- 売上・仕入に関する請求書・領収書・契約書
- 給与台帳・源泉徴収簿・社会保険関係書類
- 固定資産台帳および取得・処分に関する書類
- 法人名義の通帳・銀行取引に関する書類
事前に書類の抜け漏れや整理状況を確認し、税理士とともに調査対応の方針を擦り合わせておくことが、調査当日の対応品質を高めることにつながります。
ステップ3:調査当日の対応
調査当日は、税務署の調査官が会社または税理士事務所を訪問し、帳簿書類の確認・担当者への質問・実地確認などを行います。調査官からの質問には、事実に基づいて正確に回答することが求められます。不明な点は「確認して回答します」と伝えることも適切な対応のひとつです。
税理士が立会いをする場合、税理士が質問への回答をサポートしながら調査を進めることができます。立会いにより、回答の過不足を防ぐとともに、調査官とのやり取りが円滑になるというメリットがあります。
ステップ4:調査結果の通知と修正申告
調査終了後、調査官より結果の説明が行われます。申告内容に問題がない場合は「是認」として調査が完了します。誤りや計上漏れが確認された場合は、修正申告の検討が必要となります。修正申告に応じる場合は、不足税額とともに過少申告加算税・延滞税が発生することがあります。
調査結果に対して見解の相違がある場合は、再調査の請求や審査請求等の不服申立手続きを利用することができます。
法人税調査の対象期間と税目の範囲
法人税の税務調査では、通常、直近の複数事業年度が調査対象となります。一般的には過去3期分が調査対象となるケースが多く、これは国税通則法に定める法定申告期限から5年(悪質なケースは7年)という除斥期間の範囲内で行われます。
調査の対象となる主な税目は以下のとおりです。
- 法人税および地方法人税
- 消費税および地方消費税
- 源泉所得税
- 印紙税
これらは通常、一体的に調査されます。法人税の申告内容のみならず、消費税の課税区分の適用や、源泉徴収の計算・納付状況なども確認の対象となります。複数の税目が同時に調査されるため、それぞれについて対象期間の書類を漏れなく準備しておくことが重要です。申告書・帳簿・証憑類を税目ごとに整理しておくと、当日の対応がスムーズになります。
法人税の主な調査項目
法人税調査では、申告書の数字の根拠となる帳簿・証憑類が確認されます。主な確認事項として、売上の計上漏れや計上時期の誤り、費用の損金算入の可否、在庫評価の方法、貸倒処理の妥当性などが挙げられます。
特に論点となりやすい項目として、以下のような事項があります。役員報酬については、定期同額給与・事前確定届出給与などの損金算入要件を満たしているかが確認されます。交際費・接待費については、損金算入の限度額計算と、支出の事実・目的・相手方の記録が必要です。また、関連会社との取引については、取引価格の適正性(独立当事者間の価格との比較)が確認対象となることがあります。
源泉所得税の調査対象期間の考え方
源泉所得税については、法人税や消費税とは対象期間の考え方が若干異なります。源泉徴収は月次または半期ごとの納付が基本であるため、調査日が確定した時点での法定期限到来分(すなわち、調査実施時点において納付期限が到来しているもの)が対象範囲とされます。
具体的には、給与・報酬・賞与等に係る源泉徴収義務の履行状況、役員報酬の源泉処理、非居住者への支払いに係る源泉徴収などが確認されます。外国籍の役員や代表者が在籍する法人においては、非居住者への支払いに係る税務処理が論点となる場合もあるため、事前の確認が重要です。
また、外注先・業務委託先への報酬については、源泉徴収の対象となるか否かの判断が必要です。士業(弁護士・税理士・社会保険労務士等)や特定の職種(デザイナー・ライター等)への支払いは、源泉徴収の対象となるケースがあります。外注費の支払管理においても、源泉徴収の要否を含めた確認が求められます。
消費税の税務調査で確認されるポイント
消費税の調査は、法人税調査と並行して実施されるのが通常です。消費税は課税・非課税・免税・不課税の区分が複雑であるため、実務上の処理誤りが生じやすい税目でもあります。
課税区分の適用誤り
消費税調査で最も多く確認されるのが、課税区分(課税・非課税・不課税)の適用誤りです。例えば、非課税取引であるべきものを課税仕入として処理していたケースや、輸出免税の適用要件を満たしていない取引を免税取引として計上しているケースなどが挙げられます。
非課税取引の代表例としては、土地の売買・貸付け、有価証券の譲渡、医療・介護関係サービスの一部、保険料の支払い、金融取引(利子・保証料等)などがあります。これらを誤って課税仕入れに算入してしまうと、仕入税額控除の過大計上につながる可能性があります。
仕入税額控除の適用については、課税仕入れに該当するかの判断とともに、適格請求書等保存方式(インボイス制度)の導入以降は、保存書類の要件も確認対象となっています。インボイス制度が2023年10月から施行されたことにより、適格請求書発行事業者からの仕入れであるかの管理が実務上の重要事項となっています。
簡易課税制度の適用判定
前々期の課税売上高が5,000万円以下の事業者が選択できる簡易課税制度についても、調査の確認事項となります。適用要件(みなし仕入率の事業区分)が実態の事業内容と合致しているか、届出の提出状況は適切かなどが確認されます。
簡易課税制度は、事業の種類(第1種~第6種)によってみなし仕入率が異なります。複数の事業を兼営している場合の事業区分の判定が論点になることもあるため、実際の事業内容に即した区分が適用されているかを事前に確認しておくことが望ましいです。
調査対象期間の申告書との突合
消費税申告書の各付表(課税標準額・税額の計算欄、仕入税額控除の計算欄等)と、帳簿・請求書類との整合性が確認されます。売上計上漏れや仕入控除の二重計上がないか、調査対象期間全体を通じた整合性が問われます。
課税売上割合に係る計算についても確認されます。課税売上割合が95%未満の場合や課税売上高が5億円超の場合には、個別対応方式または一括比例配分方式によって仕入税額控除の計算が行われます。いずれの方式を適用しているかと、その計算内容の正確性が確認の対象となります。
日程調整と税理士への連絡:実務上の注意点
税務調査の連絡を受けた後、最初に行うべきことは日程調整です。税務署からの連絡が直接経営者や担当者に入った場合も、日程の返答をする前に税理士と相談することが実務上望ましい対応です。
日程調整における留意点
調査日程は、税務署側の希望とこちら側の業務スケジュールを踏まえて調整します。繁忙期(決算期、確定申告期等)と重なる場合は、合理的な理由を添えて変更を申し出ることが可能です。ただし、調査の先延ばしを繰り返すことは印象上も実務上も得策ではなく、誠実に対応する姿勢が大切です。
また、税務代理人である税理士の立会いを確保できる日程を軸に調整することが、調査対応の品質を高めるうえで重要です。特に担当税理士が複数いる事務所の場合、実際に立会いを担当する税理士のスケジュールも考慮した調整が必要となります。
代表者・担当者の状況による配慮
代表者が外国籍であったり、経営者と経理担当者が異なる場合など、コミュニケーション面での配慮が必要なケースもあります。こうした場合、税理士が間に入って税務署との連絡を一元的に行うことで、情報の行き違いや対応の遅れを防ぐことができます。
調査に向けた社内の準備においても、関係者への情報共有と役割分担を事前に整理しておくことで、当日の対応をスムーズに進めることが可能です。
よくある誤解と実務上のポイント
税務調査に関しては、実務の現場でいくつかの誤解が見られることがあります。以下に代表的なものを整理します。
誤解①:税務調査は「問題がある会社」にしか来ない
税務調査は、申告に問題があることを前提として行われるものとは限りません。一定の周期で行われる定期的な調査や、業種・規模を基準とした調査選定なども行われます。調査の連絡が来ること自体は、申告内容に問題があることを示すわけではありません。調査への冷静かつ誠実な対応が求められます。
調査の選定には、業種や取引規模、申告内容の傾向、過去の調査履歴などが影響しますが、税務署がその基準を公開しているわけではありません。調査は適正申告の確認を目的としたものであり、連絡を受けた際は顧問税理士と共に、落ち着いて対応準備を進めることが実務上の適切な姿勢です。
誤解②:調査官の言いなりになるしかない
調査の場で指摘を受けた場合でも、納税者には見解を述べる権利があります。調査官の指摘内容に対して事実関係を確認したうえで、根拠を示しながら説明することは、適切な対応です。修正申告に応じるかどうかは、最終的には納税者の判断であり、見解の相違がある場合は不服申立制度を利用することができます。
ただし、根拠なく指摘を全て否定する姿勢は調査を長引かせる要因にもなります。税理士と連携しながら、事実に基づいた対応を進めることが実務上のポイントです。
誤解③:修正申告を求められたら断れない
修正申告は、納税者が自ら申告内容の誤りを認め、訂正するために行うものです。税務署側が直接税額を変更する「更正」とは異なります。調査で指摘を受けた場合でも、修正申告に応じるかどうかは納税者の意思によります。内容を十分に確認したうえで判断することが重要です。
修正申告に応じた場合は、不足税額のほか過少申告加算税(通常10~15%)と延滞税が発生します。指摘内容に根拠があるかどうかを税理士とともに精査したうえで、対応方針を決定することが望ましいです。
誤解④:消費税は法人税とは別に調査される
実務上、消費税の調査は法人税の調査と同一の機会に一体として行われることが一般的です。対象期間も法人税の調査対象期間に合わせて設定されるため、消費税についても同様の期間分の帳簿・申告書類を準備する必要があります。
税理士への相談で得られるサポートの内容
税務調査への対応は、専門知識と経験を要する業務です。顧問税理士に調査対応を依頼することには、以下のようなメリットがあります。
事前準備のサポート
調査対象となる書類の洗い出しと整備、申告内容の事前確認、調査官との事前コミュニケーションなどをサポートします。特に過去の処理に不安がある部分は、事前に税理士と確認することで、調査当日の対応をより落ち着いて行うことができます。
事前準備の段階では、申告書と帳簿・証憑類の整合性を確認するだけでなく、調査で論点になりやすい取引の整理も重要です。例えば、期末近くに計上された大口取引の事実確認、役員関連取引の根拠書類の整備、在庫や棚卸資産の計算過程の確認などが挙げられます。こうした事前整理を行うことで、当日の対応品質が高まります。
調査当日の立会い
調査当日に税理士が立会うことで、質問への回答を適切に補足したり、不必要な情報の提供を防いだりすることができます。調査官からの指摘に対しても、税法上の根拠を確認しながら対応することが可能です。
立会いを行う税理士は、調査の論点や調査官の確認意図を踏まえながら、事業者側の立場で説明を補完します。経営者や担当者が直接対応する場合と比べて、対応の精度と安定性が向上するというメリットがあります。また、調査の記録や確認事項のメモを残すことも、後日の対応に役立ちます。
調査結果への対応
調査後の修正申告の要否の判断、追徴税額の試算、加算税の種類と率の確認など、調査結果への対応においても税理士のサポートが有効です。見解の相違がある場合の交渉・不服申立の検討においても、専門家の助言が実務上の判断を支えます。
修正申告の内容に疑問がある場合や、税務署の指摘内容に納得できない部分がある場合は、修正申告に応じる前に税理士に詳細を確認することが望ましいです。不服申立手続き(再調査請求・審査請求)には期限があるため、速やかな対応が求められます。
外国籍経営者・非居住者が関係するケースへの対応
代表者や主要株主が外国籍である場合や、非居住者への役員報酬・配当等が発生している場合は、源泉徴収の適用や租税条約との関係など、追加的な論点が生じることがあります。こうした案件では、国際税務の知見を持つ税理士への相談が特に有益です。
租税条約の適用を受けるためには、所定の手続き(届出書の提出等)が求められる場合があります。要件を満たしていない場合は条約上の軽減税率が適用されないことがあるため、外国関係者との取引がある場合は手続き面も含めた確認が重要です。
税務調査前に見直しておきたい実務チェックリスト
税務調査の連絡を受けた際、または定期的な備えとして、以下のポイントを確認しておくことが望ましいです。
- 各期の法人税申告書・消費税申告書と決算書の整合性が取れているか
- 売上・仕入の計上時期(期間帰属)に問題がないか
- 消費税の課税区分(課税・非課税・不課税・免税)が適切に処理されているか
- インボイス(適格請求書)の保存・管理が適切に行われているか
- 役員報酬の定期同額給与要件・損金算入の可否が適切に処理されているか
- 交際費・会議費の区分が明確になっているか
- 給与・賞与の源泉徴収計算と納付が適切に行われているか
- 外注費と給与の区分(実質的な雇用関係の有無)が適切に処理されているか
- 固定資産の取得・処分・減価償却の処理が適切か
- 海外取引・非居住者への支払いに係る源泉徴収が漏れなく行われているか
これらの項目を事前に税理士と確認しておくことで、調査当日に慌てることなく対応できる態勢を整えることができます。日常の記帳・証憑管理の精度を高めることが、税務調査への最善の備えとなります。帳簿や書類の整備は、調査対応のためだけでなく、経営管理の観点からも長期的に重要な実務基盤となります。
税務調査後に発生しうる加算税・延滞税の基礎知識
税務調査の結果として申告誤りが判明し、追加の納税が必要となった場合には、本税に加えて加算税と延滞税が課されます。これらの概要を事前に理解しておくことは、調査結果への対応判断においても参考になります。
加算税には、主に以下の種類があります。過少申告加算税は、申告した税額が過少であった場合に課されるもので、原則として追徴税額の10%(調査着手前の自主修正の場合は5%)が課されます。無申告加算税は、期限内に申告を行わなかった場合に課されます。重加算税は、仮装・隠ぺい行為があったと認定された場合に課されるもので、追徴税額の35~40%と加算率が高く設定されています。
延滞税は、本来の納期限の翌日から実際に納付した日までの期間に応じて課されます。納付が長期にわたるほど延滞税の額が増加するため、調査終了後は速やかに対応することが求められます。
なお、税務調査の指摘に対して修正申告を行う場合と、税務署が更正処分を行う場合とでは、手続きが異なります。調査結果への対応方針については、内容を十分に確認したうえで税理士の助言を得ながら進めることが望ましいです。
税務調査対応は早めの準備と税理士との連携が鍵
税務調査は、適正な申告納税を確認するための制度的な手続きです。連絡を受けた際に焦る必要はありませんが、迅速かつ誠実な対応を心がけることが、調査をスムーズに完結させるうえで重要です。
法人税・消費税・源泉所得税を対象とする調査では、複数期分の書類整理と申告内容の事前確認が欠かせません。対象期間の記録や証憑を適切に保存・管理しておくことが、日頃からの実務上の備えとして推奨されます。記帳や証憑整理を丁寧に行う習慣は、調査対応のみならず、正確な経営判断を行ううえでも大きな意味を持ちます。
また、税務調査への対応は、顧問税理士との連携が実務上非常に重要です。事前準備から当日の立会い、調査後の対応まで一貫してサポートを受けることで、適切かつ効率的な対応が可能となります。
税務調査の連絡が入った場合や、日頃の税務処理に不安がある場合は、まずは顧問税理士にご相談ください。ストラーダ税理士法人では、法人税・消費税の申告から税務調査の対応サポートまで、幅広いサービスを提供しています。お気軽にお問い合わせください。